La inteligencia artificial tributaria designa dos realidades distintas que conviene no confundir: los sistemas que emplea la Administración para informar, asistir y prevenir incumplimientos, y las herramientas que los despachos y asesorías incorporan para investigar normativa, redactar y gestionar expedientes con mayor rapidez. Este artículo explica ambas, identifica los riesgos que un profesional debe controlar y sitúa la IA dentro de un sistema de compliance tributario conforme a la norma UNE 19602.
En resumen
- La Agencia Tributaria distingue entre IA en sentido estricto y automatización determinista, y declara que sus actuaciones automatizadas no descansan exclusivamente en resultados de IA y cuentan con supervisión humana.
- Para un despacho, la IA aporta valor en la localización de normativa y doctrina, el borrador de escritos, el resumen de documentos y la clasificación de notificaciones, siempre con verificación profesional.
- Los riesgos principales son los datos desactualizados o inadecuados, la falta de trazabilidad de las fuentes y las respuestas inexactas presentadas con apariencia de certeza.
- La UNE 19602 no regula la IA, pero un sistema de compliance tributario bien diseñado debe documentar cómo se usa y quién responde de cada resultado.
Tabla de contenidos
- Qué se entiende por inteligencia artificial tributaria
- Cómo utiliza la Agencia Tributaria la inteligencia artificial
- Cómo puede ayudar la IA a despachos y asesorías
- Riesgos del uso de IA en tareas tributarias y controles recomendables
- Compliance tributario con UNE 19602 e inteligencia artificial
- Nuestra perspectiva
- Qué ofrece Ai Consultas a despachos y asesorías
- Preguntas frecuentes
- Fuentes
Qué se entiende por inteligencia artificial tributaria
No existe una definición normativa específica de «IA tributaria». El término se aplica, de forma práctica, a cualquier uso de sistemas de inteligencia artificial en el ámbito fiscal, tanto por parte de la Administración como de los contribuyentes y de sus asesores.
La precisión conceptual importa. Según explica la Agencia Tributaria en su apartado sobre inteligencia artificial, y conforme al Real Decreto 817/2023, un sistema de IA opera con cierto grado de autonomía, infiere a partir de los datos cómo alcanzar sus objetivos mediante aprendizaje automático, lógica o conocimiento, y genera contenidos, predicciones, recomendaciones o decisiones. La misma página aclara que el tratamiento masivo de datos, el análisis de redes, el análisis de riesgos o la robotización no son necesariamente IA cuando funcionan de manera determinista, con reglas fijadas por personas y sin capacidades predictivas o generativas.
Esta distinción tiene una consecuencia directa para el despacho: no todo lo que se presenta como «inteligencia artificial» lo es, y no toda automatización fiscal plantea los mismos riesgos. Un cruce de datos con reglas fijas es verificable regla a regla; un modelo generativo exige otros controles, que se describen más abajo.
Cómo utiliza la Agencia Tributaria la inteligencia artificial
La propia Administración ha publicado su posición. La Agencia Tributaria indica que prioriza la IA en materia de información y asistencia al contribuyente y en el ámbito de la prevención. Entre sus ejemplos figuran los chatbots y los avisos de posibles errores. Añade que las actuaciones automatizadas no descansan exclusivamente en resultados de IA y que existe supervisión humana, y que las personas controlarán y serán responsables del funcionamiento de estos sistemas.
Su Estrategia de Inteligencia Artificial fija, además, los principios que deben guiar el uso: servicio a la ciudadanía, eficiencia administrativa, equidad, objetividad y homogeneidad, y un empleo formalizado, estructurado, controlado y respetuoso con las garantías y derechos. Los proyectos se desarrollan con equipos multidisciplinares de expertos funcionales, técnicos y científicos de datos, con dirección tecnológica del Departamento de Informática Tributaria.
A escala internacional, la OCDE señala que las administraciones tributarias emplean la IA para analizar datos no estructurados, descubrir patrones ocultos y prestar servicios al contribuyente, y que afrontan desafíos de explicabilidad y transparencia. Ese mismo informe subraya que, dado que el contribuyente puede impugnar las decisiones fiscales, la toma de decisiones basada en IA y los procesos asociados deben ser explicables, transparentes y responsables.
Qué implica para el asesor
Tres consecuencias prácticas se derivan de lo anterior:
- Más información cruzada y más avisos. El cliente puede recibir requerimientos o comunicaciones derivados de análisis previos, de modo que la gestión ordenada de notificaciones adquiere mayor peso. En nuestra guía operativa sobre automatización de notificaciones AEAT se detalla cómo organizar ese flujo en un despacho.
- Derecho a motivación y defensa. Si una actuación se apoya en análisis automatizados, el asesor conserva todas las vías de impugnación; la explicabilidad es, precisamente, lo que permite construir el recurso.
- Plazos inalterados. La tecnología de la Administración no modifica los plazos del contribuyente. La revisión del recurso de reposición ante la AEAT sigue exigiendo control estricto del calendario.
Cómo puede ayudar la IA a despachos y asesorías
El uso de IA en el lado del profesional no pretende sustituir el criterio del asesor, sino reducir el tiempo dedicado a tareas de localización, redacción y clasificación. Los usos con mejor relación entre beneficio y riesgo son los siguientes.
- Investigación normativa y doctrinal. Localizar el precepto aplicable, las consultas vinculantes de la Dirección General de Tributos o la jurisprudencia relevante para un supuesto concreto, con referencia a la fuente.
- Respuesta a consultas recurrentes de clientes. Preparar borradores de respuesta sobre plazos, obligaciones formales o tratamiento de determinadas operaciones, que el profesional revisa antes de enviar. Lo desarrollamos en nuestro artículo sobre cómo automatizar consultas fiscales en asesorías con garantías jurídicas.
- Redacción y resumen de documentos. Alegaciones, escritos de contestación a requerimientos, resúmenes de resoluciones extensas o informes internos.
- Anonimización previa. Antes de compartir o analizar documentos con datos personales, la supresión o sustitución de identificadores reduce la exposición; el procedimiento práctico se describe en nuestra guía de anonimización de documentos legales.
- Clasificación y seguimiento de notificaciones. Identificar el tipo de acto, el plazo aplicable y la acción que corresponde.
Para una visión más amplia de qué conviene delegar y qué debe revisarse siempre, el artículo sobre IA para asesorías en España recoge criterios de decisión por tipo de tarea.
La diferencia entre una IA generalista y una especializada
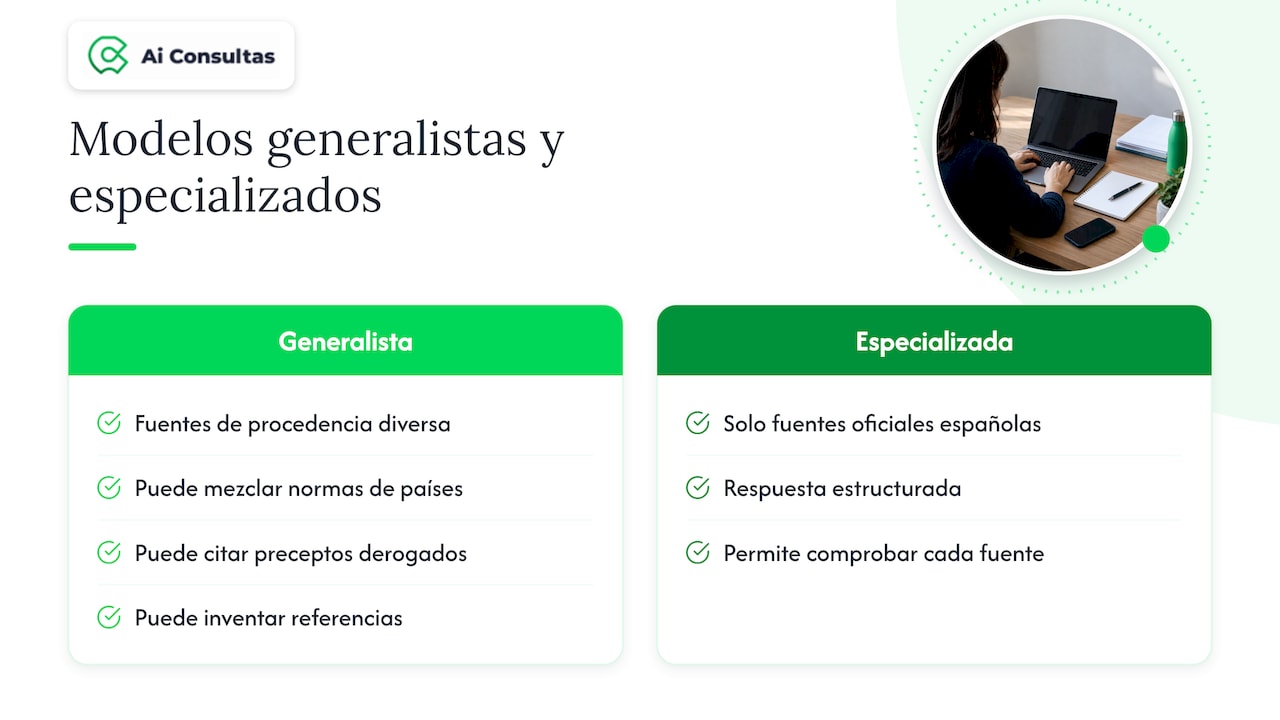
Un modelo generalista se entrena con textos de procedencia muy diversa y puede mezclar normativa de distintos países, citar preceptos derogados o inventar referencias. En materia fiscal, donde la vigencia de la norma y el territorio (régimen común o territorios forales) determinan la respuesta, ese comportamiento es un riesgo profesional. Hemos analizado los límites de ChatGPT en trámites fiscales ante la AEAT y los supuestos en que una respuesta plausible resulta incorrecta.
La alternativa es una herramienta que trabaje únicamente con fuentes oficiales españolas, estructure la respuesta y permita comprobar de dónde procede cada afirmación. Esa trazabilidad es lo que convierte la respuesta en un punto de partida verificable y no en un dato a creer.
Riesgos del uso de IA en tareas tributarias y controles recomendables
La OCDE identifica como riesgos los datos inadecuados o sesgados, la falta de transparencia y los resultados inexactos o adversos para algunos contribuyentes, y advierte de que los datos incompletos o desactualizados reducen la eficacia de los modelos. Aunque el análisis se refiere a las administraciones, la lógica es trasladable al despacho. La Especificación UNE 0085 sobre Gobierno del Dato sostiene, en la misma línea, que un dato de calidad, obtenido mediante un gobierno y gestión efectivos, es fundamental para el correcto desempeño de la IA.
En términos de control interno, se recomienda:
- Exigir fuente y vigencia. Toda respuesta debe acompañarse del precepto, la consulta o la sentencia en que se apoya, con su fecha. Sin fuente verificable, no debe usarse.
- Comprobar el ámbito territorial y temporal. Régimen común o foral, ejercicio aplicable y reformas recientes.
- Mantener la revisión profesional. El asesor firma y responde; la herramienta propone.
- Proteger la información del cliente. El uso de IA con datos personales exige analizar las obligaciones de protección de datos. Las resumimos en RGPD e IA: obligaciones del despacho, y la vertiente del secreto profesional en confidencialidad y uso de IA por abogados.
- Dejar constancia. Registrar qué herramienta se usó, para qué tarea y quién validó el resultado.
El marco europeo: Reglamento de IA
El Reglamento (UE) 2024/1689 establece requisitos obligatorios para los sistemas de IA de alto riesgo, entre ellos la supervisión humana y la gestión de riesgos, con el fin de proteger los derechos fundamentales y la seguridad. Su anexo III, recogido en una disposición del BOE de 2026, incluye usos de alto riesgo relacionados con la garantía del cumplimiento del Derecho. Conviene que cada despacho analice, con su asesor en protección de datos, si alguno de sus usos entra en esas categorías y qué deberes de diligencia le corresponden como usuario.
Un caso reciente ilustra el coste de delegar sin control: el análisis del primer juez sancionado por usar IA en una sentencia muestra por qué la responsabilidad humana no es delegable.
Compliance tributario con UNE 19602 e inteligencia artificial
La norma UNE 19602, Sistemas de gestión de compliance tributario, fue elaborada por el comité técnico CTN 165/SC 4 de UNE y ayuda a las organizaciones a prevenir y gestionar sus riesgos tributarios. Según UNE, su certificación puede servir como elemento de prueba ante la Administración tributaria o los tribunales de la voluntad de la organización de cumplir sus obligaciones fiscales.
La norma no contiene requisitos específicos sobre IA, de modo que cualquier vínculo debe construirse desde el propio sistema de gestión. Tres puntos de contacto resultan razonables:
- Identificación de riesgos. Si una herramienta de IA interviene en la preparación de declaraciones, en la contestación de requerimientos o en la selección de criterios, debe figurar en el mapa de riesgos tributarios de la organización.
- Controles y trazabilidad. Los controles descritos en el apartado anterior (fuente, vigencia, validación humana, registro) son los que permiten demostrar que el uso de IA se produjo con diligencia.
- Calidad del dato. Como recuerda la guía UNE 0085, que complementa las especificaciones UNE 0077, 0078 y 0079, la calidad del dato condiciona el resultado de la IA; un sistema de compliance sólido debe ocuparse también de ese aspecto.
En la práctica, un despacho que asesora a clientes con sistema de compliance tributario puede ofrecer un valor añadido: documentar el uso de IA como un control más, y no como una zona sin gobierno.
Nuestra perspectiva
En Ai Consultas sostenemos que la IA aplicada al ámbito tributario solo es útil para un profesional si puede responder a una pregunta: ¿de dónde procede esta afirmación? Por ello trabajamos exclusivamente con fuentes oficiales españolas y con una arquitectura multiagente que estructura cada respuesta según su contexto, fiscal, laboral o legal, en lugar de ofrecer un texto genérico.
Entendemos que la especialización en derecho nacional no es un matiz comercial, sino la condición para reducir errores: la vigencia de una norma, la diferencia entre régimen común y foral o el plazo de un recurso no admiten aproximaciones. Y entendemos también que la herramienta debe liberar tiempo del profesional para el criterio, la estrategia y la relación con el cliente, que es donde se genera el valor de un despacho. Para dimensionar ese retorno, hemos publicado un análisis de KPI y ROI de la IA legal para despachos.
— Ai Consultas
Qué ofrece Ai Consultas a despachos y asesorías
Ai Consultas es una plataforma de IA jurídica para profesionales en España, con módulos fiscal, laboral y legal. Responde consultas, genera, resume y anonimiza documentos y automatiza la gestión de notificaciones de la AEAT, con respuestas basadas en normativa y jurisprudencia oficial.

Las tarifas publicadas son las siguientes: el Plan Total Asistente Jurídico cuesta 90 € al mes; el módulo Documentos, 19,90 € al mes o 199 € al año; y el módulo Notificaciones AEAT, 24,90 € al mes o 249 € al año. Puede consultarlas en la página de planes y precios, conocer el módulo de IA Fiscal o revisar el conjunto de soluciones para asesores y despachos.
Preguntas frecuentes
¿Utiliza la Agencia Tributaria inteligencia artificial para decidir inspecciones?
La Agencia Tributaria declara que prioriza la IA en información, asistencia y prevención, y que sus actuaciones automatizadas no descansan exclusivamente en resultados de IA, sino que cuentan con supervisión humana. También distingue la IA de los sistemas deterministas de análisis de riesgos, que no lo son si funcionan con reglas humanas. Para conocer el alcance actual, conviene consultar su página oficial sobre inteligencia artificial.
¿Puede un asesor fiscal confiar en una IA generalista?
Como punto de partida para explorar un tema, puede ser orientativa, pero no debe sustentar un asesoramiento sin verificación. Los modelos generalistas pueden citar normativa derogada o de otro ámbito territorial. Un profesional debe exigir la fuente, la vigencia y comprobar el precepto antes de trasladar la respuesta al cliente.
¿Exige la UNE 19602 un protocolo específico para la IA?
No, la norma regula sistemas de gestión de compliance tributario y no contiene requisitos específicos sobre IA. Ahora bien, si una organización usa IA en procesos con relevancia tributaria, lo coherente es incluirla en la identificación de riesgos y documentar los controles aplicados.
¿Qué tareas conviene automatizar primero en un despacho?
Las de menor riesgo y mayor repetición: clasificación de notificaciones, resúmenes de documentos, borradores de comunicaciones y búsqueda de normativa con fuente. Las decisiones de fondo y la firma del escrito corresponden siempre al profesional.
Fuentes
- Agencia Tributaria: Cuestiones sobre Inteligencia Artificial
- Agencia Tributaria: Estrategia de Inteligencia Artificial (2024)
- Agencia Tributaria: Estrategia de Inteligencia Artificial (2025)
- OCDE: IA en la administración tributaria
- BOE: Reglamento (UE) 2024/1689
- BOE núm. 27 de 2026, disposición 2205
- UNE: La referencia del compliance tributario
- UNE: Guía para la implantación del Gobierno del Dato