La inteligencia artificial puede acelerar la lectura de un requerimiento de la AEAT, ordenar la documentación y redactar un borrador de contestación o de alegaciones, siempre que el profesional verifique el procedimiento, los plazos y las citas normativas antes de presentar nada. La IA no sustituye al criterio del asesor: reduce el tiempo de análisis y de redacción, pero la responsabilidad sobre el escrito presentado sigue siendo humana. Este artículo explica cómo incorporarla al flujo de un despacho, qué debe comprobarse en cada fase y qué riesgos conviene controlar.
En resumen
- La IA resulta útil para clasificar el requerimiento, extraer los datos relevantes, preparar un borrador y detectar omisiones, pero no determina por sí sola el plazo ni la vía de presentación.
- Antes de redactar, debe identificarse el procedimiento (requerimiento de información, verificación de datos, comprobación limitada, trámite de audiencia o expediente sancionador), porque de él depende lo que cabe alegar y cuándo.
- Los datos de clientes exigen especial cautela: conviene aplicar minimización, anonimización y herramientas con garantías de confidencialidad, conforme a las orientaciones de la AEPD.
- Toda cita legal o jurisprudencial generada con IA debe contrastarse con el BOE o con la fuente oficial antes de incluirla en el escrito.
- Una herramienta especializada, que trabaje solo con fuentes oficiales españolas, reduce el riesgo de errores frente a una IA generalista, aunque no elimina la revisión final.
Tabla de contenidos
- Qué es un requerimiento de la AEAT y qué puede solicitar
- Qué comprobar antes de pedir ayuda a la IA
- Cómo se integra la IA en el flujo de trabajo del despacho
- Alegaciones a la AEAT con IA: qué deben incluir
- Fuentes oficiales para contrastar lo que genera la IA
- Riesgos de precisión, confidencialidad y protección de datos
- La revisión profesional no es opcional
- Nuestra perspectiva
- Cómo puede ayudar Ai Consultas en la gestión de requerimientos
- Preguntas frecuentes
- Fuentes
Qué es un requerimiento de la AEAT y qué puede solicitar
Según la ficha oficial de la Agencia Tributaria, el requerimiento de información es una comunicación o actuación individualizada mediante la cual la Administración obtiene datos con trascendencia tributaria. Puede pedir datos, informes, antecedentes y justificantes relacionados con las obligaciones propias del destinatario o con sus relaciones económicas, profesionales o financieras con terceros.
Conviene distinguir este requerimiento de otras comunicaciones que también se denominan así en la práctica y que se integran en procedimientos de gestión, como la verificación de datos o la comprobación limitada. En todos ellos se pide aportar documentación, pero las consecuencias y los trámites posteriores son distintos.
Hay además un criterio que el profesional debe tener presente al analizar cualquier requerimiento. El TEAC ha sostenido que la información requerida debe tener trascendencia tributaria y que, cuando esta no resulta ostensiblemente del expediente, el requerimiento debe justificarla expresamente para cumplir el requisito de motivación. Una IA bien instruida puede señalar si el escrito recibido explica por qué se solicita cada dato, pero la valoración de si esa motivación es suficiente corresponde al asesor.
Tipos de requerimiento que aparecen con más frecuencia
- Requerimiento de información a terceros o al propio obligado, para contrastar operaciones, facturas o relaciones económicas.
- Requerimiento dentro de una verificación de datos, cuyo objeto es aclarar o justificar discrepancias entre declaraciones o autoliquidaciones.
- Requerimiento en una comprobación limitada, donde se solicita documentación y, antes de resolver, se notifica la propuesta para alegaciones.
- Notificación de inicio o trámite de audiencia en un expediente sancionador, que abre la posibilidad de alegar.
Qué comprobar antes de pedir ayuda a la IA
La calidad de una contestación depende, en primer lugar, de haber identificado bien el procedimiento. Una herramienta de IA trabaja con el texto que recibe; si el asesor no le indica el tipo de actuación, el órgano y la fecha de notificación, la respuesta será genérica y puede ser incorrecta.
Plazo y cómputo
El plazo figura en la propia notificación y debe leerse en ella. La Ley 39/2015, publicada en el BOE, regula el cómputo, la ampliación y la tramitación de los plazos administrativos, y establece la preferencia de las notificaciones electrónicas en los términos legales. Para el despacho, esto implica un control propio de la fecha de puesta a disposición y de acceso a la notificación, no delegable en un modelo de lenguaje.
En algunos procedimientos los plazos están además regulados de forma específica. Por ejemplo, la ficha de verificación de datos del IRPF indica que, antes de la resolución o liquidación provisional, debe notificarse una propuesta para alegar durante diez días. En la comprobación limitada, la ficha oficial recoge ese mismo trámite de diez días para alegaciones, salvo que proceda prescindir expresamente de él, y fija un plazo de resolución de seis meses. Para profundizar en este procedimiento, puede consultarse esta guía sobre la comprobación limitada de la AEAT.
Vía de presentación
La ficha del requerimiento de información de Inspección contempla la presentación telemática, la presencial, por Correos y por los demás lugares del artículo 16 de la Ley 39/2015; la vía concreta debe contrastarse con la notificación recibida. Cuando se contesta de forma electrónica, la ayuda técnica de la sede explica que puede iniciarse con el CSV de la notificación y que, según el procedimiento, el interesado se identifica con certificado, DNI electrónico o Cl@ve; algunos trámites permiten incluso el acceso sin identificación mediante CSV.
El formulario solicita, entre otros datos, el expediente o referencia, el asunto y los datos de contacto, y permite adjuntar ficheros y redactar el motivo de la presentación. Ese campo de texto es precisamente donde un borrador asistido por IA puede aportar más, siempre que haya sido revisado.
Cómo se integra la IA en el flujo de trabajo del despacho
Un uso ordenado de la IA en requerimientos sigue una secuencia que mantiene al profesional en el centro. La AEAT describe en su propia política sobre inteligencia artificial que busca emplearla para aumentar la eficacia y la eficiencia, priorizando la información y la asistencia al contribuyente y la prevención; un despacho puede aplicar la misma lógica a su organización interna.
- Recepción y clasificación. La notificación se registra con su fecha, su CSV y su referencia de expediente. La IA puede identificar el tipo de actuación, el órgano emisor y los documentos que se piden.
- Extracción de datos. Se obtienen los conceptos, los ejercicios, los importes y las discrepancias señaladas, y se vuelcan en una ficha de trabajo.
- Anonimización previa. Antes de introducir documentación en cualquier sistema, se suprimen o sustituyen los datos personales que no sean necesarios. Existe un procedimiento práctico para anonimizar documentos legales con las técnicas de supresión, sustitución, seudonimización y agregación.
- Borrador de contestación. La IA propone una estructura: antecedentes, documentación aportada, explicación de cada discrepancia y petición final.
- Contraste normativo. El asesor verifica cada referencia legal en el BOE y en la doctrina administrativa.
- Firma y presentación. Solo tras la revisión humana se registra el escrito por la vía indicada en la notificación.
El uso de IA en procesos tributarios también se analiza en el ámbito profesional europeo; puede resultar de interés esta exposición sobre la aplicación de IA en procesos tributarios, que insiste en la supervisión de los profesionales.
Tareas donde la IA aporta más valor
- Resumir notificaciones extensas y listar con precisión lo que la Administración solicita.
- Cruzar la documentación del cliente con el listado de requerimientos para detectar lo que falta.
- Redactar la cronología de hechos de forma clara y coherente.
- Proponer un índice de anexos y una numeración de documentos.
- Generar una versión inicial del escrito que el profesional ajusta al caso.
Tareas que no deben delegarse
- Determinar si el plazo ha comenzado a correr y cuándo vence.
- Decidir qué argumentos conviene plantear y cuáles no.
- Valorar la estrategia ante una eventual sanción o liquidación.
- Confirmar la vigencia de normas, criterios y sentencias citados.
Alegaciones a la AEAT con IA: qué deben incluir
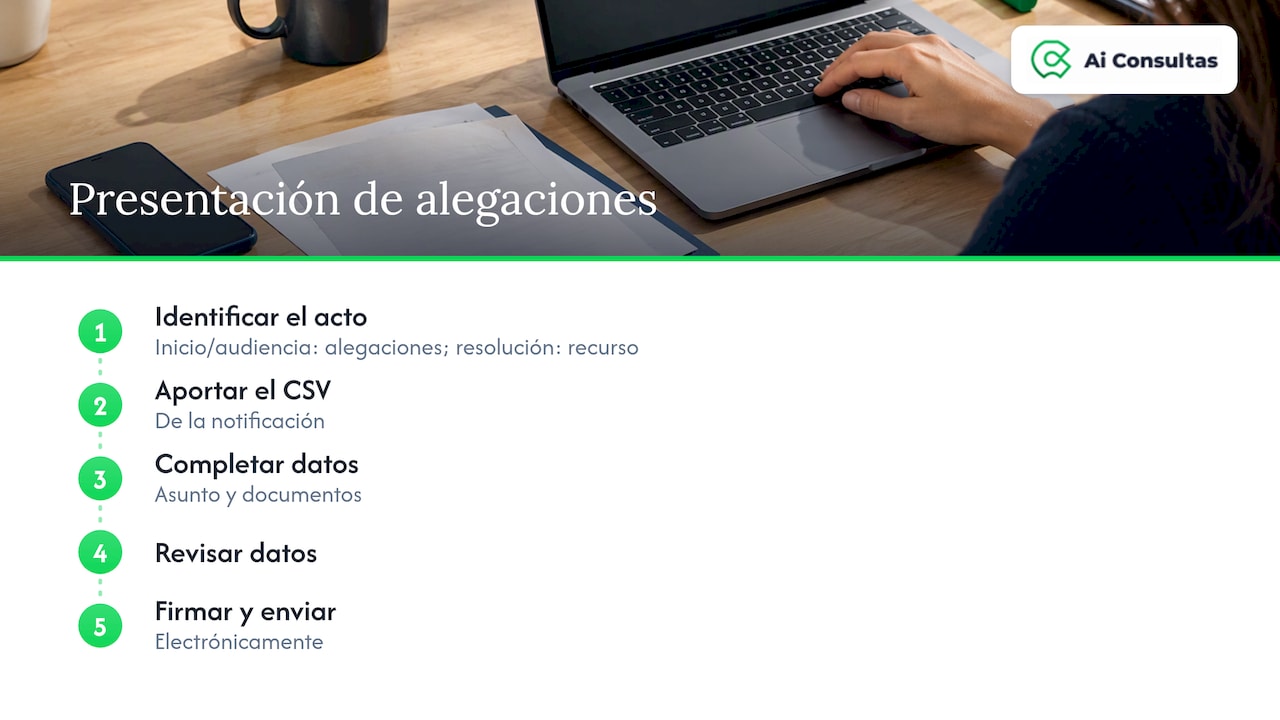
Las alegaciones proceden en momentos concretos. La AEAT explica en su ayuda sobre expedientes sancionadores que la notificación de inicio o de trámite de audiencia permite presentarlas, mientras que, si se trata de una resolución, lo que cabe es un recurso. Para presentarlas se exige aportar el CSV de la notificación; después se cumplimentan el asunto y los documentos, se revisan los datos y se firma y envía electrónicamente.
La explicación general sobre recursos añade que algunos procedimientos permiten contestar requerimientos, formular alegaciones o aportar documentación antes de dictarse el acto, y que los recursos procedentes aparecen detallados en la propia notificación. Si el acto ya se ha dictado, el camino pasa por el recurso de reposición o por la reclamación económico-administrativa; en la comprobación limitada, la ficha oficial sitúa ambas posibilidades, normalmente, en el plazo de un mes según las condiciones de la notificación.
Contenido mínimo de un escrito sólido
- Identificación del obligado, del representante y del expediente, con la referencia exacta de la notificación.
- Hechos, ordenados cronológicamente y vinculados a prueba documental.
- Fundamentos jurídicos, con las normas aplicables citadas de forma verificable.
- Documentación aportada, numerada y descrita.
- Petición concreta: archivo, rectificación de la propuesta, admisión de la prueba o la que corresponda.
La publicación profesional ReDigital, del Consejo General de Economistas, plantea la IA generativa como ayuda para ordenar y redactar borradores de alegaciones, con tres cautelas: leer primero la notificación, aportar al modelo los hechos y el contexto relevantes, y revisar el texto generado para comprobar que es correcto, que se adapta al caso y que no omite nada. Ese método encaja con la práctica de cualquier despacho.
Un ejemplo de instrucción útil
Una instrucción eficaz a la IA no pide “unas alegaciones”, sino que concreta: tipo de procedimiento, ejercicio, discrepancia señalada, documentos disponibles y tono formal. El resultado debe tratarse como un primer borrador. Si la herramienta cita un artículo o una resolución, el siguiente paso es abrir el BOE o la base de doctrina y comprobar que el texto existe, está vigente y dice lo que se le atribuye.
Fuentes oficiales para contrastar lo que genera la IA
La referencia normativa básica del procedimiento tributario es la Ley 58/2003, General Tributaria, que incluye normas sobre actuaciones y procedimientos tributarios, notificaciones, prueba y facultades de comprobación e investigación. El BOE advierte de que el texto consolidado es informativo y de que, para fines jurídicos, debe consultarse la publicación oficial. Esa distinción importa: una respuesta generada con IA que reproduzca una versión desactualizada de un precepto puede llevar a un escrito defectuoso.
Una lista de comprobación mínima antes de firmar:
- El artículo citado existe y su redacción vigente coincide con la reproducida.
- La resolución del TEAC, del tribunal o la consulta vinculante existe y su criterio no ha sido superado.
- Las fechas, los importes y los ejercicios coinciden con la notificación y con la documentación del cliente.
- El escrito responde a lo que se pide y no a una pregunta distinta.
Las herramientas que trabajan solo con fuentes oficiales españolas reducen este riesgo de partida, y existe un análisis de los límites de una IA generalista en trámites ante la AEAT que desarrolla las diferencias.
Riesgos de precisión, confidencialidad y protección de datos
Un requerimiento contiene datos personales, económicos y a veces especialmente sensibles. Introducirlos en un sistema sin las garantías adecuadas puede vulnerar el deber de confidencialidad del profesional y la normativa de protección de datos.
La AEAT fija en su compromiso ético sobre IA criterios que sirven de guía: legalidad, transparencia, equidad y calidad, incluida la robustez de los datos, la consistencia de la información, la minimización de errores y el control humano durante todo el ciclo de vida del sistema. Establece además que el uso de IA debe cumplir la normativa específica de IA y la aplicable a la actuación concreta, junto con la protección de datos, la seguridad de la información y la confidencialidad tributaria.
La guía de la AEPD sobre adecuación al RGPD en tratamientos con IA enumera los elementos que deben considerarse: legitimación, información, derechos, decisiones automatizadas, exactitud, minimización, evaluación de impacto y proporcionalidad. Sus orientaciones sobre IA agéntica, de febrero de 2026, advierten de que no basta con conocer la tecnología como usuario: hay que comprender sus fundamentos, su alcance y sus límites, y gestionar sus vulnerabilidades cuando se tratan datos personales.

La propia política de la AEPD sobre IA generativa prevé que los casos de uso que procesen información personal, sensible o confidencial se implementen preferentemente en sistemas internos o ad hoc, con control operativo y supervisión directa de la confidencialidad y de la limitación de la finalidad. Un despacho puede tomarlo como referencia al elegir proveedor.
Medidas prácticas para el despacho
- Anonimizar o seudonimizar antes de introducir documentos, y conservar la tabla de equivalencias fuera del sistema. Hay una guía sobre los errores frecuentes al anonimizar.
- Cifrar los documentos en tránsito y en reposo, como explica esta guía de cifrado de documentos legales.
- Formalizar con el proveedor las condiciones de tratamiento y verificar si los datos se emplean para entrenar modelos.
- Documentar internamente qué tareas se asisten con IA y quién las supervisa.
- Formar al equipo en los límites de la herramienta.
La revisión profesional no es opcional
La AEAT sostiene que las decisiones humanas relacionadas con un acto administrativo prevalecen sobre cualquier producto generado por la IA y que debe existir responsabilidad humana durante todo el ciclo de vida del sistema. En su página sobre IA añade que sus actuaciones automatizadas no descansan exclusivamente en resultados de IA y que las personas supervisan y validan sus propuestas, conforme al principio human in the loop. Si la Administración se impone esa disciplina, el despacho que contesta debe imponérsela también.
El riesgo no es teórico. En julio de 2026, el CGPJ informó de que el TSXG multó con 1.800 euros a un abogado por presentar un recurso con 24 citas inventadas o incoherentes, y destacó la necesidad de un control humano consciente y efectivo. El caso ilustra lo que ocurre cuando un texto jurídico generado se presenta sin verificarlo.
Revisión en tres capas
- Formal: identificación correcta, expediente, plazo, vía de presentación y anexos completos.
- Material: hechos coincidentes con la documentación y cifras conciliadas.
- Jurídica: normas vigentes, criterios aplicables y coherencia de la petición con el procedimiento.
El profesional que firma debe poder defender cada afirmación del escrito sin recurrir a la herramienta.
Nuestra perspectiva
Los despachos no necesitan una IA que escriba más deprisa, sino una que se equivoque menos. En materia tributaria, un requerimiento mal contestado puede derivar en una liquidación, una sanción o un plazo perdido, y la diferencia entre un buen y un mal resultado suele estar en la precisión de las fuentes.
Por eso diseñamos Ai Consultas para trabajar exclusivamente con fuentes oficiales españolas y con una arquitectura multiagente que estructura cada respuesta según el contexto del caso: fiscal, laboral o legal. Nuestro objetivo es que el profesional reciba un análisis ordenado y trazable, y que dedique su tiempo a lo que solo él puede hacer: decidir la estrategia y firmar.
Creemos que la IA bien utilizada amplía la capacidad de una asesoría sin aumentar sus costes, porque libera horas de lectura, clasificación y redacción inicial. Y creemos que la revisión humana no es un freno, sino la garantía que el cliente espera de su despacho.
Ai Consultas
Cómo puede ayudar Ai Consultas en la gestión de requerimientos
Para los despachos que reciben notificaciones de la AEAT de forma recurrente, Ai Consultas ofrece un módulo de Notificaciones AEAT que automatiza su gestión, por 24,90 € al mes o 249 € al año, y un módulo de Documentos para generar, resumir y anonimizar escritos legales, por 19,90 € al mes o 199 € al año. El Plan Total Asistente Jurídico cuesta 90 € al mes. Los detalles están en la página de planes y precios.

Si el despacho prefiere conocer primero el enfoque, puede consultar el módulo de Notificaciones AEAT o la guía sobre IA para notificaciones AEAT y recursos fiscales.
Preguntas frecuentes
¿Puede la IA contestar sola un requerimiento de la AEAT?
No debería. La IA puede preparar un borrador, resumir la notificación y señalar documentación pendiente, pero el plazo, la vía de presentación y la estrategia deben ser verificados por un profesional. La AEAT defiende que las decisiones humanas prevalecen sobre cualquier producto generado por IA, y ese mismo criterio es el prudente para el despacho.
¿Qué datos conviene no introducir en una herramienta de IA?
No deben introducirse datos personales o económicos que no sean necesarios para la tarea, ni documentos sin anonimizar en sistemas cuyas condiciones de tratamiento se desconozcan. Conviene aplicar minimización, seudonimizar y elegir proveedores que ofrezcan garantías de confidencialidad, siguiendo las orientaciones de la AEPD.
¿Sirve la IA para redactar alegaciones?
Sí, como apoyo para ordenar los hechos y estructurar el escrito. Antes de presentarlas hay que leer la notificación, aportar el contexto del caso y comprobar que cada cita normativa existe y está vigente. Las alegaciones proceden en trámites como la audiencia o la notificación de inicio de un expediente sancionador, no contra una resolución ya dictada, donde cabe recurso.
¿Qué diferencia hay entre una IA generalista y una especializada en derecho español?
Una IA generalista no está limitada a fuentes oficiales españolas y puede inventar referencias o aplicar criterios de otros ordenamientos. Una herramienta especializada, como la que ofrece Ai Consultas, se diseña para trabajar con normativa y jurisprudencia oficial de España, lo que reduce ese riesgo, aunque el profesional siga revisando el resultado.
Fuentes
- Agencia Tributaria: Requerimiento de información de Inspección
- DYCTEA, criterio del TEAC sobre trascendencia tributaria
- Ley 39/2015, de 1 de octubre (BOE)
- Agencia Tributaria: IRPF, verificación de datos
- Agencia Tributaria: Procedimiento de comprobación limitada
- Agencia Tributaria: Cómo contestar requerimientos o presentar documentación
- Agencia Tributaria: Cómo presentar alegaciones sobre un expediente sancionador
- Agencia Tributaria: Recursos
- Agencia Tributaria: Inteligencia Artificial, cuestiones frecuentes
- ReDigital, Consejo General de Economistas: alegaciones a la AEAT con IA
- BOE: Ley 58/2003, General Tributaria
- Agencia Tributaria: compromiso ético en el uso de la IA
- AEPD: adecuación al RGPD de tratamientos con IA
- AEPD: orientaciones sobre IA agéntica
- AEPD: política general para el uso de IA generativa
- CGPJ: el TSXG multa a un abogado por el uso sin verificar de IA
- Zastosowanie AI w procesach podatkowych