El procedimiento de inspección tributaria en España se articula en tres fases: inicio, tramitación y terminación. Así lo recoge el Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria, aprobado por el Real Decreto 1065/2007, que desarrolla la Ley General Tributaria (LGT). La primera comunicación notifica el comienzo de las actuaciones; la última, normalmente un acta seguida de un acuerdo de liquidación, fija la deuda y, en su caso, abre el expediente sancionador. Entre ambas se concentran los plazos, los derechos del obligado tributario y las decisiones que más condicionan el resultado final.
Este artículo recorre cada fase con la perspectiva de un despacho que debe asesorar a su cliente, explica los tipos de actas y sus consecuencias, y detalla los plazos que conviene tener controlados desde el primer día.
En resumen
- La inspección se desarrolla en tres fases: inicio (comunicación al obligado), tramitación (requerimientos, diligencias, comparecencias) y terminación (acta y liquidación).
- El plazo general de las actuaciones es de 18 meses, ampliable a 27 meses en supuestos como una cifra de negocios igual o superior a la exigida para auditar cuentas o la integración en un grupo de consolidación fiscal.
- Existen tres tipos de actas: con acuerdo, de conformidad y de disconformidad, con efectos muy distintos sobre la sanción y sobre los recursos posibles.
- Desde la notificación del inicio, el contribuyente ya no puede regularizar de forma espontánea los conceptos y periodos inspeccionados mediante declaraciones extemporáneas.
Tabla de contenidos
- Marco normativo: qué regula el procedimiento inspector
- Primera fase: inicio de las actuaciones
- Segunda fase: tramitación
- Tercera fase: terminación
- Tipos de actas de inspección y sus efectos
- Plazos clave tras el acta y recursos disponibles
- Perspectiva de Ai Consultas: dónde se pierde el procedimiento
- Cómo ayuda Ai Consultas en un procedimiento inspector
- Preguntas frecuentes
- Fuentes
Marco normativo: qué regula el procedimiento inspector
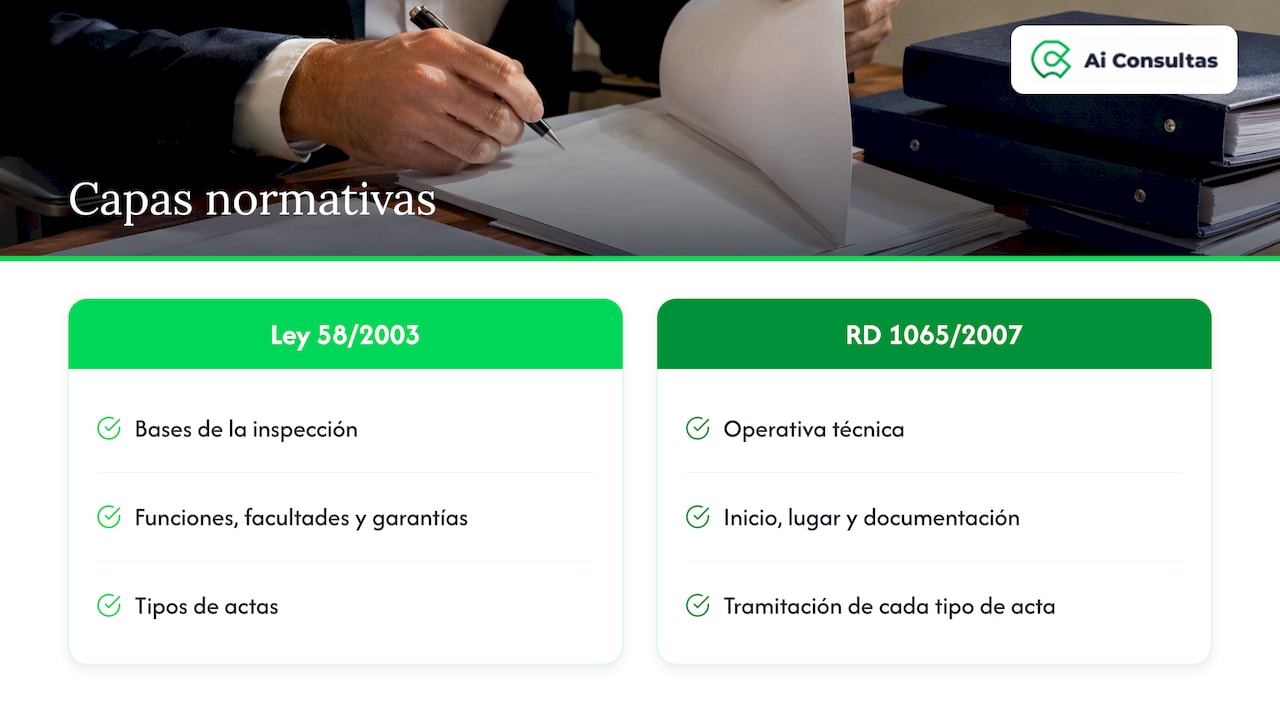
El procedimiento se asienta sobre una doble capa normativa. La Ley 58/2003, General Tributaria, establece las bases: funciones de la inspección, facultades, derechos y garantías, y los tipos de actas. El Reglamento aprobado por el Real Decreto 1065/2007 detalla la operativa técnica: cómo se comunica el inicio, dónde se desarrollan las actuaciones, cómo se documentan y cómo se tramita cada tipo de acta.
La sede electrónica de la Agencia Tributaria describe el procedimiento inspector de comprobación e investigación con esa misma estructura de tres fases, y recuerda que las actuaciones terminan, según el caso, en actas con acuerdo, de conformidad o de disconformidad.
Conviene distinguir dos planos que a menudo se confunden. Una cosa son las facultades de inspección (entrada en fincas, examen de la contabilidad, requerimiento de documentación) y otra las actuaciones procedimentales que integran el procedimiento formal. El Reglamento permite ejercer las primeras incluso fuera de un procedimiento inspector abierto, de modo que la Administración puede recabar información sin que haya empezado, todavía, la cuenta atrás de los 18 meses.
Primera fase: inicio de las actuaciones
Cómo se inicia
El procedimiento puede comenzar de oficio, por decisión de los órganos de inspección conforme a sus planes de actuación, o a petición del obligado tributario en los supuestos previstos. En la práctica, la inmensa mayoría de los procedimientos arrancan con una comunicación de inicio notificada al obligado, que identifica el alcance de las actuaciones, es decir, qué tributos y periodos se van a revisar, y cita a comparecer en un lugar y una fecha determinados.
Para los despachos, esta comunicación es el primer punto crítico. Se notifica por vía electrónica a quienes están obligados a recibir notificaciones electrónicas, de modo que una gestión deficiente del buzón puede traducirse en una notificación rechazada por transcurso de plazo y en una entrada en el procedimiento sin haber preparado nada. Sobre este riesgo operativo, resulta útil la guía sobre notificaciones DEHú para despachos.
Alcance: general o parcial
Las actuaciones pueden tener alcance general, cuando se comprueba la totalidad de los elementos de la obligación tributaria del periodo, o alcance parcial, cuando se limitan a determinados elementos o hechos imponibles. El alcance se comunica al inicio y condiciona el efecto de una eventual regularización sobre futuros procedimientos: lo que queda comprobado con alcance general no puede volver a revisarse salvo hechos nuevos, mientras que en el parcial la Administración conserva margen para otras comprobaciones sobre el mismo periodo.
Un alcance parcial no es, por tanto, una buena noticia automática para el cliente. Reduce el foco inmediato, pero deja abierta la puerta a nuevas actuaciones sobre el mismo impuesto y ejercicio dentro del periodo de prescripción.
Lugar y horario
Las actuaciones pueden desarrollarse en los locales o la oficina del obligado, en las oficinas de la Administración, en el lugar donde exista alguna prueba al menos parcial del hecho imponible, o donde se encuentren los libros y la documentación. En la comunicación de inicio se indica la primera cita; las siguientes se fijan en diligencias. El lugar elegido tiene consecuencias prácticas, porque determina qué documentación debe estar disponible y quién debe atender a los actuarios.
Efecto inmediato: cierre de la regularización espontánea
Una consecuencia esencial del inicio es que, desde la notificación, el obligado ya no puede presentar declaraciones o autoliquidaciones extemporáneas sobre los conceptos y periodos que se inspeccionan con el fin de evitar el régimen sancionador ordinario. Es decir, la ventaja de los recargos reducidos por presentación voluntaria desaparece. Para entender qué se pierde exactamente, conviene repasar el cálculo de recargos por declaración extemporánea y comprobar, antes de la notificación, si todavía hay margen de regularización.
Segunda fase: tramitación
La tramitación es la parte más larga del procedimiento y la que más depende de la colaboración entre el obligado, su asesor y los actuarios. Se compone de requerimientos de documentación, comparecencias, análisis de contabilidad y soportes, contraste con información de terceros y, en ocasiones, visitas al domicilio o establecimiento.
Cómo se documentan las actuaciones
Todo lo que ocurre queda reflejado en cuatro tipos de documentos:
- Comunicaciones, mediante las que la Administración informa de actos del procedimiento (inicio, ampliación de plazos, trámite de audiencia).
- Diligencias, que recogen hechos, manifestaciones y resultados de las actuaciones, sin contener propuesta de liquidación.
- Informes, ampliatorios o de valoración, que acompañan a las actas o responden a cuestiones técnicas.
- Actas, que documentan el resultado de las actuaciones y, en su caso, incluyen la propuesta de liquidación.
La diligencia merece atención particular. Lo que el obligado o su representante manifiesta en ella puede utilizarse después en el acta, de modo que conviene revisar su contenido antes de firmarla y dejar constancia de las discrepancias que existan sobre los hechos.
Derechos y obligaciones durante la tramitación
El obligado tiene derecho a ser informado de sus derechos y obligaciones, a ser asistido por un asesor, a conocer el estado de tramitación, a no aportar documentos que ya obren en poder de la Administración y a que las actuaciones se desarrollen de la forma que le resulte menos gravosa. A cambio, debe atender los requerimientos, facilitar el examen de documentos y justificantes, y comparecer cuando se le cite.
El incumplimiento de estos deberes no es neutro. Puede dar lugar a sanciones por resistencia, obstrucción, excusa o negativa a las actuaciones, y además condiciona el cómputo del plazo, como se explica a continuación. Cuando el expediente derive de una calificación de conflicto en la aplicación de la norma, existe además un trámite específico de alegaciones; el análisis de si en esos casos cabe sanción se desarrolla en este artículo sobre sanciones por conflicto en la aplicación de la norma tributaria.
El plazo de las actuaciones
El plazo es el apartado donde más errores se cometen. Según el artículo 150 de la LGT, las actuaciones deben concluir en 18 meses con carácter general, y en 27 meses cuando concurre alguna de estas circunstancias:
- Que la cifra anual de negocios del obligado sea igual o superior a la exigida para auditar sus cuentas.
- Que el obligado esté integrado en un grupo sometido al régimen de consolidación fiscal o al régimen especial de grupo de entidades que sea objeto de comprobación.
- Que el objeto del procedimiento sea el Impuesto Complementario.
La Agència Tributària de Catalunya recoge igualmente que el umbral de auditoría o la pertenencia a un grupo de consolidación fiscal permiten que las actuaciones concluyan en 27 meses.
Dentro de ese cómputo hay tres conceptos que el despacho debe controlar con un calendario propio:
- Interrupciones justificadas: períodos en los que la Administración no puede proseguir, por ejemplo, por la solicitud de información a otros Estados, que no cuentan para el plazo.
- Dilaciones imputables al obligado: retrasos en la aportación de documentación o aplazamientos de citas solicitados por el contribuyente, que también se descuentan.
- Incumplimientos del plazo: la superación del plazo no anula las actuaciones realizadas, pero impide que se interrumpa la prescripción con ellas y reduce o elimina efectos como la exigencia de intereses de demora desde ese momento.
Una práctica sensata es anotar, en cada diligencia, la fecha y la causa de cualquier dilación que la Administración impute al cliente, porque el cómputo final se discute con frecuencia en la fase de recurso.
Trámite de audiencia y propuesta
Al cerrar la tramitación, y antes de formalizar el acta, la inspección comunica al obligado la proximidad del fin de las actuaciones y le concede un trámite de audiencia previo, con puesta de manifiesto del expediente. Es el momento idóneo para presentar alegaciones, aportar prueba adicional y valorar si compensa negociar un acta con acuerdo o firmar de conformidad. Como regla de organización, el despacho debería haber reunido para entonces un expediente propio con las diligencias, los requerimientos atendidos y un cálculo alternativo de la cuota.
Tercera fase: terminación
El procedimiento termina de varias formas: por la liquidación derivada de un acta, por la caducidad cuando se supera el plazo sin resolución, o por el inicio de otro procedimiento, por ejemplo, un proceso penal si se aprecian indicios de delito contra la Hacienda Pública. La forma más habitual es el acta, y de su tipo depende casi todo lo demás.
Tipos de actas de inspección y sus efectos
La Agencia Tributaria distingue tres tipos principales de actas: con acuerdo, de conformidad y de disconformidad. La siguiente tabla resume las diferencias esenciales según la Ley General Tributaria.
| Tipo de acta | Cuándo se firma | Reducción de la sanción | Recurso posible |
|---|---|---|---|
| Con acuerdo | Cuando hay que apreciar conceptos de difícil cuantificación o estimar valores, y se alcanza un acuerdo con la inspección, con autorización del órgano superior y, normalmente, aval o garantía | 50 % | Liquidación y sanción no recurribles en vía administrativa; sí contencioso-administrativo, con pérdida de la reducción si se interpone |
| De conformidad | Cuando el obligado acepta la propuesta de regularización | 30 % | Recurso posible, con pérdida de la reducción si se recurre la liquidación o la sanción en los términos legales |
| De disconformidad | Cuando el obligado no firma o no acepta la propuesta | Ninguna reducción por conformidad | Alegaciones previas y recurso posterior |
Acta con acuerdo
La Ley 58/2003 las introdujo para reducir la conflictividad. Se reservan a supuestos en los que la norma exige apreciar hechos o circunstancias de difícil cuantificación, valorar o estimar importes. La sanción se reduce un 50 %, pero esta reducción queda condicionada a que no se interponga recurso contencioso-administrativo, y la liquidación y la sanción no pueden recurrirse en vía administrativa. Conviene ponderarla cuando el riesgo de litigar sea alto y la cuantificación sea realmente discutible, porque se renuncia a la revisión administrativa.
Acta de conformidad
El obligado acepta la propuesta de regularización contenida en el acta. Se beneficia de la reducción del 30 % de la sanción y, si la Administración no notifica una liquidación distinta en el plazo legal de un mes desde la fecha del acta, se entiende dictada la liquidación conforme a la propuesta. Este automatismo exige vigilar el calendario, pues un acta firmada sin análisis previo puede cerrar discusiones que habrían tenido recorrido.
Acta de disconformidad
Si el obligado no está de acuerdo, o se niega a firmar, la inspección formaliza el acta con su propuesta y un informe del actuario. El interesado dispone de un plazo de 15 días para formular alegaciones ante el órgano competente para liquidar, que dicta después el acuerdo de liquidación. No se aplica la reducción por conformidad, aunque sigue disponible la rebaja por pago en plazo si no se recurre.
Plazos clave tras el acta y recursos disponibles
Después del acta, los plazos son cortos y mezclan normas distintas:
- Acta de conformidad: un mes para que la Administración notifique una liquidación diferente; si no lo hace, se entiende liquidada conforme al acta.
- Acta de disconformidad: 15 días para alegaciones, y a continuación acuerdo de liquidación.
- Contra la liquidación: recurso de reposición o reclamación económico-administrativa, ambos en el plazo de un mes desde el día siguiente a la notificación. Los requisitos del primero se detallan en la guía sobre el recurso de reposición ante la AEAT.
- Suspensión: la ejecución de la deuda puede suspenderse con garantías suficientes, y el coste de aval entra en el cálculo de si compensa recurrir.
El procedimiento sancionador se tramita de forma separada, aunque coordinada, con el de liquidación. Si una de las dos resoluciones llega a recurrirse, conviene tener presente el efecto sobre la reducción de la sanción antes de firmar el acta.
Perspectiva de Ai Consultas: dónde se pierde el procedimiento
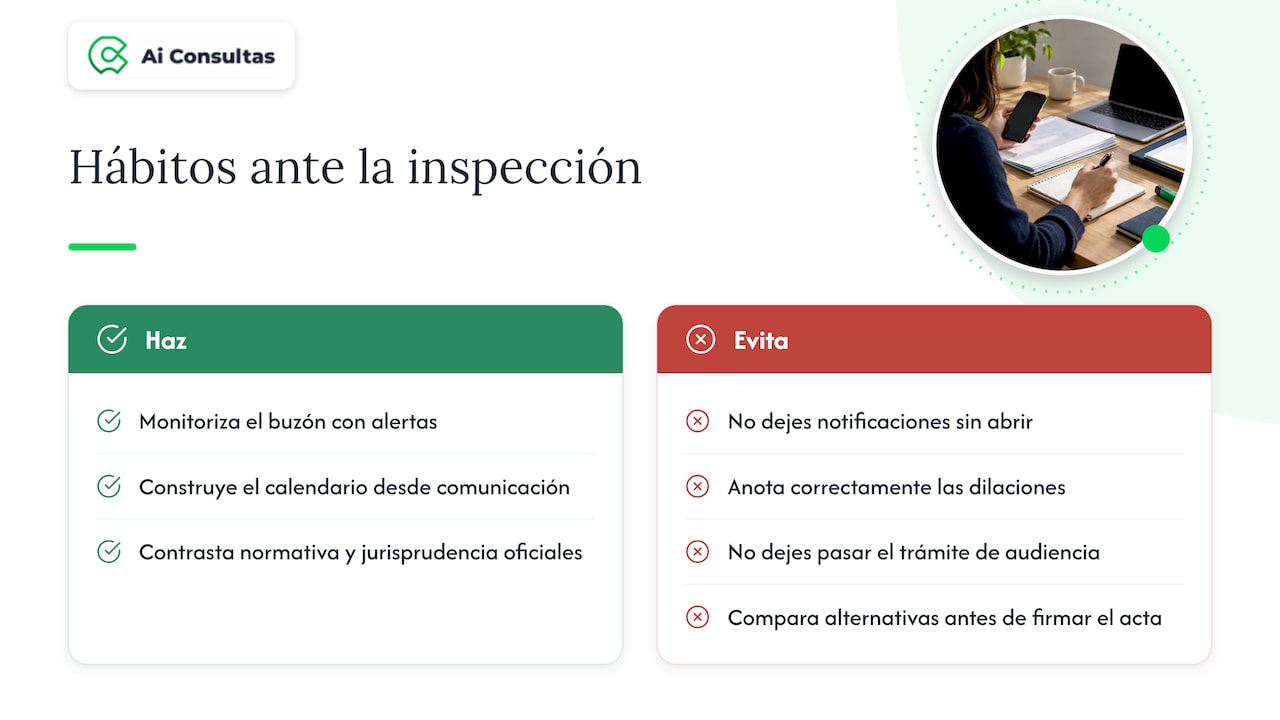
Desde nuestra experiencia trabajando con despachos que gestionan requerimientos y notificaciones de la AEAT, la inspección rara vez se pierde por una discrepancia de fondo. Con más frecuencia se pierde por la gestión del tiempo: una notificación no abierta, una dilación mal anotada, un trámite de audiencia que se deja pasar o un acta firmada sin comparar las alternativas.
Por eso defendemos tres hábitos. Primero, monitorizar el buzón electrónico con alertas, de manera que el inicio del procedimiento se detecte el mismo día. Segundo, construir el calendario del procedimiento desde la primera comunicación, con los 18 o 27 meses, las dilaciones y los plazos posteriores al acta. Tercero, contrastar siempre la normativa y la jurisprudencia aplicables con fuentes oficiales actualizadas, no con respuestas genéricas. En trámites ante la AEAT, una interpretación aproximada puede acarrear un recargo o una sanción, y por eso insistimos en las limitaciones de los asistentes generalistas en trámites fiscales.
— Ai Consultas
Cómo ayuda Ai Consultas en un procedimiento inspector
El módulo de notificaciones AEAT automatiza la recepción y el control de las comunicaciones electrónicas, para que el inicio de una inspección y cada requerimiento posterior queden registrados y con su plazo. Se contrata por 24,90 € al mes o 249 € al año. Para redactar escritos de alegaciones y resumir o anonimizar documentación del expediente, el módulo de Documentos cuesta 19,90 € al mes o 199 € al año. Los precios y condiciones de todos los módulos figuran en la página de planes y precios.

Si el despacho necesita además consultas fiscales, laborales y legales con respuestas basadas en fuentes oficiales, el Plan Total Asistente Jurídico cuesta 90 € al mes. Para una inspección en curso, también puede consultarse cómo la IA aplicada a notificaciones AEAT y recursos ordena los plazos de impugnación.
Preguntas frecuentes
¿Cuánto dura una inspección tributaria?
Como regla general, las actuaciones deben concluir en 18 meses desde la notificación del inicio. El plazo es de 27 meses si la cifra de negocios alcanza el umbral de auditoría o el obligado forma parte de un grupo de consolidación fiscal. Las dilaciones imputables al contribuyente y las interrupciones justificadas no se computan.
¿Qué diferencia hay entre inspección y comprobación limitada?
La comprobación limitada tiene un alcance más reducido: la Administración no puede, por ejemplo, examinar la contabilidad mercantil. La inspección permite una revisión completa de documentos, contabilidad y justificantes. Puede ampliar los detalles en nuestra guía sobre comprobación limitada de la AEAT.
¿Puedo regularizar mi situación una vez notificado el inicio?
No con efectos de regularización voluntaria. Desde la notificación, las declaraciones extemporáneas sobre los conceptos y periodos inspeccionados dejan de evitar el régimen sancionador ordinario. Cualquier regularización debe canalizarse a través del propio procedimiento.
¿Qué ocurre si no estoy de acuerdo con el acta?
Se firma como acta de disconformidad, con 15 días para alegar antes de la liquidación. Después, cabe recurso de reposición o reclamación económico-administrativa en el plazo de un mes desde la notificación de la liquidación. Conviene valorar con el asesor el efecto sobre las reducciones de la sanción.
Fuentes
- Real Decreto 1065/2007, Reglamento General de gestión e inspección tributaria (BOE)
- Procedimiento inspector de comprobación e investigación (Agencia Tributaria)
- Ley 58/2003, General Tributaria, texto consolidado (BOE)
- Artículo 150 de la Ley General Tributaria (Iberley)
- Inspección (Agència Tributària de Catalunya)