En una notificación electrónica de la Agencia Tributaria corren dos relojes distintos. El primero decide cuándo se tiene por notificado el acto: cuando se accede a su contenido o, si no se accede, al transcurrir 10 días naturales desde su puesta a disposición. El segundo es el plazo propio del acto (pagar, alegar, aportar documentación o recurrir), que comienza al día siguiente a la notificación y se cuenta según las reglas del procedimiento tributario concreto. Confundirlos es una de las causas más habituales de requerimientos no atendidos y de recursos extemporáneos.
Este artículo ordena ambos cómputos para asesorías, gestorías y despachos: cuándo se entiende practicada la notificación, cómo se cuentan los días, qué plazos acompañan a los actos más frecuentes y cómo evitar que un buzón sin revisar condicione la defensa del cliente.
En resumen
- Una notificación electrónica se entiende practicada en el momento en que se accede a ella en la sede electrónica o en la DEHú; si no se accede, se entiende rechazada a los 10 días naturales de su puesta a disposición.
- El plazo del trámite (alegaciones, pago, recurso) arranca el día siguiente a la notificación, y los plazos en días hábiles excluyen sábados, domingos y festivos.
- Los 10 días del rechazo son naturales y, según el TEAC, no se trasladan al siguiente día hábil si el último cae en inhábil.
- El pago voluntario de una liquidación depende de la fecha de notificación: hasta el día 20 del mes siguiente o hasta el día 5 del segundo mes posterior, según el artículo 62.2 de la Ley General Tributaria.
- Un control sistemático del buzón y un calendario de vencimientos por expediente son la defensa más eficaz frente a la pérdida de plazos.
Tabla de contenidos
- Cuándo se entiende notificada una notificación electrónica
- Los 10 días naturales: qué ocurre si no se abre
- Cuándo empieza a contar el plazo del trámite
- Plazos habituales tras una notificación tributaria
- Cómo evitar la pérdida de plazos en un despacho
- Nuestra perspectiva
- Gestionar las notificaciones con apoyo de IA
- Preguntas frecuentes
- Fuentes
Cuándo se entiende notificada una notificación electrónica
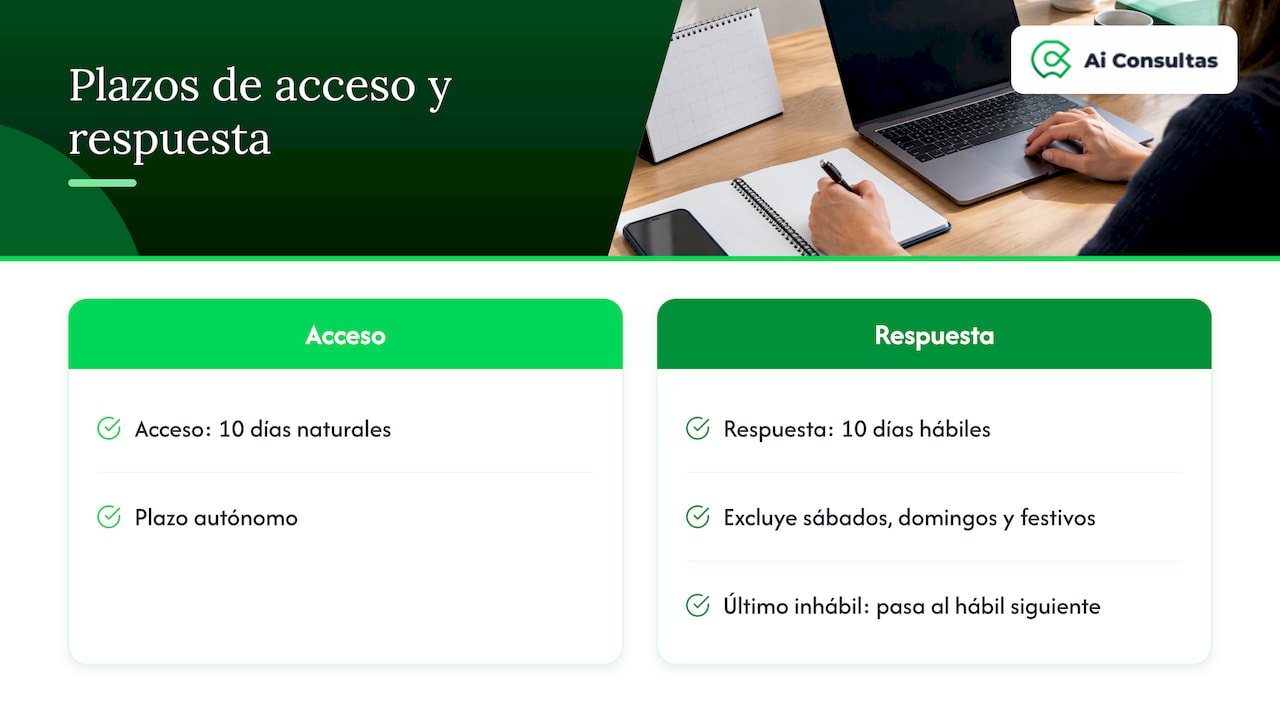
Según las preguntas frecuentes de la Agencia Tributaria, la notificación electrónica se entiende practicada cuando el interesado o su representante accede a su contenido, ya sea en la sede electrónica de la AEAT o en la Dirección Electrónica Habilitada única (DEHú). Si no se produce el acceso, se entiende rechazada y, por tanto, notificada, una vez transcurridos 10 días naturales desde la puesta a disposición.
De esa regla se derivan tres consecuencias prácticas:
- El acceso fija la fecha, no el aviso. El correo electrónico o el SMS de aviso son una cortesía: su ausencia o su fallo no impide que el reloj corra.
- Si se accede por dos vías, prevalece la primera. La propia AEAT indica que, cuando se entra a la misma notificación desde la sede y desde la DEHú, cuenta la fecha de la primera notificación correctamente practicada.
- El acceso voluntario también surte efectos. La doctrina del TEAC, recogida en este análisis de la resolución de 2025, sostiene que el acceso voluntario y fehaciente al contenido de un acto en la sede electrónica implica una notificación válida aunque el interesado no estuviera obligado a relacionarse electrónicamente. Prevalece el conocimiento efectivo del acto sobre la formalidad de la vía.
Para el despacho, la lectura es directa: abrir una notificación «para ver de qué se trata» activa el cómputo del plazo del trámite ese mismo día. Conviene que el acceso lo realice quien pueda registrar el vencimiento de inmediato, no un tercero sin acceso al sistema de gestión de expedientes.
Los 10 días naturales: qué ocurre si no se abre
El interesado dispone de 10 días naturales para acceder a la notificación. Pasado ese periodo sin acceso, la AEAT considera la notificación rechazada y el procedimiento continúa conforme a Derecho, tal como señalan sus preguntas frecuentes. Esto vale para las notificaciones electrónicas obligatorias o expresamente elegidas por el contribuyente.
Dos matices que los despachos deben tener presentes:
- Son días naturales. Cuentan sábados, domingos y festivos. El TEAC, en su criterio de octubre de 2024, ha confirmado que, si el décimo día es inhábil, la notificación se tiene igualmente por practicada y no se desplaza al siguiente día hábil.
- El rechazo no detiene el procedimiento. No abrir el buzón no suspende nada: el acto produce efectos y los plazos posteriores comienzan a correr con independencia de que el contenido se haya leído.
Un ejemplo de cómputo
Imaginemos un requerimiento puesto a disposición un lunes. Si el cliente (o el despacho como apoderado) accede el jueves de esa misma semana, la notificación queda practicada ese jueves y el plazo para contestar empieza el viernes. Si nadie accede, la notificación se entiende rechazada al cumplirse el décimo día natural, y el plazo de contestación comienza al día siguiente, aunque nadie conozca aún el contenido. La diferencia entre ambos escenarios puede ser de una semana de plazo perdida sin haber leído una sola línea.
Días de cortesía en periodos de vacaciones
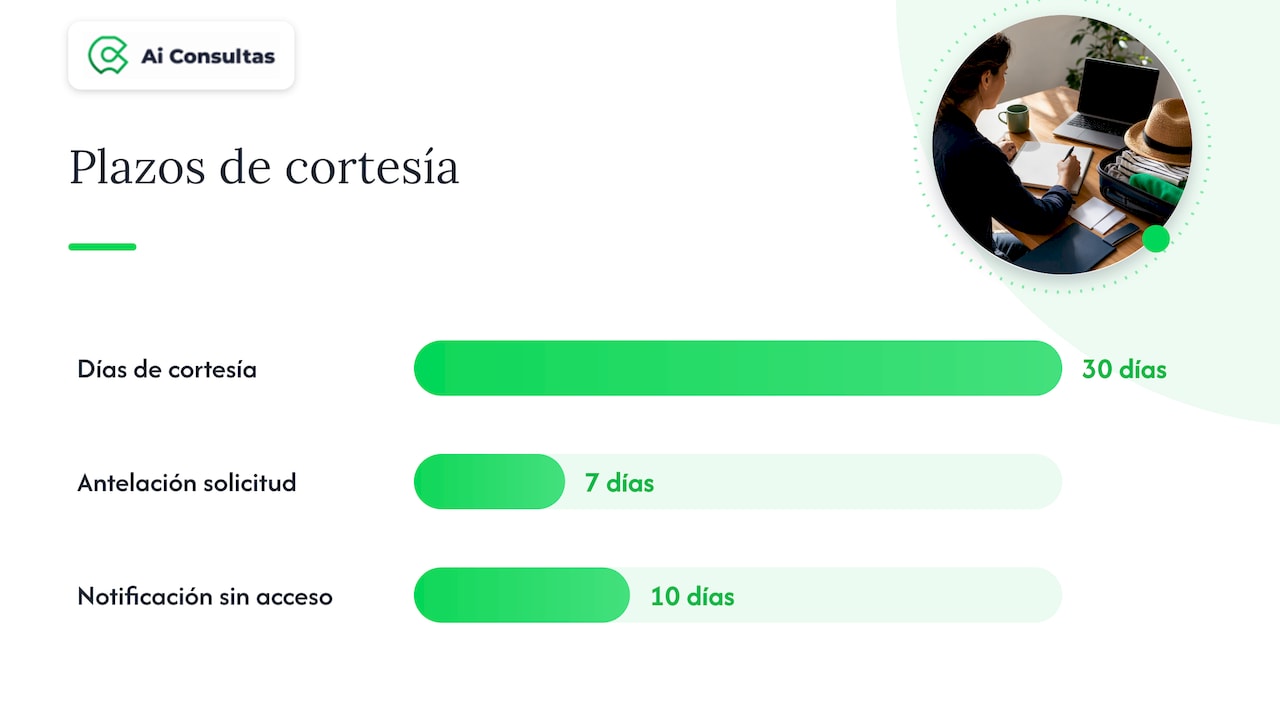
Las personas obligadas a recibir notificaciones electrónicas, o que se hayan dado de alta voluntariamente, pueden señalar hasta 30 días naturales en los que la AEAT no pondrá notificaciones a su disposición, en los términos de la Orden EHA/3552/2011. La solicitud debe presentarse con un mínimo de 7 días naturales de antelación al comienzo del periodo deseado. Estos días solo producen efectos respecto de las notificaciones en la DEHú, y las puestas a disposición anteriores al inicio del periodo se entienden notificadas al transcurrir diez días sin acceso.
Para un despacho con clientes autónomos o sociedades pequeñas, planificar estos periodos en agosto o durante cierres de actividad es una medida de bajo coste que evita sorpresas.
Cuándo empieza a contar el plazo del trámite
Una vez practicada la notificación, el plazo para actuar no incluye el día de la notificación. El artículo 30 de la Ley 39/2015 establece que los plazos expresados en días se cuentan a partir del día siguiente al de la notificación o publicación del acto, y que, cuando se señalan como hábiles, se excluyen sábados, domingos y festivos. Puede consultarse en la edición de la Ley 39/2015 del BOE.
La Ley 58/2003, General Tributaria, contiene las especialidades del ámbito tributario, por lo que, además de la regla administrativa general, hay que comprobar el plazo específico previsto para el procedimiento o el acto recibido, como recoge el código de la LGT en el BOE.
Días hábiles y festivos
El cómputo en días hábiles excluye sábados, domingos y festivos. Si el último día cae en inhábil, el plazo se prorroga hasta el primer día hábil siguiente. La AEAT remite, en su página de normas de interés, a la Resolución de 18 de noviembre de 2025 de la Secretaría de Estado de Función Pública, que fijó el calendario de días inhábiles de 2026 en la Administración General del Estado. Cada año se publica una resolución equivalente, y los festivos autonómicos y locales pueden afectar al cómputo según el caso, por lo que el calendario debe revisarse en cada ejercicio.
La distinción es la clave del error más repetido: el plazo de 10 días para acceder es natural y autónomo; el plazo de 10 días para contestar un trámite, cuando la norma lo fija en días hábiles, excluye inhábiles. Los dos pueden llamarse «10 días» y funcionar de manera distinta.
Plazos habituales tras una notificación tributaria
No existe un plazo único. Depende del tipo de acto. La siguiente tabla recoge los más frecuentes en la práctica de un despacho, con la base normativa verificada.
| Acto o trámite | Plazo | Desde cuándo |
|---|---|---|
| Alegaciones y aportación de documentación en comprobación limitada | No inferior a 10 días | Día siguiente a la notificación |
| Alegaciones a una propuesta de liquidación en comprobación limitada | 10 días | Día siguiente a la notificación |
| Pago voluntario de una liquidación notificada entre los días 1 y 15 | Hasta el día 20 del mes posterior | Fecha de recepción |
| Pago voluntario de una liquidación notificada entre el día 16 y el último | Hasta el día 5 del segundo mes posterior | Fecha de recepción |
| Recurso de reposición | Un mes | Día siguiente a la notificación del acto |
| Reclamación económico-administrativa | Un mes | Día siguiente a la notificación del acto o de la resolución de reposición |
Los plazos de comprobación limitada proceden del Portal Tributario de la Junta de Extremadura, y los de pago de liquidaciones, del artículo 62.2 de la Ley General Tributaria, que también prevé que, si el último día no es hábil, el plazo termina el inmediato hábil siguiente. Los plazos de recurso figuran en la ficha del recurso de reposición de la Agencia Tributaria, que recuerda además que quien interpone reposición no puede promover reclamación económico-administrativa hasta que aquella se resuelva de forma expresa o se entienda desestimada por silencio.
Un ejemplo con pago de liquidación
Si una liquidación se notifica el día 12 de un mes, el pago voluntario llega hasta el día 20 del mes siguiente. Si se notifica el día 18, el plazo se extiende hasta el día 5 del segundo mes posterior. Un mismo acto, con una diferencia de seis días en la fecha de recepción, produce así vencimientos separados por casi dos semanas. Esta lógica se aplica también a quien tributa por operaciones esporádicas, como quien consulta los impuestos al vender una vivienda y recibe después una liquidación que debe pagar dentro del calendario descrito.
Qué hacer cuando el requerimiento no indica plazo
Hay comunicaciones que no precisan el término o lo expresan de forma ambigua. Lo prudente es identificar el procedimiento, localizar el precepto aplicable y calendarizar el vencimiento más restrictivo posible. Si hay duda razonable, es preferible actuar con antelación antes que fundar la defensa en una interpretación favorable del cómputo. Para profundizar en el recurso, puede consultarse la guía sobre el recurso de reposición ante la AEAT.
Cómo evitar la pérdida de plazos en un despacho
La mayoría de los incumplimientos no nacen de desconocer la norma, sino de fallos operativos. Los controles que más reducen el riesgo son estos:
- Centralizar el acceso. Que todas las notificaciones de los clientes representados se revisen en un único punto, con frecuencia diaria y responsable designado. La guía sobre notificaciones en la DEHú detalla un flujo operativo para ello.
- Registrar dos fechas por notificación. La de puesta a disposición (que marca el límite de los 10 días naturales) y la de acceso o rechazo (que marca el inicio del plazo del trámite).
- Mantener los apoderamientos al día. Sin apoderamiento vigente, el despacho no ve las notificaciones del cliente. El procedimiento de alta, consulta y revocación está descrito en la guía de Apodera.
- Distinguir sede y DEHú. Recordar que la primera notificación correctamente practicada fija la fecha, y que los días de cortesía solo operan en la DEHú.
- Escalonar los avisos internos. Un recordatorio a la recepción, otro a mitad de plazo y un tercero 48 horas antes del vencimiento.
- Revisar el calendario de inhábiles cada año y contrastar festivos autonómicos y locales que puedan afectar al expediente.
Para los despachos que gestionan decenas de buzones, las alertas automáticas de la AEAT y la automatización del seguimiento de notificaciones permiten sustituir el control manual por un circuito verificable.
Nuestra perspectiva
En Ai Consultas observamos que el riesgo de plazos no está en la dificultad intelectual de la norma, sino en la inflación normativa y en la dispersión de la información: la regla del artículo 30 de la Ley 39/2015, la especialidad de la Ley General Tributaria, los criterios del TEAC y el calendario de inhábiles conviven en fuentes distintas, y cada cliente representa un expediente con su propio reloj.
Por eso trabajamos exclusivamente con fuentes oficiales españolas y con una arquitectura multiagente que estructura la respuesta para cada contexto. Una herramienta generalista puede ofrecer un plazo plausible pero erróneo, por ejemplo mezclando días naturales y hábiles. Un asistente jurídico especializado debe citar la norma, distinguir el tipo de acto y dejar la decisión final en manos del profesional, que es quien responde ante el cliente.
Nuestra recomendación es tratar el control de notificaciones como un proceso, no como una tarea: acceso centralizado, doble fecha registrada y verificación del plazo específico en la normativa aplicable antes de cada actuación.
— Ai Consultas
Gestionar las notificaciones con apoyo de IA
Si el volumen de notificaciones de su despacho hace inviable el seguimiento manual, el módulo de Notificaciones AEAT de Ai Consultas automatiza su gestión y está disponible por 24,90 € al mes o 249 € al año, según figura en la página de planes y precios. Para conocer cómo encaja en el trabajo diario, puede consultar el módulo de notificaciones AEAT.

Quienes necesiten además resolver consultas jurídicas, fiscales y laborales con respuestas basadas en normativa oficial pueden valorar el Plan Total Asistente Jurídico, con un precio publicado de 90 € al mes. La IA para notificaciones y recursos fiscales amplía el uso a la preparación de recursos contra liquidaciones.
Preguntas frecuentes
¿Cuándo se entiende notificada una notificación electrónica de la AEAT?
Se entiende notificada cuando el interesado o su representante accede a su contenido en la sede electrónica o en la DEHú. Si no accede, se entiende rechazada, y por tanto notificada, al transcurrir 10 días naturales desde que se puso a su disposición.
¿Cuándo empieza a contar el plazo de una notificación?
El plazo del trámite empieza al día siguiente a la notificación, sin incluir el día del acceso o del rechazo. Si el plazo se expresa en días hábiles, no se cuentan sábados, domingos ni festivos, y si el último día es inhábil se prorroga al primer día hábil siguiente.
¿Los 10 días para abrir la notificación son hábiles?
No, son naturales. El TEAC ha confirmado que, si el décimo día es inhábil, la notificación se tiene por practicada igualmente y no se traslada al siguiente día hábil. Conviene vigilar el buzón antes de ese límite, especialmente en vísperas de fines de semana y festivos.
¿Puedo evitar que me lleguen notificaciones durante las vacaciones?
Sí, mediante los días de cortesía: hasta 30 días naturales en los que la AEAT no pone notificaciones a disposición. Deben solicitarse con al menos 7 días naturales de antelación y solo surten efectos en las notificaciones de la DEHú.
¿Qué plazo hay para recurrir un acto notificado por la AEAT?
El recurso de reposición y la reclamación económico-administrativa tienen, con carácter general, un plazo de un mes desde el día siguiente a la notificación del acto. Antes de actuar, debe verificarse que el acto no tenga un régimen especial y calcular el vencimiento con el calendario de inhábiles aplicable.
Fuentes
- Agencia Tributaria: preguntas frecuentes sobre notificaciones electrónicas
- Agencia Tributaria: solicitud de días de cortesía
- Agencia Tributaria: otras normas de interés
- Agencia Tributaria: recurso de reposición contra actos de gestión tributaria
- BOE: Ley 39/2015 del Procedimiento Administrativo Común
- BOE: Ley General Tributaria y sus reglamentos
- Doctrina del TEAC sobre notificación electrónica (2025)
- Criterio del TEAC de 15 de octubre de 2024
- Portal Tributario de la Junta de Extremadura: comprobación limitada