Una pyme que opera con sus socios, con administradores o con otras sociedades del mismo grupo está sometida al régimen de operaciones vinculadas, con independencia de su tamaño. La obligación sustantiva es valorar esas operaciones a precio de mercado; lo que cambia para las pequeñas y medianas empresas es la carga documental, que se simplifica, y lo que no cambia es el deber de informar mediante el modelo 232 cuando se superan ciertos umbrales. Para los ejercicios que coinciden con el año natural, la presentación se concentra del 1 al 30 de noviembre, de modo que el plazo correspondiente al ejercicio 2025 está abierto en estas semanas.
Este artículo está pensado para despachos, asesorías y gestorías que atienden a sociedades de pequeño y mediano tamaño. Ordena qué se considera operación vinculada, cuándo hay que documentarla, cuándo hay que declararla y qué riesgos sancionadores conviene tener presentes.
En resumen
- Las operaciones entre una sociedad y sus socios, administradores, familiares o empresas del grupo deben valorarse como si se hubieran pactado entre partes independientes, según la Ley 27/2014 del Impuesto sobre Sociedades.
- Las entidades con un importe neto de la cifra de negocios (INCN) inferior a 45 millones de euros pueden aplicar documentación simplificada, con excepciones relevantes (intangibles, inmuebles, determinados valores y socios en estimación objetiva).
- El modelo 232 es obligatorio con más de 250.000 euros de operaciones con la misma vinculada, o más de 100.000 euros en operaciones específicas; el plazo general es el mes de noviembre.
- Las infracciones son específicas y se agravan cuando hay ajuste de la Administración: conviene preparar la valoración antes de que exista un requerimiento.
Tabla de contenidos
- Qué se considera operación vinculada en una pyme
- Valoración a precio de mercado: la regla central
- Documentación simplificada para entidades con INCN inferior a 45 millones
- Modelo 232: quién lo presenta y cuándo
- Sanciones por operaciones vinculadas
- Errores frecuentes en el asesoramiento a pymes
- Nuestra perspectiva
- Cómo apoyar este trabajo con IA fiscal
- Preguntas frecuentes
- Fuentes
Qué se considera operación vinculada en una pyme
El capítulo 8 del manual práctico de Sociedades de la Agencia Tributaria parte de una idea sencilla: la base imponible es el resultado contable corregido por los ajustes que prevea la norma fiscal, y uno de esos ajustes es la valoración a mercado de las operaciones entre vinculadas. La definición de vinculación se encuentra en el artículo 18 de la Ley 27/2014, del Impuesto sobre Sociedades, y alcanza, entre otros supuestos, a la entidad y sus socios, a la entidad y sus administradores, y a las entidades de un mismo grupo, con umbrales de participación que deben revisarse caso por caso.
En la práctica de una pyme, las operaciones más frecuentes son:
- Retribuciones del socio-administrador o del socio que presta servicios profesionales a la sociedad.
- Préstamos entre la sociedad y sus socios, en cualquiera de los dos sentidos, con o sin intereses.
- Arrendamientos: el socio arrienda a la sociedad el local, la nave o la vivienda que se utiliza como sede.
- Prestaciones de servicios entre sociedades del mismo grupo o de socios comunes (gestión, administración, marketing).
- Compraventas de bienes y transmisiones de inmuebles o de participaciones entre partes vinculadas.
- Cesiones de activos intangibles, como marcas o software desarrollado por un socio.
La trampa habitual es considerar que, por tratarse de un negocio familiar o de una sociedad pequeña, estas operaciones quedan al margen. No es así: el régimen se aplica a las operaciones con independencia del tamaño de la entidad, y lo que la normativa gradúa es la intensidad de la documentación.
Valoración a precio de mercado: la regla central
La norma exige que las operaciones vinculadas se valoren por su valor normal de mercado, entendido como el que habrían acordado personas o entidades independientes en condiciones de libre competencia. Si el valor pactado difiere del de mercado, la Administración puede practicar el ajuste correspondiente, y ese ajuste puede tener efectos en ambas partes de la operación, lo que explica que la coherencia entre la contabilidad del socio y la de la sociedad sea un punto de control habitual.
El Reglamento del Impuesto sobre Sociedades, aprobado por el Real Decreto 634/2015, desarrolla los métodos de valoración y el contenido de la documentación. Para una pyme, los métodos más utilizados son el del precio libre comparable (por ejemplo, el alquiler de mercado de un inmueble similar en la misma zona o el tipo de interés de un préstamo comparable) y, para servicios, el del coste incrementado.
Un ejemplo con alquiler y préstamo
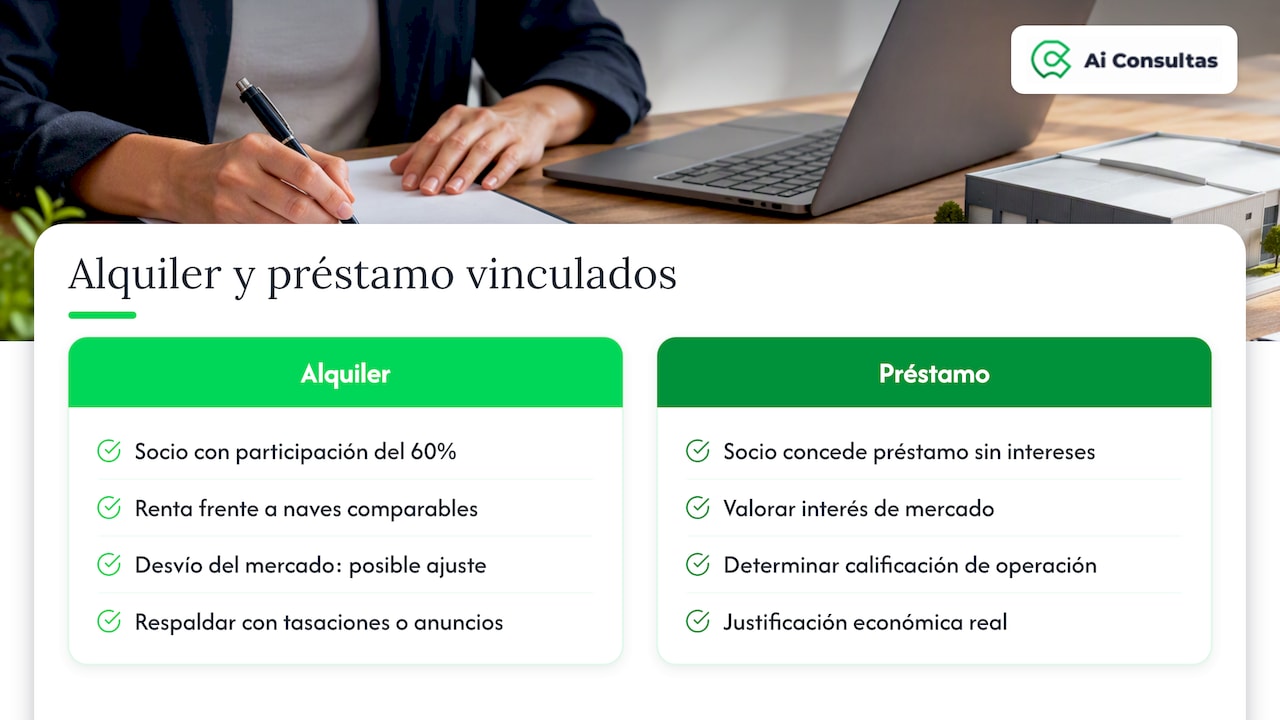
Imagine una sociedad limitada con una cifra de negocios de 3 millones de euros cuyo socio al 60 % le alquila la nave. Si la renta pactada se aleja de los valores de mercado de naves comparables, la diferencia puede ser objeto de ajuste. Lo prudente es conservar tasaciones, anuncios o informes de mercado que respalden la renta fijada y actualizarlos cuando el contrato se prorrogue o se revise.
Si, además, el socio concede a la sociedad un préstamo sin intereses, el tratamiento no es neutro: debe valorarse si procede imputar un interés de mercado y cómo se califica la operación. Sobre este particular, el análisis de César García Novoa a propósito de la sentencia de la Audiencia Nacional de 30 de septiembre de 2024 recuerda que las transferencias entre socio y sociedad deben apoyarse en una justificación económica real, para evitar que la Inspección las cuestione por simulación o por calificación inadecuada.
Documentación simplificada para entidades con INCN inferior a 45 millones
La Ley 27/2014 y su Reglamento establecen un contenido simplificado de la documentación específica para las entidades cuyo INCN sea inferior a 45 millones de euros, lo que abarca a la inmensa mayoría de las pymes. La propia Orden HAP/871/2016 aprobó el documento normalizado para las entidades que cumplan los requisitos del artículo 101 de la Ley.
Conviene precisar qué significa esta simplificación: reduce el volumen de información y de comparables que hay que aportar, pero no exime de valorar a mercado. La obligación sustantiva permanece.
Excepciones a la simplificación
Según el Reglamento del Impuesto sobre Sociedades, la simplificación no alcanza a determinadas operaciones, de modo que debe aplicarse el régimen general de documentación en:
- Operaciones sobre activos intangibles.
- Transmisión de inmuebles.
- Transmisión de valores o participaciones en entidades residentes en paraísos fiscales.
- Operaciones en las que participen socios o familiares con una participación igual o superior al 25 % en actividades que tributen en estimación objetiva.
El cuadro resumen de obligados a la documentación de la Agencia Tributaria permite contrastar, según el INCN y el tipo de operación, quién debe elaborar documentación específica. Es una consulta recomendable antes de cerrar el ejercicio.
Modelo 232: quién lo presenta y cuándo
La documentación es una obligación de conservación y puesta a disposición; el modelo 232 es una obligación de información periódica a la Administración. Son cosas distintas y una pyme puede estar dispensada de la primera y obligada a la segunda.
Según el capítulo 8 del manual de Sociedades de la Agencia Tributaria, los umbrales son:
| Supuesto | Umbral | Referencia |
|---|---|---|
| Conjunto de operaciones con la misma persona o entidad vinculada | Más de 250.000 € | Importe a valor de mercado en el período |
| Operaciones específicas (por ejemplo, inmuebles o intangibles) | Más de 100.000 € | Importe conjunto de ese tipo de operación |
| Operaciones con jurisdicciones no cooperativas | Sin umbral | Debe informarse de ellas |
La Agencia Tributaria detalla en su página sobre quiénes están obligados a presentar el modelo los matices por tipo de contribuyente y operación, incluidas las excepciones aplicables a determinadas operaciones (por ejemplo, las realizadas dentro de ciertos regímenes especiales). Interesa revisarlas porque un cómputo equivocado del umbral es una fuente frecuente de errores.
Plazo de presentación
El modelo 232 se presenta en el mes siguiente a los diez meses posteriores al cierre del período impositivo. En una sociedad con ejercicio igual al año natural, esto equivale al período del 1 al 30 de noviembre del año siguiente: para el ejercicio 2025, del 1 al 30 de noviembre de 2026. Cuando el ejercicio no coincide con el año natural, el plazo se desplaza en consecuencia.
Lista de comprobación previa a noviembre
- Identificar todas las personas y entidades vinculadas de la sociedad, incluidas las que surgen por parentesco.
- Agregar por vinculada las operaciones del ejercicio, valoradas a mercado, y compararlas con los umbrales.
- Separar las operaciones específicas y sumarlas por categoría.
- Verificar si alguna operación queda fuera de la simplificación documental.
- Cotejar los importes declarados con los registros contables de ambas partes.
- Presentar dentro del plazo y archivar la documentación de respaldo.
Sanciones por operaciones vinculadas
El régimen sancionador de las operaciones vinculadas es específico, de manera que no se limita a las reglas generales de infracciones tributarias. El artículo 18.13 de la Ley 27/2014 tipifica como infracciones la falta de aportación de la documentación, su aportación con datos falsos o inexactos y el hecho de que el valor de mercado resultante de la documentación no coincida con el declarado. Según el resumen de SuperContable sobre este régimen, la cuantía depende de si existe ajuste: sin ajuste, se prevén multas de 1.000 euros por dato omitido, con un máximo de 10.000 euros por conjunto de datos, y con ajuste, un 15 % de su importe. Antes de comunicar estas cifras a un cliente, conviene contrastarlas con el texto vigente del precepto, porque existen reglas de limitación para las entidades dispensadas de documentación.
Otro aspecto relevante es la naturaleza reglada de esta sanción. El Tribunal Económico-Administrativo Central ha fijado en un criterio publicado en DYCTEA que la aplicación del régimen sancionador especial previsto para operaciones vinculadas no admite discrecionalidad. En términos prácticos, quien incurre en el supuesto de hecho no puede confiar en que la Administración module la respuesta.
Por eso la mejor defensa es preventiva:
- Conservar contratos escritos que reflejen las condiciones reales de cada operación.
- Mantener un soporte de mercado (comparables, tasaciones, tarifas) fechado.
- Hacer coincidir la contabilización con lo pactado.
- Revisar anualmente los importes acumulados frente a los umbrales del modelo 232.
Errores frecuentes en el asesoramiento a pymes
- Dar por exenta a la pyme. La documentación simplificada no suprime la valoración a mercado ni el modelo 232.
- Olvidar la vinculación indirecta o familiar, que puede situar una operación dentro del régimen sin que el cliente lo advierta.
- Computar el umbral por operación y no por vinculada, cuando el modelo 232 agrega el conjunto de operaciones con la misma persona o entidad.
- Préstamos de socios sin contrato ni intereses, que concentran buena parte de la litigiosidad.
- No revisar las excepciones a la simplificación (inmuebles, intangibles, paraísos fiscales, socios en estimación objetiva).
La normativa española se inscribe en las directrices de la OCDE y el Plan BEPS, que persiguen la erosión de la base imponible; en las pymes, ese objetivo se traduce en un control más ligero, pero no ausente. Las novedades del impuesto del ejercicio pueden consultarse en nuestra guía sobre el Impuesto sobre Sociedades 2025 y el modelo 200, donde conviene cotejar los ajustes extracontables asociados.
Nuestra perspectiva
Desde Ai Consultas observamos que el riesgo en operaciones vinculadas rara vez procede de una intención elusiva; procede de la dispersión de la información. El contrato de préstamo está en una carpeta, la tasación en otra, el cálculo del umbral en una hoja que alguien actualizó el año pasado, y la consulta sobre si la simplificación alcanza a una operación concreta se resuelve con una búsqueda general que mezcla normativa derogada, criterios de otros países y opiniones sin respaldo.
Por eso defendemos un método: trabajar únicamente sobre fuentes oficiales españolas (ley, reglamento, manuales de la Agencia Tributaria, doctrina administrativa y jurisprudencia), estructurar la respuesta de manera que cada conclusión pueda trazarse hasta su norma, y dejar que el profesional conserve el criterio final. Una herramienta de inteligencia artificial jurídica especializada en derecho nacional, con una arquitectura multiagente que separa la búsqueda normativa de la redacción, está pensada para acortar la fase de localización y verificación, no para sustituir el juicio del asesor sobre qué valor de mercado es defendible. Si desea comparar enfoques, resulta útil nuestra guía para elegir una IA fiscal en España.
— Ai Consultas
Cómo apoyar este trabajo con IA fiscal
Para los despachos que resuelven a diario consultas sobre sociedades, vinculación, umbrales y plazos, ofrecemos el módulo de IA Fiscal, y para quienes necesitan cobertura fiscal, laboral y legal en una sola suscripción, el Plan Total Asistente Jurídico, que cuesta 62,50 € al mes. Si lo que se requiere es generar o resumir contratos de préstamo, arrendamiento o prestación de servicios entre vinculadas, el plan Documentos cuesta 19,90 € al mes o 199 € al año, según figura en la página de planes y precios.
Preguntas frecuentes
¿Una pyme está obligada a documentar sus operaciones vinculadas?
Sí, aunque con contenido simplificado cuando su INCN es inferior a 45 millones de euros. La simplificación no se aplica a operaciones sobre intangibles, a la transmisión de inmuebles, a determinados valores en paraísos fiscales ni a las vinculadas a socios con participación igual o superior al 25 % en actividades en estimación objetiva. En todos los casos la operación debe valorarse a mercado.
¿Cuándo hay que presentar el modelo 232?
Cuando el conjunto de operaciones con la misma vinculada supere los 250.000 euros, o cuando las operaciones específicas superen los 100.000 euros. Para ejercicios coincidentes con el año natural, el plazo va del 1 al 30 de noviembre del año siguiente, de modo que el del ejercicio 2025 termina el 30 de noviembre de 2026.
¿Qué sanciones existen por operaciones vinculadas?
El artículo 18.13 de la Ley 27/2014 prevé un régimen específico, con multas por datos omitidos si no hay ajuste y una sanción proporcional al ajuste cuando lo hay. Las cuantías y sus limitaciones deben comprobarse en el texto vigente del precepto. Además, el TEAC ha señalado que la aplicación de este régimen no es discrecional.
¿Un préstamo del socio a la sociedad es una operación vinculada?
Sí. Los préstamos entre socio y sociedad son de las operaciones más habituales y de las más discutidas por la Inspección. Conviene formalizarlos por escrito, fijar una remuneración coherente con el mercado y mantener una justificación económica real de la operación.
Fuentes
- Agencia Tributaria: Capítulo 8, operaciones con personas o entidades vinculadas
- Agencia Tributaria: obligados a presentar el modelo 232
- Agencia Tributaria: plazo de presentación del modelo 232
- Agencia Tributaria: cuadro resumen de obligados a la documentación
- BOE: Ley 27/2014, del Impuesto sobre Sociedades
- BOE: Real Decreto 634/2015, Reglamento del Impuesto sobre Sociedades
- BOE: Orden HAP/871/2016
- Política Fiscal: la financiación de las pequeñas sociedades por los socios
- SuperContable: operaciones vinculadas, sanciones
- DYCTEA: criterio del TEAC sobre el régimen sancionador