La factura electrónica entre empresarios y profesionales ya tiene calendario cierto en España: el Real Decreto 238/2026 desarrolla el sistema previsto en la Ley Crea y Crece y la Orden HAC/1028/2026, en vigor desde el 6 de octubre de 2026, ha puesto en marcha los plazos. Las empresas con una facturación anual superior a 8 millones de euros deberán cumplir el 6 de octubre de 2027, y el resto de empresarios y profesionales, el 6 de octubre de 2028. Quien asesore a clientes tiene, por tanto, un margen real, pero no abundante, para revisar procesos, programas y contratos.
TL;DR
- La obligación afecta a las operaciones B2B en las que el destinatario tenga en España la sede de su actividad, un establecimiento permanente o su residencia fiscal. Las ventas a particulares (B2C) quedan fuera.
- Fechas clave: 6 de octubre de 2027 para entidades con más de 8 millones de euros de facturación y 6 de octubre de 2028 para el resto. Para personas y entidades en régimen de atribución de rentas, la comunicación del estado de pago se extiende hasta el 6 de octubre de 2029.
- No basta con un PDF: la factura debe ser un fichero estructurado en sintaxis UBL (XML) y, si se usa una plataforma privada, esta debe remitir copia fiel a la solución pública de la AEAT.
- El estado de pago de la factura recibida debe comunicarse en un máximo de 4 días naturales (sin contar fines de semana ni festivos nacionales) desde el pago efectivo.
- Verifactu y la factura electrónica B2B son obligaciones distintas: conviene no confundirlas al planificar el calendario del despacho.
Tabla de contenidos
- Qué ha cambiado y por qué importa ahora
- Calendario de aplicación obligatoria
- Quiénes están obligados y quiénes no
- No es lo mismo un PDF que una factura electrónica estructurada
- Plataforma privada o solución pública
- El estado de pago: el plazo de 4 días
- Tipos de factura y claves F1, F2 y F3
- Verifactu y factura electrónica B2B: obligaciones distintas
- Plan de adaptación para un despacho en cinco pasos
- Nuestra perspectiva
- Cómo puede ayudar Ai Consultas al despacho
- Preguntas frecuentes
- Fuentes
Qué ha cambiado y por qué importa ahora
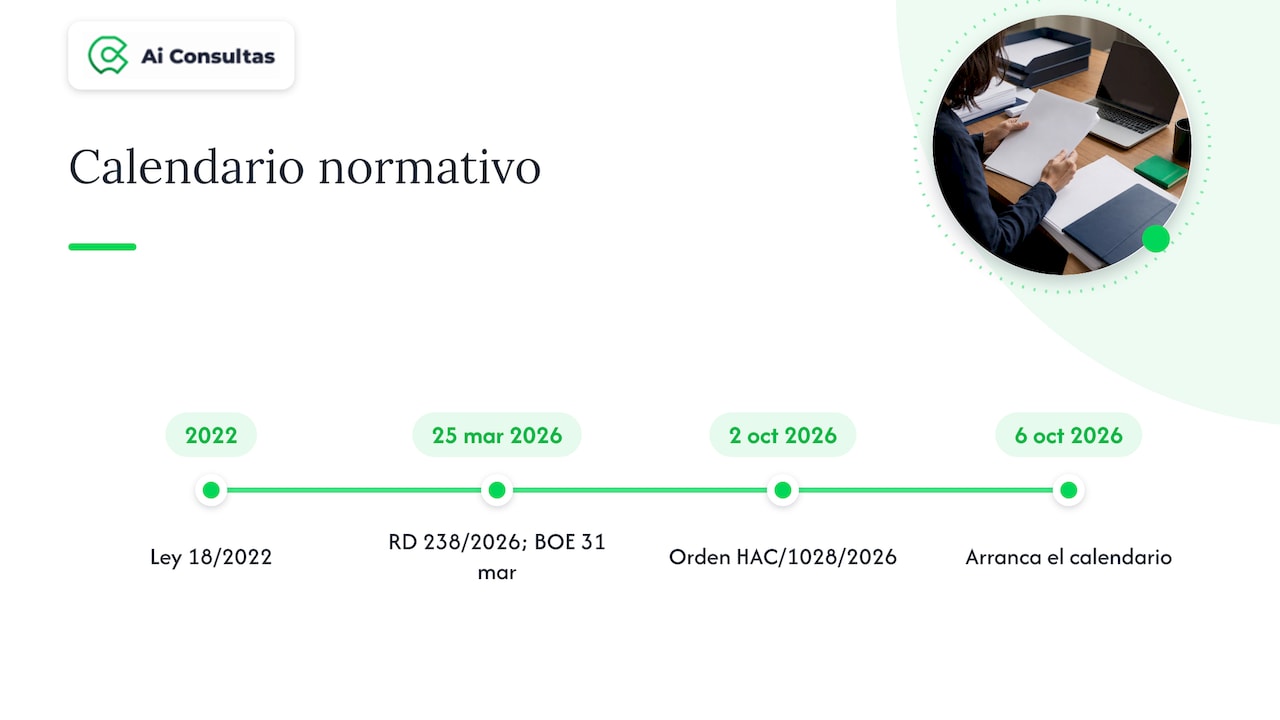
La Ley 18/2022, conocida como Ley Crea y Crece, estableció la obligación de emitir facturas electrónicas en las relaciones entre empresarios y profesionales, pero dejó su aplicación efectiva pendiente de desarrollo reglamentario. Ese desarrollo llegó con el Real Decreto 238/2026, de 25 de marzo, publicado en el BOE el 31 de marzo de 2026, que además modifica el Reglamento de facturación aprobado por el Real Decreto 1619/2012. Según la nota informativa de la Agencia Tributaria, se trata de un sistema que combina plataformas privadas y una solución pública gestionada por la propia AEAT.
Faltaba una pieza: la orden ministerial que regula esa solución pública. Hasta su publicación, los plazos no empezaban a contar. Con la Orden HAC/1028/2026, de 2 de octubre, y su entrada en vigor el 6 de octubre de 2026, el reloj ya corre. Esta es la razón por la que buena parte de las guías publicadas en los meses anteriores, que hablaban de fechas provisionales o de un calendario “pendiente”, han quedado desfasadas y deben contrastarse con la fuente oficial.
Calendario de aplicación obligatoria
La Orden HAC/1028/2026 fija dos fases principales, más una ampliación específica para un colectivo concreto.
| Colectivo | Fecha de aplicación obligatoria |
|---|---|
| Empresarios y profesionales con facturación anual superior a 8 millones de euros | 6 de octubre de 2027 |
| Resto de empresarios y profesionales | 6 de octubre de 2028 |
| Personas y entidades en régimen de atribución de rentas (comunicación del estado de pago) | 6 de octubre de 2029 |
Tres observaciones prácticas para el despacho:
- El umbral se mide por facturación anual. Conviene documentar en el expediente de cada cliente en qué tramo se encuentra, porque de ello depende su fecha límite.
- Los clientes pequeños no deben esperar a 2028. Si sus proveedores o clientes grandes ya facturan en formato estructurado en 2027, recibirán facturas electrónicas mucho antes de que su propia obligación de emitirlas sea exigible.
- La prórroga de 2029 no es general. Alcanza únicamente a quienes están en atribución de rentas y solo respecto de las obligaciones de comunicar el estado de pago.
Quiénes están obligados y quiénes no
El Real Decreto 238/2026 alcanza a todos los empresarios y profesionales en sus operaciones con otros empresarios o profesionales, siempre que el destinatario tenga en España la sede de su actividad económica, un establecimiento permanente o su residencia fiscal. Quedan excluidas las operaciones con particulares.
De ahí se derivan varias consecuencias para quien asesora:
- Autónomos y pymes: están incluidos, aunque con el plazo de octubre de 2028 si no superan el umbral de 8 millones.
- Despachos profesionales: el propio despacho es emisor de facturas a clientes empresarios y receptor de las de sus proveedores, de modo que la obligación le afecta por partida doble.
- Facturación a consumidores finales: no entra en el sistema B2B, por lo que las facturas a particulares siguen sus reglas actuales.
La pregunta frecuente sobre quién debe facturar electrónicamente en 2026 admite, por tanto, una respuesta matizada: en 2026 el reglamento ya está aprobado y el calendario fijado, pero la obligación de emitir en formato estructurado no es exigible todavía a ningún colectivo hasta octubre de 2027.
No es lo mismo un PDF que una factura electrónica estructurada
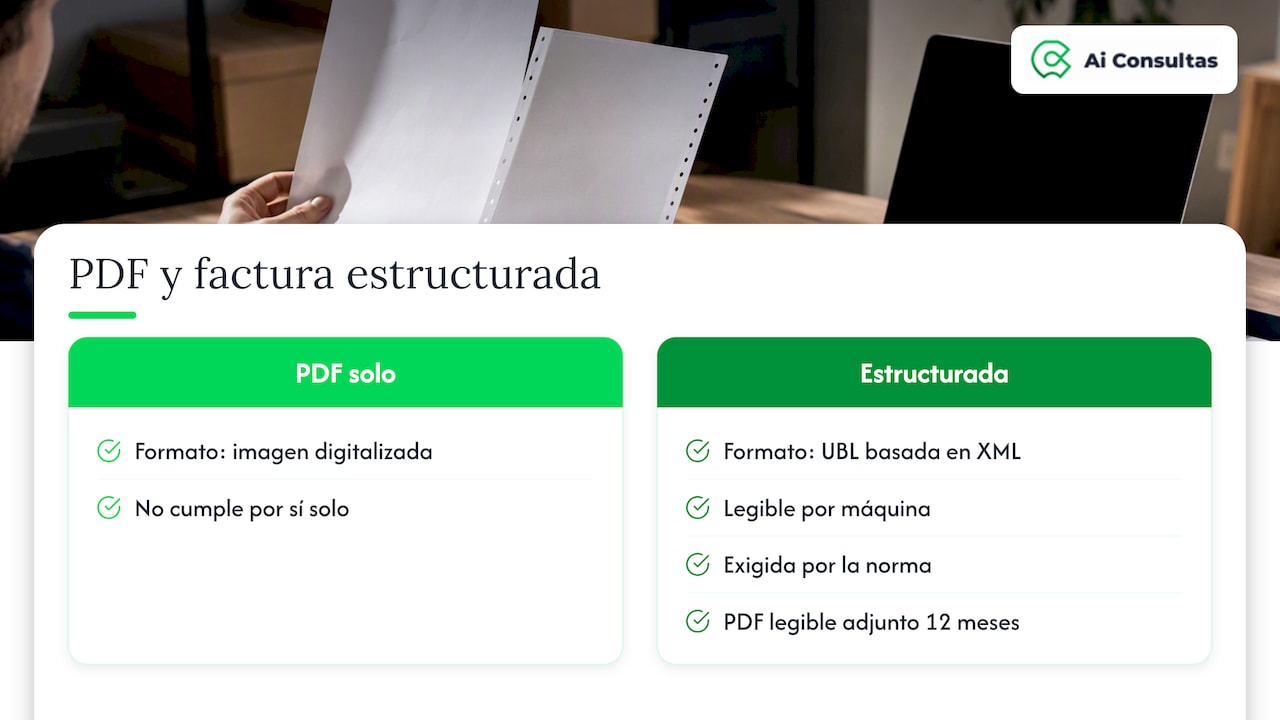
Uno de los errores más extendidos consiste en pensar que una factura enviada por correo en PDF cumple la obligación. La norma exige factura electrónica estructurada, es decir, un fichero legible por máquina en sintaxis UBL basada en XML, como recoge el texto del real decreto. Una imagen digitalizada, por nítida que sea, no permite la trazabilidad que persigue el legislador.
Hay una cautela transitoria: según la nota informativa de la AEAT, durante los primeros 12 meses desde la fecha de aplicación obligatoria de cada colectivo, la factura electrónica debe ir acompañada de un documento legible en PDF. Es un puente pensado para la adaptación de los sistemas, no una alternativa permanente.
Plataforma privada o solución pública
El sistema es híbrido por diseño. Cada empresa puede elegir entre:
- La solución pública de facturación electrónica de la AEAT, regulada por la Orden HAC/1028/2026.
- Plataformas o programas privados, siempre que cumplan los requisitos técnicos.
Si se opta por la vía privada, el programa debe enviar de forma automática y simultánea una copia fiel de cada factura emitida, en sintaxis UBL, al repositorio de la AEAT. Un punto que el despacho debe trasladar a sus clientes: contratar a un tercero no traslada la responsabilidad. Si la plataforma falla, el obligado sigue siendo el empresario o profesional, así que conviene exigir al proveedor garantías contractuales y comprobar, con facturas de prueba, que la remisión se produce.
Criterios para elegir software de facturación
Antes de recomendar una herramienta a un cliente, estas comprobaciones evitan sorpresas:
- Generación de facturas en formato UBL, no solo exportación a PDF.
- Remisión automática y simultánea a la solución pública de la AEAT.
- Capacidad de recibir facturas estructuradas de proveedores.
- Gestión del estado de pago de las facturas recibidas, con comunicación a la AEAT en plazo.
- Conservación de los ficheros y registro de las transmisiones.
- Compatibilidad con los requisitos de Verifactu, si el cliente está sujeto a él.
El estado de pago: el plazo de 4 días
La novedad con más impacto operativo no es el formato, sino la trazabilidad del pago. El sistema nace como medida contra la morosidad comercial, y por eso la comunicación del estado de pago de la factura recibida es tan relevante como su emisión. Según el real decreto, debe efectuarse mediante el servicio electrónico de la solución pública de la AEAT y como máximo en 4 días naturales, excluidos fines de semana y festivos nacionales, desde la fecha efectiva de pago.
En la práctica, esto obliga a revisar rutinas habituales:
- Si la contabilidad se concilia una vez al mes, el plazo se incumple de forma sistemática.
- Los pagos por transferencia, domiciliación o pagaré tienen fechas efectivas distintas que deben quedar registradas con exactitud.
- Quien lleve la contabilidad de varios clientes necesita un procedimiento de aviso, con responsable asignado, para cada pago relevante.
Por este motivo, la nota informativa de la AEAT insiste en que el cambio no es una mera digitalización del papel, sino el paso a un modelo de datos estructurado en el que el estado de pago forma parte de la información comunicada.
Tipos de factura y claves F1, F2 y F3
La reforma no elimina las categorías conocidas del Reglamento de facturación. Conviene recordarlas porque siguen siendo la base de los registros. Según las preguntas frecuentes de la AEAT sobre procedimientos de facturación, las claves principales son:
- F1: factura completa, incluida la simplificada cualificada.
- F2: factura simplificada y aquellas en las que no es obligatorio identificar con NIF al destinatario.
- F3: factura emitida en sustitución de facturas simplificadas ya declaradas.
Respecto a la pregunta habitual sobre los tres tipos de facturas, la clasificación registral anterior responde mejor que cualquier otra: completa, simplificada y sustitutiva de simplificadas. Las facturas simplificadas, además, se emiten normalmente frente a consumidores, de modo que quedan en buena medida fuera del ámbito B2B. Si hay que corregir un documento ya emitido, es útil repasar cómo se emite una factura rectificativa, porque con el formato estructurado la rectificación también deberá viajar en fichero UBL.
Verifactu y factura electrónica B2B: obligaciones distintas
Una confusión recurrente es mezclar ambos regímenes. Verifactu y los sistemas informáticos de facturación regulan la integridad, trazabilidad e inalterabilidad de los registros del software que emite las facturas. La factura electrónica B2B regula el formato estructurado y el intercambio entre empresarios. Son obligaciones acumulativas: un cliente puede estar sujeto a las dos, con calendarios independientes, y un programa de facturación adecuado debe contemplar ambas. Al revisar la cartera, conviene anotar para cada cliente qué régimen le es aplicable y desde qué fecha.
Plan de adaptación para un despacho en cinco pasos
- Inventario de clientes. Clasificar cada cliente por tramo de facturación (más o menos de 8 millones), régimen fiscal y volumen de facturas emitidas y recibidas.
- Auditoría del software. Verificar si el programa actual de facturación y contabilidad genera UBL, se conecta con la solución pública y gestiona el estado de pago.
- Mapa de flujos. Identificar quién emite, quién recibe, quién paga y quién comunica, tanto en el cliente como en el despacho.
- Procedimiento de estado de pago. Definir el responsable, el canal de aviso y el control semanal que garantice el plazo de 4 días.
- Formación y comunicación. Informar a los clientes con fechas concretas y con el aviso de que el PDF por sí solo no bastará.
Una cuestión adicional afecta a los despachos con mucha carga administrativa: la comunicación con la AEAT no termina en la factura. Notificaciones, requerimientos y apoderamientos siguen generando plazos que conviene vigilar con método, como se explica en nuestras guías sobre automatización de notificaciones AEAT en despachos y sobre apoderamientos en Apodera.
Nuestra perspectiva
Desde Ai Consultas vemos esta reforma menos como un problema tecnológico que como un problema de gestión del conocimiento. El texto normativo está repartido entre una ley, un real decreto, una orden ministerial, notas informativas y preguntas frecuentes de la AEAT, y cada pieza se ha publicado en un momento distinto. En ese contexto, la fuente que se consulta importa tanto como la rapidez con la que se consulta: una guía de hace seis meses puede situar la fecha obligatoria en un momento que ya no es el vigente.
Por eso trabajamos exclusivamente con fuentes oficiales españolas y con una arquitectura multiagente que estructura la respuesta según el contexto de cada consulta. No sustituimos al software de facturación de cada cliente ni emitimos facturas: ayudamos al profesional a resolver con seguridad jurídica qué exige la norma, a redactar y resumir documentos y a no perder de vista las notificaciones de la AEAT. Quien quiera contrastar el alcance de una IA generalista frente a una herramienta especializada puede revisar los riesgos de usar ChatGPT en trámites ante la AEAT.
Nuestra recomendación a los despachos es empezar por el inventario de clientes y por el procedimiento del estado de pago, porque es lo que más tiempo requiere cambiar y lo que más fácilmente se subestima.
— Ai Consultas
Cómo puede ayudar Ai Consultas al despacho
La factura electrónica generará consultas nuevas en la cartera de clientes: plazos aplicables, tratamiento de facturas rectificativas, coordinación con Verifactu o efectos en el cálculo de pagos. Con IA Fiscal el equipo puede resolver esas dudas con respuestas basadas en normativa oficial. Si además se necesita redactar o anonimizar documentos o controlar las notificaciones tributarias, los módulos de Documentos (19,90 € al mes o 199 € al año) y Notificaciones AEAT (24,90 € al mes o 249 € al año) están descritos en la página de planes y precios, y el Plan Total Asistente Jurídico cuesta 62,50 € al mes, con más detalle en su página específica.
Preguntas frecuentes
¿Cuándo entra en vigor la factura electrónica obligatoria en España?
El real decreto está aprobado desde marzo de 2026 y la Orden HAC/1028/2026 entró en vigor el 6 de octubre de 2026, fecha desde la que corren los plazos. La obligación de emitir facturas electrónicas estructuradas es exigible el 6 de octubre de 2027 para quienes facturan más de 8 millones de euros al año y el 6 de octubre de 2028 para el resto.
¿Qué relación tiene la Ley Crea y Crece con el Real Decreto 238/2026?
La Ley 18/2022, Crea y Crece, estableció la obligación de la factura electrónica entre empresarios y profesionales. El Real Decreto 238/2026 desarrolla esa obligación y fija los requisitos técnicos, mientras que la orden ministerial regula la solución pública de la AEAT y activa el calendario.
¿Sirve enviar la factura en PDF?
No como sistema definitivo. La factura debe ser un fichero estructurado en sintaxis UBL. Durante los primeros 12 meses desde la fecha de aplicación de cada colectivo, el fichero estructurado debe acompañarse además de un PDF legible.
¿Qué ocurre con las facturas a particulares?
Las operaciones con consumidores finales (B2C) quedan excluidas de este sistema. Siguen sometidas a las reglas generales de facturación, incluidas las facturas simplificadas cuando proceda.
Fuentes
- Real Decreto 238/2026, de 25 de marzo (BOE-A-2026-7295)
- Orden HAC/1028/2026, de 2 de octubre: novedades de normativa 2026 (AEAT)
- Nota informativa sobre el Real Decreto de facturación electrónica obligatoria (AEAT)
- Preguntas frecuentes sobre procedimientos de facturación (AEAT)