El Suministro Inmediato de Información (SII) es el sistema por el que determinados contribuyentes llevan sus libros registro del IVA a través de la Sede electrónica de la AEAT, enviando los registros de facturación casi en tiempo real. Es obligatorio para quienes tienen periodo de liquidación mensual en los supuestos previstos por la norma, y voluntario para el resto. Este artículo expone quién está obligado, qué plazos se aplican, qué ventajas reconoce la propia Administración y qué errores conviene prevenir, tanto en el SII como en la autoliquidación posterior del modelo 303.
En resumen
- El SII sustituye la llevanza tradicional de los libros registro de IVA por el envío electrónico de los registros de facturación a la AEAT.
- Están obligados las grandes empresas, los inscritos en el REDEME, los grupos de IVA y los titulares de depósitos fiscales de hidrocarburos; el resto puede optar de forma voluntaria mediante el modelo 036.
- Como norma general, el plazo de envío es de cuatro días naturales, sin contar sábados, domingos ni festivos nacionales, y en todo caso antes del día 16 del mes siguiente.
- Quien se acoge al SII queda exonerado de los modelos 347 y 390, y puede apoyarse en el Pre303 para confeccionar la autoliquidación.
- Los errores más habituales se concentran en las fechas (rectificativas y facturas recibidas), y en la prorrata y la coherencia con el modelo 303.
Tabla de contenidos
- Qué es el SII y qué marco normativo lo sustenta
- Quién está obligado al SII y quién puede acogerse voluntariamente
- Plazos del SII: cuatro días, ocho días y el límite del día 16
- Ventajas reconocidas: menos modelos informativos y asistencia de la AEAT
- Errores frecuentes en el SII
- Del SII al modelo 303: coherencia y errores habituales
- La prorrata del IVA y su efecto sobre lo suministrado
- Nuestra perspectiva: seguridad jurídica antes que velocidad
- Cómo puede ayudar Ai Consultas a un despacho que trabaja con SII
- Preguntas frecuentes
- Fuentes
Qué es el SII y qué marco normativo lo sustenta
Según la AEAT en sus preguntas frecuentes, el SII es un sistema de llevanza de los libros registro del Impuesto sobre el Valor Añadido a través de la Sede electrónica, mediante el suministro cuasi inmediato de los registros de facturación. No se trata de una declaración adicional, sino de una forma distinta de cumplir una obligación que ya existía: la de llevar los registros de facturas expedidas, recibidas, bienes de inversión y determinadas operaciones intracomunitarias.
Su base reglamentaria se encuentra en el Real Decreto 596/2016, de 2 de diciembre, que modificó el Reglamento del IVA, el Reglamento General de gestión e inspección tributaria y el Reglamento de facturación para impulsar el uso de medios electrónicos en la gestión de este impuesto. Conviene recordar que el artículo 164.Uno.4.º de la Ley 37/1992 es el que obliga a los sujetos pasivos a llevar la contabilidad y los registros definidos reglamentariamente, y que el SII es la forma que adopta esa llevanza para los obligados.
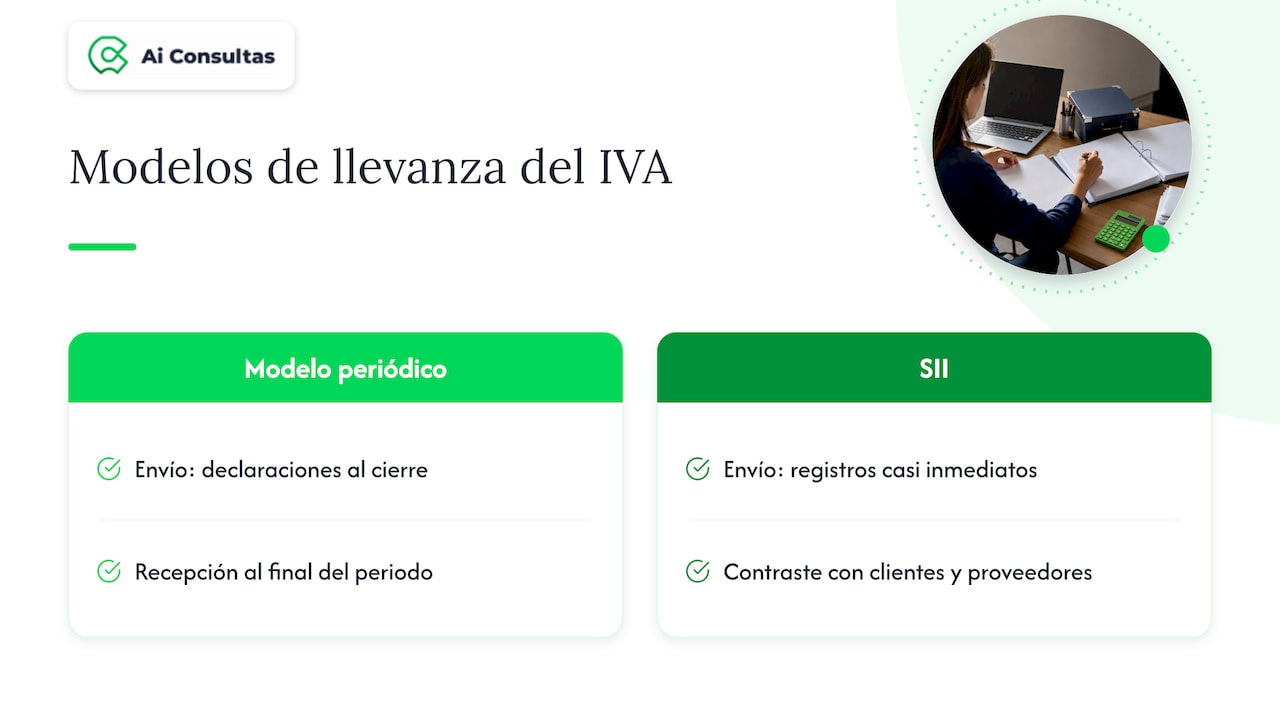
El cambio de fondo es estructural. Se pasa de un modelo basado en declaraciones periódicas, que la Administración recibe cuando termina el periodo, a otro en el que la información fluye de manera continua. Como explica la propia AEAT en su descripción del sistema, la bidireccionalidad permite contrastar los libros registro con los de proveedores y clientes, lo que aporta seguridad jurídica al contribuyente cuando los datos coinciden.
Para un despacho que asesora a clientes con operaciones inmobiliarias, resulta útil conectar el régimen del IVA con el resto de la fiscalidad de cada operación; en ese sentido, la guía sobre los impuestos en la compraventa de vivienda ayuda a situar qué gravámenes concurren en cada transmisión.
Quién está obligado al SII y quién puede acogerse voluntariamente
La AEAT establece que el SII es de aplicación obligatoria para los sujetos pasivos con periodo de liquidación mensual, entre los que se incluyen:
- Grandes empresas, es decir, las de facturación superior a 6.010.121,04 €.
- Inscritos en el REDEME (Registro de Devolución Mensual del IVA).
- Grupos de IVA.
- Titulares de depósitos fiscales de hidrocarburos.
La pérdida de la condición de gran empresa conlleva, según el manual de la AEAT para este colectivo, la pérdida de la obligación de llevar los libros por esta vía, salvo que el contribuyente esté inscrito en el REDEME o acogido al régimen especial de grupos de entidades.
Cualquier otro sujeto pasivo puede optar por el sistema de forma voluntaria. La opción se comunica mediante la declaración censal (modelo 036) y, según la AEAT, surte efectos desde el día siguiente a la finalización del periodo de liquidación en que se ejerció. Esta posibilidad interesa a empresas de tamaño medio con volumen elevado de facturas, que pueden beneficiarse de la automatización y de las exoneraciones que se detallan más adelante.
Qué debe valorar un despacho antes de recomendar la opción voluntaria
No todos los clientes obtienen el mismo balance. Antes de aconsejar el alta conviene revisar, al menos, estos puntos:
- Volumen y origen de las facturas: cuantas más facturas, mayor es el ahorro de tiempo en la llevanza manual, siempre que el programa de facturación o contabilidad permita el envío automático.
- Capacidad interna de reacción: los plazos se miden en días, no en meses, de modo que debe existir un responsable que supervise los envíos y las incidencias.
- Calendario de liquidación: la opción modifica la dinámica de trabajo del cierre mensual y trimestral.
- Compensación administrativa: la exoneración de los modelos 347 y 390 reduce obligaciones informativas, pero exige cumplimentar casillas adicionales en la última autoliquidación del ejercicio.
Plazos del SII: cuatro días, ocho días y el límite del día 16
El calendario es el aspecto que más errores genera. Las preguntas frecuentes de la AEAT fijan las siguientes reglas:
| Supuesto | Plazo de envío |
|---|---|
| Facturas expedidas, regla general | Cuatro días naturales, excluidos sábados, domingos y festivos nacionales, desde la expedición |
| Facturas recibidas | Cuatro días naturales, con la misma exclusión, desde la fecha de registro contable |
| Facturas expedidas por el destinatario o por terceros | Ocho días naturales |
| Límite en todos los casos | Antes del día 16 del mes siguiente al devengo (o al periodo de liquidación en las recibidas) |
Dos matices operativos merecen atención. El primero: si el último día del plazo cae en sábado, domingo o festivo nacional, el vencimiento pasa al primer día hábil siguiente, según las FAQ de la AEAT de abril de 2026. El segundo: el límite del día 16 prevalece cuando el cómputo de los cuatro días llevaría a una fecha posterior, de manera que una factura expedida a finales de mes debe remitirse igualmente antes de esa fecha del mes siguiente.
Un despacho que gestione la llevanza para varios clientes debería mantener un calendario propio con estos vencimientos, y no depender únicamente de los avisos del programa contable.
Ventajas reconocidas: menos modelos informativos y asistencia de la AEAT
La información general del sistema recoge dos beneficios principales para quienes lo aplican:
- Exoneración de los modelos 347 y 390: ya no es preciso presentar la declaración anual de operaciones con terceras personas ni el resumen anual del IVA. La exoneración requiere cumplimentar casillas adicionales en la autoliquidación del último periodo del ejercicio.
- Servicios de asistencia como el Pre303, que facilita la confección automática de las autoliquidaciones a partir de los registros ya suministrados.
El balance, en la práctica, es de desplazamiento del esfuerzo: menos trabajo concentrado en enero y febrero, pero más disciplina diaria. Para los despachos, el SII refuerza la necesidad de transformación digital y de automatización de procesos contables para reducir los errores propios de la gestión manual.
Errores frecuentes en el SII
Las preguntas frecuentes de la AEAT permiten identificar tres puntos en los que la práctica suele desviarse de lo previsto:
Facturas rectificativas con fecha incorrecta
Cuando una factura rectificativa corrige una única factura, debe consignarse la fecha de la operación original. Si un solo documento rectifica varias facturas, se utiliza la fecha de la operación más reciente. Este criterio, recogido en las FAQ de abril de 2026, pasa con frecuencia desapercibido y genera inconsistencias en los registros.
Confundir fecha de asiento con fecha de registro
En las facturas recibidas, el plazo no se cuenta desde la fecha del asiento que figure en la contabilidad, sino desde la fecha de registro contable, es decir, la de entrada en el sistema contable. Por eso conviene documentar de forma fiable cuándo entra cada factura, porque esa fecha es la que cobra relevancia ante un requerimiento.
Ignorar el límite del día 16
Cuando se gestionan lotes de facturas al cierre del mes, es habitual calcular solo los cuatro días y olvidar que existe un tope absoluto. Una incidencia detectada tarde puede convertir un simple error de formato en un envío extemporáneo.
Del SII al modelo 303: coherencia y errores habituales
El SII no sustituye la autoliquidación periódica. Los datos suministrados deben coincidir con lo que se declara en el modelo 303, cuyo calendario en 2026, según las instrucciones de la AEAT, comprende del 1 al 20 del mes siguiente al periodo (abril, julio y octubre), mientras que la del cuarto trimestre se presenta del 1 al 30 de enero. Los obligados al SII, con periodo mensual, presentan con arreglo a su propio calendario mensual.
Entre los fallos más comunes en la presentación del modelo 303, una guía especializada en autónomos señala los errores de identificación (una cifra errónea en el NIF puede dar lugar a autoliquidaciones duplicadas), la aplicación incorrecta de la prorrata y la omisión de las cuotas a compensar de periodos anteriores. A ellos se suman, en el ámbito del SII, las discrepancias entre lo remitido y lo declarado.
Una revisión previa a cada presentación debería incluir:
- Comprobar que el total de cuotas devengadas y soportadas coincide con los registros enviados.
- Verificar que las rectificativas se han registrado con la fecha correcta.
- Confirmar el porcentaje de prorrata aplicado, si procede.
- Revisar las cuotas a compensar de periodos anteriores.
- Contrastar los datos identificativos antes del envío.
La prorrata del IVA y su efecto sobre lo suministrado
La regla de prorrata afecta a quienes realizan operaciones que generan derecho a deducir y otras que no. En ese caso, solo es deducible la parte proporcional de las cuotas soportadas en bienes y servicios de uso común. La AEAT ha incorporado en su Sede electrónica una calculadora de prorratas que permite cuantificarla, comparar los resultados de la prorrata general y la especial, y calcular la regularización anual.
El punto crítico para el fiscalista es la coherencia: la prorrata provisional aplicada en cada modelo 303 debe ser acorde con la que se prevé definitiva, y la regularización del último periodo debe reflejarse correctamente. Si el cliente está en el SII, los registros de facturas recibidas ya contienen la información de deducibilidad, de modo que un criterio erróneo se propaga de forma inmediata a lo que ve la Administración.
Nuestra perspectiva: seguridad jurídica antes que velocidad
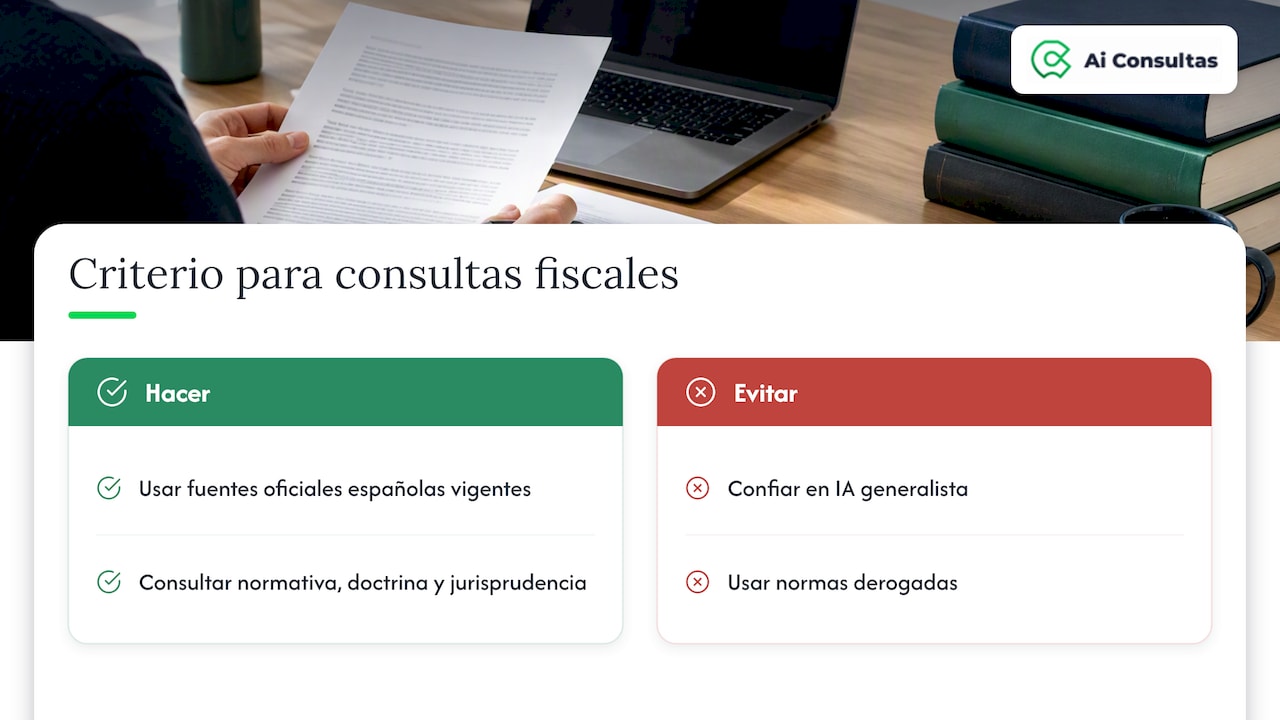
En Ai Consultas observamos que el SII ha reducido el margen de tolerancia de los despachos. Cuando la información se comparte casi en tiempo real, una consulta resuelta con una fuente imprecisa, por ejemplo una respuesta de una IA generalista que mezcla normativa de varios países o versiones derogadas, no se queda en un borrador: puede acabar en un registro que la AEAT contrasta.
Por eso defendemos un criterio sencillo. Las consultas fiscales deben apoyarse exclusivamente en fuentes oficiales españolas y vigentes: normativa, doctrina administrativa y jurisprudencia. Nuestra arquitectura multiagente estructura cada respuesta según el contexto de la consulta, de manera que el profesional recibe una respuesta ordenada y no un texto genérico. La decisión final sigue siendo del asesor, pero el tiempo de localización y contraste se reduce de forma notable. Para quien quiera profundizar en los límites de los modelos generalistas, hemos analizado los riesgos de ChatGPT en trámites ante la AEAT, y también publicamos una guía sobre consultas vinculantes de la DGT, pieza clave cuando hay dudas de criterio.
— Ai Consultas
Cómo puede ayudar Ai Consultas a un despacho que trabaja con SII
Ai Consultas no sustituye al software de facturación que envía los registros, pero sí resuelve la parte de criterio que rodea al SII: dudas sobre devengo, deducibilidad, prorrata o tratamiento de rectificativas, con respuestas basadas en fuentes oficiales. IA Fiscal está pensada para asesorías y fiscalistas que necesitan respuestas rápidas y seguras, y el Plan Total Asistente Jurídico combina los módulos fiscal, legal y laboral por 62,50 € al mes. Si el despacho gestiona requerimientos y comunicaciones, el módulo de notificaciones de la AEAT ayuda a organizarlos, y las condiciones de cada plan pueden consultarse en la página de planes y precios.
Preguntas frecuentes
¿Es obligatorio el SII en 2026?
Sí, para los sujetos pasivos con periodo de liquidación mensual que encajan en los supuestos legales: grandes empresas, inscritos en el REDEME, grupos de IVA y titulares de depósitos fiscales de hidrocarburos. Para el resto es una opción voluntaria. Conviene comprobar la situación de cada cliente en el censo antes de asumir que está o no obligado.
¿Cómo se opta voluntariamente por el SII?
Se comunica a través de la declaración censal, modelo 036. La inclusión surte efectos desde el día siguiente a la finalización del periodo de liquidación en el que se ejerció la opción, según la AEAT.
¿Qué plazo hay para enviar las facturas?
La regla general es de cuatro días naturales, excluidos sábados, domingos y festivos nacionales, desde la expedición o desde el registro contable en las recibidas. Las expedidas por el destinatario o por terceros disponen de ocho días, y en todo caso el envío debe hacerse antes del día 16 del mes siguiente.
¿Qué obligaciones desaparecen al aplicar el SII?
Se exonera de presentar los modelos 347 y 390, siempre que se cumplimenten las casillas adicionales de la autoliquidación del último periodo del ejercicio. Además, la AEAT ofrece el servicio Pre303 como asistencia para confeccionar las autoliquidaciones.
Fuentes
- AEAT: preguntas frecuentes sobre libros registro de IVA
- AEAT: FAQ del SII, febrero de 2026
- AEAT: FAQ del SII, abril de 2026
- AEAT: información general del SII
- AEAT: manual de gran empresa, SII
- BOE: Real Decreto 596/2016
- AEAT: instrucciones del modelo 303, 2026
- AEAT: regla de prorrata y calculadora
- Infoautónomos: errores en la presentación del modelo 303