El recurso de reposición ante la AEAT es un recurso potestativo que se interpone ante el mismo órgano que dictó el acto, en el plazo de un mes desde la notificación. No es obligatorio agotarlo antes de ir a la vía económico-administrativa, pero una vez elegido, el contribuyente no puede impugnar simultáneamente por ambas vías. La presentación telemática a través de la Sede Electrónica es la opción más utilizada por despachos y gestorías.
En resumen:
- El recurso de reposición debe presentarse en un mes desde la notificación, sin necesidad de agotarlo antes de acudir a la vía económico-administrativa.
- La resolución del recurso corresponde siempre al mismo órgano que emitió el acto impugnado, siendo útil especialmente frente a liquidaciones o actos de recaudación y Aduanas.
- El plazo de un mes empieza al día siguiente de la notificación y, si no responde, se entiende desestimado por silencio administrativo, permitiendo reclamar posteriormente.
- La vía telemática con certificado electrónico, DNIe o Cl@ve es la opción más habitual y eficaz para presentar el recurso correctamente; se recomienda guardar justificantes de envío.
- Presentar el recurso no suspende automáticamente el acto, salvo en sanciones, y se debe solicitar expresamente la suspensión ofreciendo garantías si se quiere evitar la ejecución.
Tabla de contenidos
- Quién resuelve el recurso y cuándo conviene presentarlo
- Cómo se calcula el plazo de un mes y qué pasa si la AEAT no responde
- Dónde y cómo presentar el recurso correctamente
- Efectos del recurso sobre la ejecución y cómo pedir la suspensión
- Qué debe incluir el escrito de interposición
- Qué ocurre tras la presentación y qué recursos quedan disponibles
- Cómo vigilar notificaciones y expedientes en la Sede Electrónica
- Perspectiva profesional: cómo organizar el flujo de trabajo frente a un recurso
- Redactar y vigilar recursos sin perder tiempo en tareas repetitivas
- Preguntas frecuentes
- Fuentes
Quién resuelve el recurso y cuándo conviene presentarlo
El órgano competente para resolver es siempre el mismo que dictó el acto recurrido, lo que simplifica la gestión frente a otras vías de impugnación. Esta regla aplica tanto a liquidaciones de Gestión Tributaria como a actos de recaudación o resoluciones de Aduanas.
En la práctica de un despacho, el recurso de reposición resulta especialmente útil frente a:
- Liquidaciones provisionales o definitivas derivadas de procedimientos de comprobación.
- Actos de recaudación, incluidas providencias de apremio y diligencias de embargo.
- Resoluciones de Gestión Tributaria sobre devoluciones o requerimientos.
- Actos dictados por Aduanas e Impuestos Especiales, que cuentan con un procedimiento telemático propio.
Conviene recordar que la elección de esta vía cierra la puerta a reclamar simultáneamente en vía económico-administrativa por el mismo acto, por lo que la decisión debe tomarse con criterio desde el primer momento.
Cómo se calcula el plazo de un mes y qué pasa si la AEAT no responde
El cómputo del plazo empieza el día siguiente a la notificación del acto, no el mismo día en que se recibe. Si una liquidación se notifica, por ejemplo, un 10 de marzo, el plazo de un mes corre desde el 11 de marzo y vence el 11 de abril, salvo que ese día sea inhábil, en cuyo caso se traslada al siguiente hábil.
El plazo para resolver el recurso de reposición es generalmente de un mes desde su presentación, según indica la propia Agencia Tributaria. Transcurrido ese mes sin resolución expresa, el recurso puede entenderse desestimado por silencio administrativo, lo que habilita acudir a la vía económico-administrativa.
Para la agenda de trabajo de un despacho, esto significa dos fechas críticas que conviene marcar desde el primer día: el vencimiento del mes para presentar y el vencimiento del mes para resolver. Perder de vista cualquiera de las dos puede implicar la pérdida del derecho a recurrir o una reacción tardía frente al silencio.
Dónde y cómo presentar el recurso correctamente
La vía telemática a través del procedimiento RH01 es la más habitual entre profesionales, y exige disponer de certificado electrónico, DNIe o Cl@ve, o bien de un apoderamiento activo cuando se actúa en representación del contribuyente. Alternativamente, el recurso puede presentarse en oficinas de la AEAT, por Correos o por cualquier otro medio admitido en la Ley 39/2015.
Antes de presentar, conviene seguir un orden de comprobación:
- Verificar la identificación del acto recurrido, incluida su referencia y fecha de notificación.
- Confirmar que no se ha interpuesto simultáneamente reclamación económico-administrativa por el mismo acto.
- Redactar el escrito siguiendo el modelo oficial, con hechos, fundamentos y petición claramente diferenciados.
- Adjuntar la documentación probatoria en el orden que se cita en el propio escrito.
- Confirmar el envío y conservar el justificante de presentación con sello de fecha y hora.
Consejo profesional: guarde siempre una copia del justificante de registro electrónico junto con el escrito presentado; es la prueba definitiva frente a cualquier discrepancia sobre el cumplimiento del plazo.
Efectos del recurso sobre la ejecución y cómo pedir la suspensión
Presentar el recurso de reposición no suspende automáticamente la ejecución del acto impugnado, salvo en el caso de sanciones, donde la interposición en plazo sí produce ese efecto. Para el resto de actos, quien quiera evitar la ejecución debe solicitar expresamente la suspensión y ofrecer garantía.
Las garantías que admite la AEAT, según las instrucciones oficiales para cumplimentar el recurso, incluyen habitualmente:
- Depósito de dinero o valores públicos.
- Aval o fianza de carácter solidario prestado por entidad de crédito.
- Fianza personal y solidaria para deudas de importe reducido, cuando así lo prevea la normativa.
La resolución de criterios de actuación sobre suspensión de la ejecución, publicada por la Presidencia de la AEAT el 24 de septiembre de 2025, afecta directamente a estas solicitudes al coordinar los criterios aplicados en recursos de reposición con los seguidos ante los Tribunales Económico-Administrativos. Conviene revisar esta resolución antes de preparar cualquier petición de suspensión en expedientes abiertos.
Qué debe incluir el escrito de interposición
El contenido mínimo del escrito sigue la estructura clásica de cualquier recurso administrativo, pero con particularidades propias de la materia tributaria. Las instrucciones y el modelo publicados por la AEAT detallan cada apartado.
- Identificación completa del recurrente y, en su caso, del representante con apoderamiento.
- Referencia exacta del acto recurrido y fecha de notificación.
- Exposición ordenada de los hechos que motivan el recurso.
- Fundamentos de derecho, citando los artículos de la LGT y del RGRVA que resulten aplicables.
- Petición concreta, incluyendo la solicitud de suspensión cuando proceda.
- Declaración expresa de no haber impugnado el mismo acto en vía económico-administrativa.
| Elemento del escrito | Función en el expediente |
|---|---|
| Identificación y representación | Acredita quién recurre y con qué apoderamiento |
| Referencia del acto | Fija el objeto exacto de la impugnación |
| Hechos y fundamentos | Sostiene la pretensión con base normativa |
| Documentación probatoria | Respalda cada alegación con pruebas ordenadas |
| Petición y declaración de no duplicidad | Cierra el escrito y evita el rechazo por incompatibilidad de vías |
Antes de enviar el escrito, conviene repasar esta tabla como checklist final: un escrito incompleto en cualquiera de estos puntos puede generar requerimientos de subsanación que alargan el procedimiento.
Qué ocurre tras la presentación y qué recursos quedan disponibles
Una vez presentado el recurso, la AEAT dispone de un mes para resolver. Si es desestimatoria, o si transcurre el mes sin respuesta expresa, el contribuyente puede acudir a la vía económico-administrativa.
- Si la resolución estima el recurso, se ejecuta de forma automática sin trámite adicional por parte del interesado.
- Si se desestima expresamente, el plazo para reclamar ante el Tribunal Económico-Administrativo corre desde la notificación de esa resolución.
- Si opera el silencio administrativo, el plazo para reclamar se abre desde el día siguiente a que se entienda desestimado.
- Conviene conservar el expediente completo, incluidos justificantes de presentación y documentación probatoria, para la reclamación posterior.
Cómo vigilar notificaciones y expedientes en la Sede Electrónica
El control de notificaciones es, en la práctica, el punto donde más despachos pierden plazos sin darse cuenta. La Sede Electrónica permite consultar el estado de cada expediente desde el apartado Mis expedientes, con acceso mediante certificado, DNIe o Cl@ve.
- Acceda al Área personal con la identificación electrónica correspondiente al contribuyente o al representante.
- Active, cuando actúe como representante, el apoderamiento GENERALAEAT para ver expedientes ajenos.
- Consulte Mis expedientes para localizar el acto recurrido y descargar la documentación asociada.
- Revise el historial del trámite para confirmar fechas de notificación, presentación y resolución.
Nuestra guía sobre apoderamientos GENERALAEAT detalla cómo dar de alta, consultar y revocar estas representaciones cuando un despacho gestiona expedientes de varios clientes.
Perspectiva profesional: cómo organizar el flujo de trabajo frente a un recurso
El riesgo real en la gestión de recursos de reposición no suele estar en la redacción del escrito, sino en el control interno de plazos, especialmente en materia de impuestos en la compraventa de vivienda. Un flujo ordenado (recepción de la notificación, verificación del plazo, elaboración del borrador, revisión y presentación) reduce errores mucho más que cualquier plantilla por sí sola.
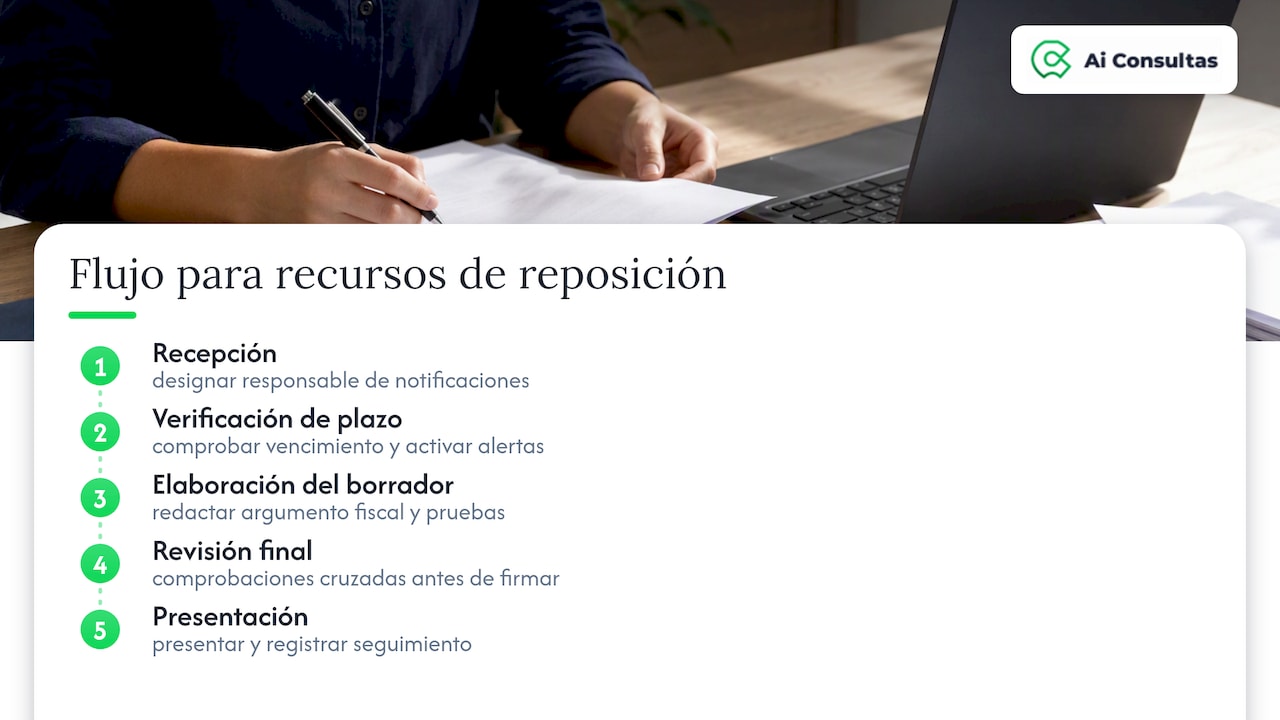
Asignar un responsable claro de vigilar notificaciones, con comprobaciones cruzadas antes de firmar y presentar, evita el error más común: descubrir el acto notificado cuando el plazo ya está a punto de vencer. Las herramientas de monitorización automática, como las descritas en nuestra guía para automatizar notificaciones AEAT en despachos, pueden integrarse en este flujo para generar alertas tempranas.
Consejo profesional: establezca una revisión semanal fija de expedientes abiertos en la Sede Electrónica, independiente de las alertas automáticas; duplicar el control reduce drásticamente el riesgo de plazos perdidos.
— Ai Consultas
Redactar y vigilar recursos sin perder tiempo en tareas repetitivas
Preparar un recurso de reposición bien fundamentado exige revisar normativa, estructurar alegaciones y controlar fechas, tareas que consumen horas que un despacho podría dedicar a asesorar directamente a sus clientes. Nuestra plataforma trabaja con fuentes oficiales y estructura cada respuesta con una arquitectura multiagente pensada para minimizar errores en contenido jurídico y fiscal.
Para recursos ante la AEAT, nuestro módulo de IA Fiscal ayuda a redactar escritos con fundamentos actualizados, mientras que el módulo de notificaciones AEAT vigila los expedientes del despacho y avisa antes de que un plazo esté en riesgo. Quienes gestionan documentación y notificaciones de forma conjunta suelen encontrar más eficiente el Plan Total Asistente Jurídico, que integra ambos frentes en una sola suscripción.
- Redacción asistida de recursos con referencias normativas verificadas.
- Alertas de notificaciones AEAT para no depender solo de la revisión manual.
- Estandarización de escritos entre distintos miembros del despacho.
Consulte los planes y precios disponibles para encontrar la combinación de módulos que mejor se adapte al volumen de expedientes de su despacho.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cómo puedo enviar un recurso de reposición a la Agencia Tributaria?
Puede presentarlo de forma telemática mediante el procedimiento RH01 en la Sede Electrónica, con certificado, DNIe o Cl@ve, o bien de forma presencial en oficinas de la AEAT o por Correos conforme a la Ley 39/2015. La vía telemática es la más rápida para acreditar la fecha exacta de presentación.
¿Es gratuito el teléfono 901 de Hacienda?
La información sobre la facturación de líneas de atención telefónica no aparece en las fuentes oficiales consultadas sobre el recurso de reposición, por lo que conviene verificar las condiciones vigentes directamente con el operador de telefonía contratado.
¿Cuál es la diferencia entre Hacienda y Agencia Tributaria?
Hacienda es el término habitual para referirse al conjunto de la administración tributaria estatal, mientras que la Agencia Estatal de Administración Tributaria es el organismo público encargado de aplicar el sistema tributario y aduanero. En la práctica diaria de un despacho, ambos términos suelen usarse de forma intercambiable.
¿Cómo puedo ver mis trámites en Hacienda?
El apartado Mis expedientes de la Sede Electrónica permite consultar el estado de cada trámite y descargar la documentación asociada, accediendo con certificado, DNIe o Cl@ve. Quienes actúan como representantes deben activar el apoderamiento correspondiente para ver los expedientes de sus clientes.
¿Qué pasa si la AEAT desestima el recurso de reposición?
Si el recurso se desestima, expresamente o por silencio administrativo, el contribuyente puede acudir a la vía económico-administrativa dentro del plazo que se abre desde esa resolución o desde que se entienda desestimado. Conviene conservar todo el expediente, incluidas pruebas y justificantes, para preparar esa reclamación posterior.