Sí: puede solicitar un aplazamiento o fraccionamiento de sus deudas ante la Agencia Tributaria, y en la mayoría de los casos no necesitará aportar garantía si la deuda no supera los 50.000 €. Las solicitudes de importe reducido suelen resolverse de forma automatizada, pero conviene saber que pedir el aplazamiento no paraliza siempre todas las actuaciones de cobro mientras se tramita.
En resumen:
- Las solicitudes de aplazamientos inferiores a 50.000 € no requieren garantías y se resuelven en su mayoría de forma automatizada, aunque no paralizan automáticamente todas las actuaciones de cobro.
- Las deudas de retenciones, efectos timbrados y recuperación de ayudas de Estado no son aplazables, por lo que se debe identificar claramente la naturaleza de cada deuda antes de solicitarlo.
- Para solicitar un aplazamiento en la sede electrónica, es imprescindible identificarse mediante certificado electrónico, DNIe, Cl@ve o eIDAS, y revisar que cada cuota propuesta sea superior a 50 € sin intereses.
- Cuando se pide un aplazamiento por deuda superior a 50.000 €, la Agencia Tributaria exige garantía suficiente, siendo las más comunes aval bancario, seguro de caución, hipoteca o prenda.
- El plazo máximo de pago varía en función del importe, la existencia de garantía y el tipo de obligado, pudiendo oscilar entre periodos cortos y largos según la situación del contribuyente.
Tabla de contenidos
- Cómo presentar la solicitud en la sede electrónica: pasos prácticos
- Qué deudas puede aplazar y cuáles quedan excluidas
- Garantías y límites: cuándo hace falta aval y qué tipos se admiten
- Plazos máximos y ejemplos de cálculo de cuotas
- Tramitación y seguimiento: estados en la sede y formas de pago
- Si le deniegan la solicitud: subsanación, desistimiento y recursos
- Errores frecuentes y consejos para mejorar la probabilidad de éxito
- Consecuencias de la solicitud sobre embargos, intereses y ejecución
- Requisitos específicos para autónomos y pymes
- Impacto del aplazamiento en futuras obligaciones fiscales y sanciones
- Procedimiento para modificar o cancelar un aplazamiento concedido
- Guía práctica para calcular los intereses durante el aplazamiento
- Perspectiva: cómo apoyamos a despachos y gestores en aplazamientos AEAT
- Cómo podemos ayudarle con sus trámites de aplazamiento
- Preguntas frecuentes
- Fuentes
Cómo presentar la solicitud en la sede electrónica: pasos prácticos
La solicitud se presenta siempre por vía electrónica. Antes de empezar, conviene comprobar que dispone de un método de identificación válido: certificado electrónico, DNIe, Cl@ve o, en el caso de no residentes, el sistema eIDAS.
- Acceda al procedimiento de aplazamiento y fraccionamiento de deudas en la sede electrónica e identifíquese con el método elegido.
- Localice la deuda mediante su clave de liquidación o indique el importe si todavía está en periodo voluntario.
- Rellene los campos obligatorios: número de plazos, periodicidad (mensual es lo habitual), fecha del primer plazo, IBAN de la cuenta de cargo y el motivo de la dificultad económica.
- Revise que cada cuota propuesta, sin contar intereses, no quede por debajo de la cuota mínima operativa.
- Envíe la solicitud y guarde el justificante de presentación.
Cuando actúa un representante o un colaborador social, el apoderamiento debe estar dado de alta previamente en la sede, ya que sin él la solicitud puede quedar bloqueada o devuelta.
Consejo profesional: calcule antes el número de plazos que mantiene cada cuota por encima del mínimo exigido: una propuesta mal dimensionada es una de las causas más comunes de inadmisión automática.
Qué deudas puede aplazar y cuáles quedan excluidas
No todas las deudas gestionadas por la Agencia Tributaria admiten aplazamiento. La norma general permite aplazar o fraccionar cualquier deuda si se acredita una dificultad de tesorería transitoria, pero existen excepciones legales que conviene revisar antes de presentar la solicitud.
- Las deudas resultantes de retenciones e ingresos a cuenta no son aplazables, salvo supuestos muy tasados.
- Las deudas derivadas de efectos timbrados quedan fuera del aplazamiento.
- Los créditos contra la masa en procedimientos concursales no admiten esta vía.
- Las cantidades correspondientes a recuperación de ayudas de Estado tampoco pueden fraccionarse.
- Las deudas aduaneras siguen, en general, un régimen propio distinto al de la AEAT.
Antes de iniciar el trámite, conviene identificar con precisión la naturaleza de cada deuda, porque presentar una solicitud sobre un concepto inaplazable solo retrasa el problema y puede generar un requerimiento de subsanación innecesario.
Garantías y límites: cuándo hace falta aval y qué tipos se admiten
El umbral que marca si necesita o no garantía es clave en cualquier solicitud. Desde la entrada en vigor de la Orden HFP/311/2023, el límite exento de aportar garantía se sitúa en 50.000 €, computando conjuntamente todas las deudas del mismo obligado que estén pendientes de pago o garantía.
Por encima de ese importe, la AEAT exige una garantía suficiente. Las más habituales son el aval bancario y el seguro de caución, aunque también se admiten la hipoteca y la prenda cuando el aval resulta inviable.
El tipo de garantía influye en el plazo máximo concedido y en los efectos sobre responsables y coobligados: cuando la garantía cubre también al deudor principal, estos pueden beneficiarse de la suspensión de actuaciones de cobro mientras dure la tramitación.
Plazos máximos y ejemplos de cálculo de cuotas
Las solicitudes de importe igual o inferior a 3.000 € se resuelven de forma automatizada, siempre que la cuota propuesta, excluidos intereses, no sea inferior a 50 €, según recoge la Orden HFP/311/2023. Esa combinación de umbral y cuota mínima determina en la práctica cuántos plazos puede proponer sin riesgo de inadmisión.
Un ejemplo ilustrativo: una deuda de 4.800 € repartida en 12 meses supone cuotas de 400 € antes de intereses; en 24 meses baja a 200 € y en 36 meses a 133,33 €. Todas superan la cuota mínima, por lo que el obligado puede elegir el plazo que mejor se ajuste a su tesorería sin riesgo de inadmisión por ese motivo.

Los plazos máximos varían según normativa interna de recaudación y dependen del importe, el tipo de obligado (persona física o jurídica) y si existe o no garantía, pudiendo oscilar entre periodos cortos para deudas pequeñas sin garantía y plazos más extensos cuando se aporta aval o hipoteca.
Tramitación y seguimiento: estados en la sede y formas de pago
Una vez enviada la solicitud, la sede electrónica permite seguir su evolución en tiempo real.
- Solicitud en trámite: el expediente está siendo analizado por el órgano de recaudación competente.
- Acuerdo concedido o denegado: puede consultarse el acuerdo y descargarlo directamente desde la sede.
- Solicitud finalizada o archivada: indica que el procedimiento ha terminado, bien por resolución, bien por desistimiento.
Tras la concesión, el sistema permite generar la carta de pago (modelo 010) y abonar cada plazo por adeudo en cuenta, tarjeta o transferencia, según se describe en la información operativa de la AEAT. No es posible generar ni pagar la primera cuota antes de que el acuerdo esté notificado.
Si le deniegan la solicitud: subsanación, desistimiento y recursos
Cuando la documentación presentada es incompleta, la AEAT emite un requerimiento de subsanación que normalmente concede 10 días para completar o corregir los datos; no atenderlo dentro de plazo puede derivar en la inadmisión de la solicitud.
Un efecto que conviene anticipar es el desistimiento tácito: si el obligado ingresa la totalidad de la deuda mientras la solicitud sigue en trámite, la Agencia puede archivar el expediente por entender que ya no hay objeto que resolver, según los criterios recogidos en la Instrucción 3/2025. Los ingresos parciales durante la tramitación, en cambio, suelen imputarse a la deuda y modificar el cálculo final de intereses.
Ante una denegación, lo más práctico es revisar con calma la notificación, identificar el motivo exacto y valorar si cabe recurso o si resulta más eficaz preparar una nueva solicitud con documentación reforzada sobre la dificultad de tesorería.
Errores frecuentes y consejos para mejorar la probabilidad de éxito
Los fallos que más retrasan o frustran una solicitud suelen ser evitables con una revisión previa.
- Proponer plazos que generan cuotas inferiores al mínimo exigido.
- No justificar adecuadamente la dificultad económica transitoria.
- Indicar un IBAN incorrecto o de una cuenta no operativa.
- Asumir que la solicitud paraliza automáticamente todos los embargos en curso.
Consejo profesional: prepare dos o tres propuestas alternativas de plazos antes de enviar la solicitud y acompañe una breve nota económica que explique la falta de liquidez: agiliza la revisión y reduce el riesgo de requerimientos posteriores.
Consecuencias de la solicitud sobre embargos, intereses y ejecución
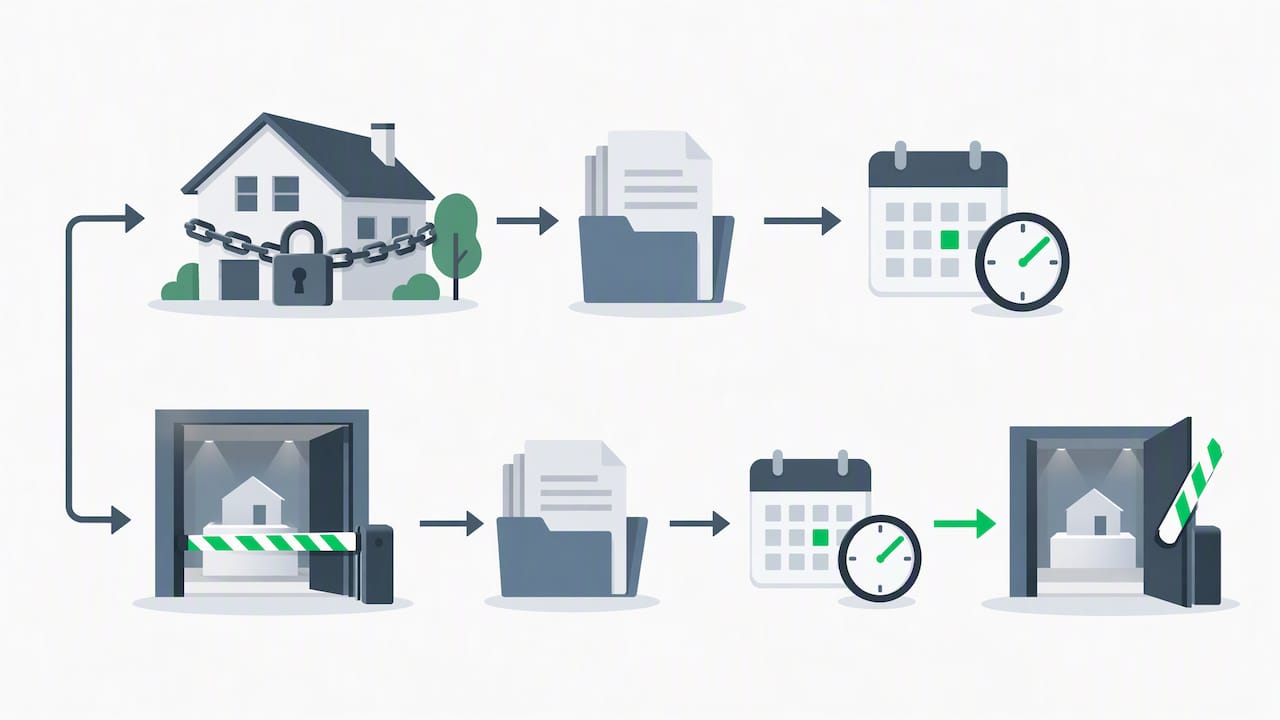
Presentar la solicitud no detiene de forma automática cualquier actuación de cobro. Según aclara la propia Agencia Tributaria, la enajenación de bienes ya embargados se suspende hasta que se resuelva la solicitud, pero otros actos del procedimiento de apremio pueden continuar mientras el expediente está en trámite.
El interés de demora sigue devengándose durante todo el periodo de aplazamiento, con independencia de que la solicitud esté siendo evaluada o ya concedida. Esto significa que cuanto más se alargue la tramitación o el número de plazos, mayor será el coste financiero total de la operación.
Para quien tiene embargos ya trabados, conviene distinguir entre la fase de traba (que puede continuar) y la fase de realización o venta del bien embargado (que queda en suspenso hasta la resolución). Esta diferencia resulta decisiva para quien negocia un aplazamiento con bienes ya intervenidos, porque evita sorpresas sobre qué puede o no ejecutarse mientras espera respuesta.
Requisitos específicos para autónomos y pymes
Los autónomos y las pequeñas empresas son, en la práctica, los solicitantes más habituales de este trámite, y la memoria de la AEAT de 2023 refleja que la mayoría de las solicitudes presentadas corresponden a importes inferiores a 30.000 €, un perfil típico de este colectivo.
Para un autónomo, la solicitud se presenta con su propio certificado o Cl@ve, sin necesidad de trámites societarios adicionales. En el caso de una pyme constituida como sociedad, es el representante legal, o un apoderado debidamente registrado, quien debe firmar y presentar la solicitud.
La documentación que acredita la dificultad transitoria no tiene un formato cerrado, pero conviene que refleje de forma coherente la situación de tesorería: un desajuste puntual de cobros, una caída de actividad estacional o un incremento de costes que justifique por qué no puede asumirse el pago en el plazo ordinario. Cuanto más concreta sea esa explicación, más fácil resulta para el órgano de recaudación valorar la propuesta sin requerir información adicional.
Impacto del aplazamiento en futuras obligaciones fiscales y sanciones
Solicitar un aplazamiento no exime de cumplir con normalidad el resto de obligaciones tributarias posteriores. Declarar y pagar en plazo los nuevos impuestos que vayan venciendo, mientras se está pagando el aplazamiento anterior, resulta determinante, porque un nuevo impago puede complicar la relación con la Agencia y limitar la concesión de futuros aplazamientos.
En cuanto a las sanciones tributarias, el aplazamiento también puede solicitarse sobre el importe de una sanción ya firme, siguiendo el mismo procedimiento general. Lo que no cubre el aplazamiento es la reducción de la sanción en sí: esa reducción depende de las vías de conformidad o pronto pago previstas en la normativa sancionadora, y es independiente de si la deuda resultante se aplaza o se paga de una sola vez.
Mantener al día los aplazamientos en curso también influye en la valoración que la AEAT hace del obligado ante solicitudes futuras: un historial de cumplimiento de los plazos concedidos facilita la tramitación de nuevas peticiones, mientras que los incumplimientos previos pueden derivar en exigencias adicionales de garantía.
Procedimiento para modificar o cancelar un aplazamiento concedido
Un aplazamiento ya concedido no es inamovible. Cuando las circunstancias económicas cambian, se puede solicitar una modificación de las condiciones, normalmente para ampliar el número de plazos o ajustar la fecha de los vencimientos pendientes, presentando una nueva solicitud a través de la sede electrónica que haga referencia al expediente original.
Para cancelar un aplazamiento, la vía más simple es el pago anticipado de la totalidad del importe pendiente, incluidos los intereses devengados hasta la fecha de ingreso. Como se ha señalado antes, ese ingreso total durante la tramitación de una solicitud puede dar lugar al archivo por desistimiento tácito, de modo que conviene coordinar bien el momento del pago con el estado del expediente para evitar efectos no deseados sobre cuotas ya vencidas.
Cuando el incumplimiento de un plazo es el que motiva un cambio en el aplazamiento, es importante actuar antes de que se produzca el impago, porque una vez vencida una cuota sin abonar, la AEAT puede iniciar el procedimiento de apremio sobre el importe pendiente sin necesidad de nueva comunicación previa.
Guía práctica para calcular los intereses durante el aplazamiento
El interés de demora se calcula sobre el importe pendiente de pago en cada momento, no sobre la deuda original completa una vez empiezan a amortizarse plazos. Esto significa que, a medida que se van pagando cuotas, la base sobre la que se calcula el interés del periodo siguiente se reduce proporcionalmente.
Para quien quiere hacer una estimación aproximada, el cálculo básico multiplica el importe pendiente por el tipo de interés de demora vigente y por el tiempo transcurrido expresado en años o fracción de año, aplicando la fórmula de interés simple que utiliza la Agencia Tributaria en sus liquidaciones de intereses. El tipo aplicable es el que corresponda al ejercicio o ejercicios durante los que se extienda el aplazamiento, por lo que una solicitud que abarque varios años puede acumular tramos con tipos distintos si la normativa los modifica.
En la práctica, no es necesario hacer este cálculo a mano: la propia carta de pago que genera la sede electrónica para cada plazo ya incorpora el interés correspondiente, calculado conforme a la propuesta aceptada en el acuerdo de concesión.
Perspectiva: cómo apoyamos a despachos y gestores en aplazamientos AEAT
Desde nuestra experiencia trabajando con despachos y asesorías, la mayor fuente de retrasos no es la complejidad normativa, sino la gestión manual de plazos, notificaciones y subsanaciones. Un expediente de aplazamiento mal seguido genera más trabajo que la solicitud inicial.
Por eso construimos herramientas que generan documentación, automatizan el seguimiento de notificaciones AEAT y ayudan a preparar respuestas a requerimientos de subsanación con base en normativa oficial, algo especialmente útil cuando intervienen garantías o varios responsables.
— Ai Consultas
Cómo podemos ayudarle con sus trámites de aplazamiento
Gestionar un aplazamiento ante la AEAT implica vigilar plazos, generar cartas de pago y responder a requerimientos sin margen de error, una carga que crece rápido cuando un despacho lleva varios expedientes a la vez. Nuestra plataforma reduce ese trabajo manual con herramientas pensadas para el día a día fiscal.
- El módulo de Documentos ayuda a generar y revisar la documentación que acompaña cada solicitud.
- El módulo de Notificaciones AEAT automatiza el seguimiento del estado del expediente y avisa de plazos de subsanación.
- El Plan Total Asistente Jurídico, por 62,50 € al mes, integra consultas fiscales, laborales y legales en una sola suscripción.
Este apoyo técnico no sustituye el criterio profesional en casos complejos, con garantías elevadas o varios coobligados, donde la valoración de un asesor sigue siendo necesaria. Si gestiona aplazamientos de forma habitual, puede consultar los planes y precios y valorar cuál se ajusta mejor al volumen de su despacho.
Preguntas frecuentes
¿Cómo se solicita un aplazamiento ante la Agencia Tributaria?
La solicitud se presenta en la sede electrónica de la AEAT, identificándose con certificado electrónico, DNIe o Cl@ve e indicando la clave de liquidación, el número de plazos y el IBAN de cargo. Las solicitudes de hasta 3.000 € suelen resolverse de forma automatizada si cada cuota propuesta supera los 50 €.
¿Cuánto tiempo se puede aplazar una deuda con Hacienda?
El plazo máximo depende del importe, del tipo de obligado y de si se aporta garantía, variando entre periodos cortos para deudas pequeñas sin aval y plazos más amplios cuando existe garantía suficiente. No existe un plazo único válido para todos los casos, por lo que conviene revisar la propuesta concreta en la sede electrónica.
¿Cuándo se puede aplazar o fraccionar una deuda tributaria?
Se puede solicitar cuando el obligado acredita una situación económico financiera que le impide, de forma transitoria, hacer frente al pago en el plazo ordinario. La Agencia Tributaria valora esta dificultad caso por caso antes de conceder el aplazamiento.
¿Qué deudas tributarias no se pueden fraccionar?
No son aplazables, salvo excepciones muy tasadas, las retenciones e ingresos a cuenta, las deudas por efectos timbrados, los créditos contra la masa en procedimientos concursales y los importes derivados de recuperación de ayudas de Estado. Conviene verificar la naturaleza exacta de la deuda antes de presentar la solicitud.
¿Hace falta aportar garantía para aplazar una deuda?
No, siempre que el importe total adeudado no supere los 50.000 €, límite vigente desde la Orden HFP/311/2023. Por encima de esa cifra, la AEAT exige aval bancario, seguro de caución u otra garantía admitida.