La comprobación limitada de la AEAT es un procedimiento de gestión tributaria regulado en los artículos 136 a 140 de la Ley General Tributaria. Verifica solo los hechos y elementos que usted declaró, a diferencia de la inspección, que revisa la situación fiscal completa. Su efecto clave es preclusivo: lo ya comprobado no puede volver a revisarse, salvo que surjan hechos nuevos.
En resumen:
- La AEAT dispone de 6 meses desde la notificación para resolver; después, el procedimiento caduca, aunque puede reabrirse antes de prescribir.
- La propuesta concede 10 días para alegar; después, dispone de 1 mes para recurrir mediante reposición o reclamación ante el órgano revisor tributario.
- La AEAT puede pedir justificantes concretos y consultar registros, pero no revisar íntegramente la contabilidad mercantil ni ampliar el expediente a otros ejercicios.
- La resolución solo impide revisar de nuevo los elementos expresamente comprobados; conserve copias fechadas de documentos y diligencias para acreditar el alcance.
- La sanción se tramita por separado, salvo renuncia expresa; en el procedimiento sancionador abreviado, el plazo para alegar es de 15 días.
Tabla de contenidos
- Dónde está regulada la comprobación limitada y para qué sirve
- Cómo se inicia una comprobación limitada y cómo se notifica
- Qué puede y qué no puede hacer Hacienda en una comprobación limitada
- Plazos y trámites que debe conocer durante la tramitación
- Recursos y relación con el procedimiento sancionador
- Cómo presentar y organizar la documentación ante un requerimiento
- Recomendaciones para preservar sus derechos y evitar indefensión
- Requisitos y criterios formales para que la AEAT pueda iniciar una comprobación limitada
- Derechos y garantías del contribuyente durante la comprobación limitada, incluyendo derecho a defensa y asistencia
- Medios de prueba aceptados y valoración de pruebas en la comprobación limitada
- Impacto de la comprobación limitada en la declaración tributaria y posibles ajustes posteriores
- Por qué la organización documental decide el resultado de estos procedimientos
- Automatice las notificaciones de la AEAT y la gestión de sus respuestas
- Preguntas frecuentes
- Fuentes
Dónde está regulada la comprobación limitada y para qué sirve
El procedimiento figura en los artículos 136 a 140 de la Ley 58/2003, General Tributaria. Su finalidad es contrastar la veracidad de lo declarado por el obligado tributario, sin entrar en una revisión global de su actividad económica.
Para situarlo con claridad, conviene recordar sus rasgos principales:
- Objeto: verificar los hechos, actos, elementos y valoraciones consignados en las declaraciones presentadas.
- Fuentes de contraste: declaraciones, justificantes, antecedentes que obran en poder de la Administración y registros oficiales.
- Diferencia con la verificación de datos: esta última aclara discrepancias formales y se distingue en la propia sede de la AEAT, mientras que la comprobación limitada permite una revisión más amplia, aunque siempre acotada.
- Diferencia con la comprobación de valores: esta se centra en tasar bienes o derechos, no en examinar la declaración en su conjunto.
Distinguir estos procedimientos importa porque cada uno tiene sus propios trámites, plazos y efectos sobre lo que Hacienda podrá revisar después.
Cómo se inicia una comprobación limitada y cómo se notifica
El procedimiento comienza siempre por iniciativa de la Administración, y lo habitual es que la primera noticia llegue como una notificación. Conviene conocer las formas de inicio para saber qué actuaciones esperar:
- Inicio de oficio: el órgano competente acuerda abrir el procedimiento y lo comunica al obligado tributario con indicación de su alcance.
- Propuesta de liquidación: cuando la AEAT ya dispone de datos suficientes, puede iniciar el procedimiento notificando directamente una propuesta de liquidación y abriendo el trámite de alegaciones.
- Requerimiento previo: en ocasiones se solicita documentación o aclaraciones antes de proponer ninguna regularización.
- Notificación electrónica: muchos contribuyentes, y todos los obligados a relacionarse por medios electrónicos, reciben el aviso en la sede electrónica, de modo que una revisión periódica del buzón evita perder plazos.
La fecha de la notificación de inicio es relevante porque a partir de ella se computa el plazo máximo de duración del procedimiento. Si tiene apoderado o gestoría, conviene confirmar que las notificaciones se reciben en el canal correcto. Nuestra guía sobre el alta y consulta de apoderamientos detalla cómo comprobarlo.
Qué puede y qué no puede hacer Hacienda en una comprobación limitada
El alcance restringido es la característica que define el procedimiento. La Administración puede examinar los datos de las declaraciones, los justificantes presentados y la información que ya obra en sus registros. No puede, en cambio, realizar una auditoría contable completa del negocio ni una revisión exhaustiva de libros y facturas, tarea reservada a la inspección.
Entre las actuaciones permitidas y los límites prácticos conviene retener:
- Permitido: contrastar la declaración con los datos fiscales disponibles, pedir justificantes concretos de gastos, deducciones o ingresos, y cruzar información de registros oficiales.
- Permitido: requerir a terceros información relacionada con el objeto comprobado, siempre de forma acotada.
- No permitido: examinar la contabilidad mercantil de forma completa ni extender la revisión a ejercicios o conceptos ajenos al acuerdo de inicio.
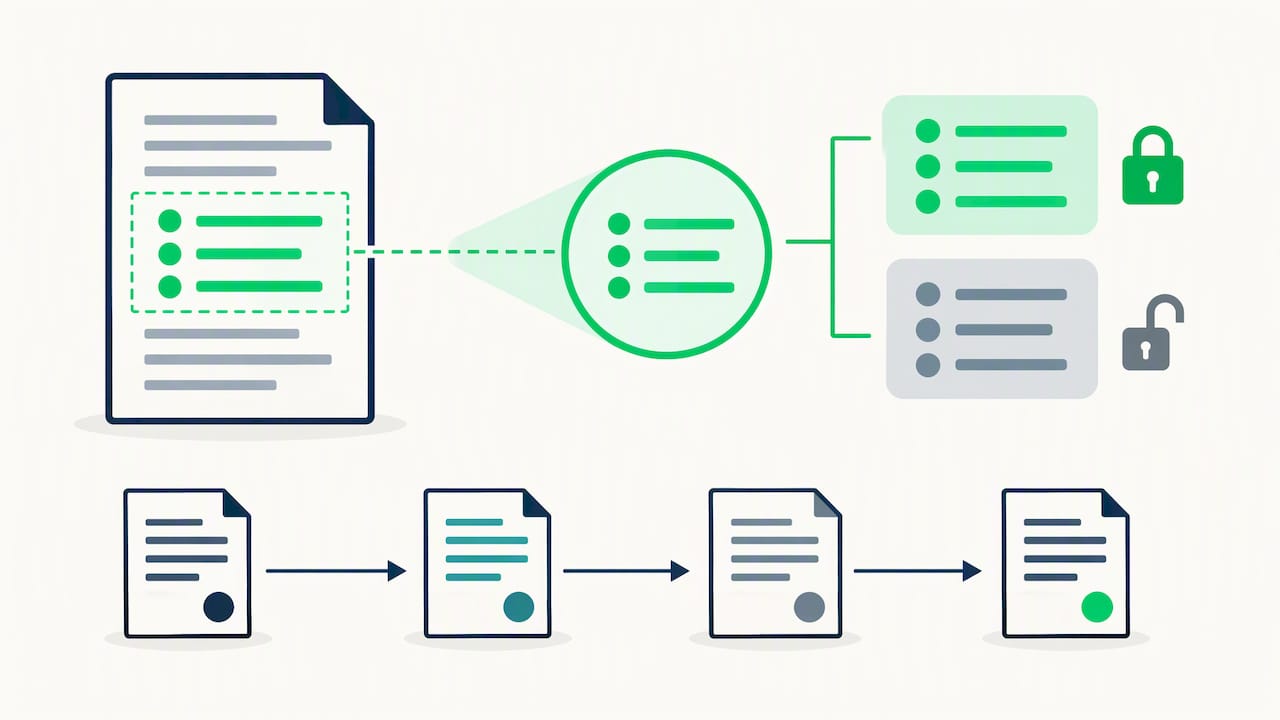
- Constancia documental: todo lo que la Administración compruebe debe quedar reflejado, porque de ello depende el efecto preclusivo posterior.
Consejo profesional: guarde copia fechada de cada documento aportado y de cada diligencia, porque esa trazabilidad es la que le permitirá demostrar más adelante qué elementos se revisaron y cuáles no.
Plazos y trámites que debe conocer durante la tramitación
El calendario del procedimiento está bastante tasado. Según la sede electrónica de la AEAT, la Administración dispone de un máximo de 6 meses desde la notificación de inicio para dictar resolución; si no lo hace, el procedimiento caduca, aunque puede reabrirse mientras no haya prescrito el derecho a liquidar. Antes de resolver, notifica una propuesta de liquidación y concede 10 días para alegar. Contra la resolución cabe recurso de reposición o reclamación económico-administrativa, ambos en el plazo de 1 mes.
| Trámite | Plazo | Quién actúa |
|---|---|---|
| Resolución del procedimiento | 6 meses desde la notificación de inicio | Administración |
| Alegaciones a la propuesta | 10 días desde la notificación | Contribuyente |
| Recurso de reposición | 1 mes desde la notificación de la resolución | Contribuyente |
| Reclamación económico-administrativa | 1 mes desde la notificación de la resolución | Contribuyente |
Anote cada fecha en cuanto reciba la notificación y compruebe los plazos aplicables para alegaciones y recursos.
Recursos y relación con el procedimiento sancionador
Conviene no confundir la comprobación limitada con el procedimiento sancionador, pues son cauces distintos con garantías propias. Según la sede de la AEAT, la sanción se tramita por separado, salvo que el obligado renuncie a esa separación, en cuyo caso liquidación y sanción pueden resolverse conjuntamente. Antes de renunciar, conviene valorar si interesa mantener la tramitación independiente.
Estos son los puntos que más afectan a la estrategia de defensa:
- Tramitación separada: es el régimen general y permite alegar sobre la sanción en un trámite propio.
- Tramitación conjunta: exige renuncia expresa y reduce el número de trámites, a costa de concentrar la defensa en un solo bloque.
- Alegaciones: en el procedimiento sancionador abreviado, la propuesta de sanción concede 15 días para alegar.
- Conformidad: antes de prestarla, valore sus posibles consecuencias con asesoramiento. Si opta por recurrir, nuestra guía sobre el recurso de reposición resume requisitos y plazos.
Cómo presentar y organizar la documentación ante un requerimiento
Responder bien a un requerimiento exige método. Una aportación ordenada reduce el riesgo de que Hacienda interprete que faltan justificantes y, con ello, de que proponga una liquidación evitable. Estos pasos ayudan a organizarla:
- Compárezca en el día y la hora señalados, o aporte la documentación por la sede electrónica dentro del plazo concedido.
- Aporte solo lo solicitado, identificando cada documento con el concepto y el ejercicio a los que se refiere.
- Si desea aclarar datos con su contabilidad, ofrézcala de forma voluntaria: tras una reforma de la Ley General Tributaria, aportarla en estos términos no tiene efectos preclusivos sobre lo no comprobado.
- Solicite diligencia o conserve el justificante de presentación como prueba de lo entregado y de la fecha.
Consejo profesional: archive cada entrega en una carpeta cronológica con su acuse de recibo; si el procedimiento se prolonga, será su mejor defensa frente a un requerimiento repetido.
Recomendaciones para preservar sus derechos y evitar indefensión
Desde nuestra perspectiva, la prioridad es controlar qué queda comprobado. Como recoge la doctrina sobre el artículo 140 LGT, el efecto preclusivo solo se activa si la resolución especifica con precisión los elementos examinados. Por eso conviene exigir esa concreción por escrito y, aunque la liquidación provisional parezca correcta, valorar si impugnarla para no cerrar la puerta a correcciones futuras. Mantenga además un registro cronológico de entregas, comunicaciones y alegaciones: sin él, demostrar qué se revisó resulta mucho más difícil.
Requisitos y criterios formales para que la AEAT pueda iniciar una comprobación limitada
La Administración no puede abrir el procedimiento de cualquier manera. Debe existir un acuerdo del órgano competente que identifique con claridad al obligado tributario, el tributo y el periodo, y que defina el alcance de lo que se va a comprobar. Esa delimitación es la que después permite saber si la resolución respeta sus propios límites.
Entre los criterios formales que conviene revisar al recibir una notificación destacan estos:
- Identificación del objeto: la comunicación debe indicar el concepto impositivo y el ejercicio afectados, y detallar los elementos que serán objeto de revisión. Una descripción genérica o confusa debilita la posición de la Administración.
- Órgano competente: el acuerdo ha de proceder del órgano habilitado para tramitar la gestión del tributo de que se trate; si usted duda de la competencia, puede solicitar aclaración por escrito.
- Notificación válida: debe practicarse conforme a las reglas generales, de modo que la fecha en que usted tiene conocimiento fije el cómputo de los plazos.
- Comunicación del alcance: debe informarse de la naturaleza y el alcance de las actuaciones, así como de sus derechos y obligaciones durante el procedimiento.
- Respeto del plazo de prescripción: la Administración solo puede actuar mientras conserve el derecho a liquidar el periodo revisado.
Estos requisitos no son meros formalismos. Un inicio defectuoso o un alcance impreciso puede afectar a la validez de las actuaciones posteriores y, sobre todo, condicionar qué queda cubierto por el efecto preclusivo del artículo 140. Por ello recomendamos leer con atención el acuerdo de inicio y contrastarlo con la declaración presentada antes de contestar, y dejar constancia de cualquier discrepancia en sus primeras alegaciones. Si recibe estos avisos de forma habitual, un sistema de alertas AEAT automáticas evita que una notificación pase inadvertida.
Derechos y garantías del contribuyente durante la comprobación limitada, incluyendo derecho a defensa y asistencia
Durante todo el procedimiento, el obligado tributario conserva un conjunto de derechos que la Administración debe respetar. Conocerlos permite actuar con seguridad y detectar a tiempo cualquier irregularidad en la tramitación.
Los más relevantes en la práctica son los siguientes:
- Derecho a ser informado: usted tiene derecho a conocer el estado de la tramitación, el alcance de las actuaciones y los elementos que se están examinando.
- Derecho de defensa: puede presentar alegaciones, aportar documentos y proponer las pruebas que considere oportunas antes de que se dicte la resolución.
- Derecho a la asistencia: puede comparecer acompañado de un asesor o designar un representante, de modo que no tiene que afrontar solo los requerimientos. Un apoderamiento correctamente inscrito agiliza las comunicaciones.
- Derecho a no aportar lo ya presentado: no debe entregar de nuevo documentos que ya obren en poder de la Administración, y puede indicar el momento y el órgano ante el que los presentó.
- Derecho a obtener copia y constancia: puede pedir copia de lo aportado y diligencias que acrediten cada comparecencia.
- Derecho a que el procedimiento termine en plazo: según la sede electrónica de la AEAT, transcurridos 6 meses sin resolución, el procedimiento caduca, aunque la Administración pueda iniciar otro mientras el derecho a liquidar no haya prescrito.
- Derecho a la tramitación separada de la sanción: salvo renuncia, la sanción se instruye en un procedimiento independiente, lo que amplía sus posibilidades de defensa.
En la práctica, conviene preparar las alegaciones con rapidez y comprobar el plazo indicado en la notificación. Una alegación bien fundamentada, con referencia concreta a los preceptos aplicables y a la documentación aportada, puede evitar una liquidación o limitar su importe. Cuando el asunto tiene cierta complejidad, recomendamos contar con un profesional desde el primer requerimiento y no esperar a la propuesta de liquidación.
Medios de prueba aceptados y valoración de pruebas en la comprobación limitada
En la comprobación limitada rige el principio de que cada parte debe probar los hechos que le favorecen. Al contribuyente le corresponde acreditar la realidad de lo que declaró, y a la Administración, motivar con claridad por qué considera que no está justificado.
Los medios de prueba que suelen resultar útiles en este procedimiento son estos:
- Prueba documental: facturas, contratos, extractos bancarios, certificados y justificantes de pago son el soporte más habitual y el más valorado.
- Registros oficiales y certificaciones: los datos de organismos públicos, registros y entidades colaboradoras tienen fuerza probatoria reforzada.
- Documentos de terceros: certificados de retenciones, declaraciones informativas de pagadores o entidades financieras sirven para contrastar cifras.
- Contabilidad voluntaria: si decide aportarla para aclarar un dato, hágalo con la cautela descrita anteriormente respecto a sus efectos.
- Otros medios admitidos en derecho: cuando proceda, pueden proponerse otros medios, siempre que resulten pertinentes y se refieran al objeto comprobado.
La valoración de la prueba corresponde al órgano que tramita el procedimiento, que debe hacerlo de forma motivada. No basta con rechazar un justificante, sino que la resolución ha de explicar por qué no se considera suficiente. Si los argumentos de la Administración resultan genéricos, esa falta de motivación es un punto de apoyo para el recurso posterior.
Para reforzar su posición, presente la prueba ordenada por conceptos, con una breve relación que explique qué acredita cada documento. Una explicación clara facilita la tarea del órgano gestor y reduce el riesgo de que una partida bien justificada se rechace por no entender su relación con el dato declarado.
Impacto de la comprobación limitada en la declaración tributaria y posibles ajustes posteriores
El resultado más frecuente de una comprobación limitada es una liquidación provisional que modifica la declaración presentada. Puede salir a pagar una cuota mayor, con intereses de demora, o reducirse una devolución solicitada. En otros casos, el procedimiento termina sin regularización y se cierra con la confirmación de lo declarado.
Hay varios efectos que conviene valorar desde el principio:
- Ajuste de la cuota: la liquidación sustituye a la autoliquidación en los conceptos comprobados, de modo que sus cifras pasan a ser las que rigen mientras no se anule.
- Intereses y recargos: si resulta una cantidad a ingresar, pueden devengarse intereses de demora, por lo que conviene calcular el coste de recurrir frente al de aceptar.
- Efecto preclusivo: lo comprobado y regularizado en este procedimiento no puede revisarse de nuevo salvo que aparezcan hechos o circunstancias distintos, lo que aporta seguridad sobre ese periodo y ese concepto.
- Carácter provisional: al ser una liquidación provisional, no cierra la posibilidad de que la Administración revise otros elementos no comprobados, incluso de ese mismo ejercicio.
- Inspección posterior: el procedimiento puede terminar con el inicio de una inspección que incluya su objeto, y en ese caso las actuaciones se integrarían en un procedimiento más amplio.
Por eso, tras recibir una liquidación, no conviene limitarse a pagarla. Revise si recoge solo lo comprobado, si la motivación es suficiente y si es oportuno presentar recurso o rectificar la autoliquidación en ejercicios posteriores. Si el fallo procede de un criterio que se repite en declaraciones sucesivas, corregirlo cuanto antes evita nuevos requerimientos y mejora su posición frente a futuras revisiones.
Por qué la organización documental decide el resultado de estos procedimientos
Nuestra posición editorial es clara: la mayoría de las comprobaciones limitadas se ganan o se pierden en la calidad de la respuesta y no en la complejidad jurídica del asunto. El plazo para alegar hace que convenga tener la documentación localizada y las notificaciones centralizadas, algo que puede facilitar un sistema de alertas y acuses. Recomendamos responder con rapidez, pero sobre todo con precisión normativa: citar el artículo exacto y delimitar qué se ha comprobado vale más que una alegación extensa y genérica.
— Ai Consultas
Automatice las notificaciones de la AEAT y la gestión de sus respuestas
Si su despacho recibe notificaciones de la AEAT con frecuencia, en Ai Consultas ofrecemos IA para notificaciones AEAT y recursos fiscales, que le ayuda a gestionar las notificaciones y la documentación relacionada. Trabajamos exclusivamente con fuentes oficiales españolas. Consulte nuestros planes y precios.
Preguntas frecuentes
¿Cuánto dura una comprobación limitada de la AEAT?
El plazo máximo de resolución es de 6 meses desde la notificación de inicio, según la sede electrónica de la AEAT. Si vence sin resolución, el procedimiento caduca, aunque Hacienda puede abrir otro mientras no haya prescrito su derecho a liquidar.
¿Las notificaciones de Hacienda llegan por correo electrónico?
Las notificaciones oficiales se practican principalmente a través de la sede electrónica, no por correo electrónico ordinario. Algunos contribuyentes reciben un aviso de cortesía, pero este no sustituye a la notificación, por lo que conviene consultar el buzón con regularidad o activar alertas.
¿Cuál es la diferencia entre Hacienda y la Agencia Tributaria?
Hacienda suele referirse al Ministerio competente en materia tributaria, mientras que la Agencia Tributaria es el organismo que aplica el sistema fiscal y tramita los procedimientos. En la práctica, las notificaciones y requerimientos de una comprobación limitada proceden de la Agencia Tributaria.
¿Puedo recurrir una liquidación de comprobación limitada?
Sí. Contra la resolución cabe recurso de reposición o reclamación económico-administrativa, ambos en el plazo de 1 mes, según la sede de la AEAT. Conviene valorar el recurso aunque la liquidación parezca correcta.