La reclamación económico-administrativa es la vía obligatoria para impugnar actos tributarios y el requisito previo para acudir después a la jurisdicción contencioso-administrativa. El plazo general de interposición es un plazo breve desde la notificación del acto o desde la desestimación presunta del recurso de reposición. La resuelven el Tribunal Económico-Administrativo Regional (TEAR) en primera o única instancia, y el Tribunal Económico-Administrativo Central (TEAC) en alzada.
En resumen:
- El plazo general es de un mes desde el día siguiente a la notificación o desde la desestimación expresa o presunta del recurso de reposición.
- La reclamación no paraliza el cobro: debes solicitar expresamente la suspensión y, por regla general, aportar una garantía; ante los tribunales, solicita también la suspensión judicial.
- El procedimiento abreviado tiene un plazo de resolución de seis meses y los asuntos en primera o única instancia, de un año; después opera el silencio desestimatorio.
- Presenta el escrito ante el órgano que dictó el acto e incluye desde el inicio tus alegaciones, fundamentos y pruebas disponibles para facilitar una rectificación temprana.
Tabla de contenidos
- Qué es la reclamación económico-administrativa y cuándo procede frente a actos tributarios
- Plazos: cálculo del plazo de interposición y consecuencias de no respetarlo
- Órganos competentes y límites por cuantía (TEAR/TEAC)
- Cómo presentar la reclamación: pasos, contenido del escrito y formularios en la sede electrónica
- Efectos sobre la ejecución: suspensión y garantías (RD 520/2005)
- Plazos de resolución y recursos posteriores: tiempos orientativos y vías siguientes
- Posibilidad y condiciones para desistir o retirar el recurso económico-administrativo
- Costes asociados al recurso económico-administrativo (tasas o gastos procesales)
- Estrategias y recomendaciones para la presentación efectiva del recurso
- Diferencias entre el recurso económico-administrativo y otras vías de reclamación administrativa o judicial
- Perspectiva editorial: errores habituales y buenas prácticas
- Cómo Ai Consultas facilita la preparación y gestión de reclamaciones económico-administrativas
- Preguntas frecuentes
- Fuentes
Qué es la reclamación económico-administrativa y cuándo procede frente a actos tributarios
La reclamación económico-administrativa constituye la vía específica de revisión en materia tributaria: sustituye al recurso de alzada ordinario y permite impugnar liquidaciones, sanciones y otros actos dictados por la Administración tributaria antes de acudir a los tribunales de justicia. Esta naturaleza propia la distingue de otros procedimientos de revisión administrativa general.
Conviene diferenciarla del recurso de reposición, que es potestativo y se presenta ante el mismo órgano que dictó el acto. Elegir una vía u otra tiene efectos preclusivos: no cabe interponer ambos recursos de forma simultánea contra el mismo acto, sino que son alternativos.
- La reclamación económico-administrativa agota la vía administrativa y abre la puerta a la vía judicial.
- El recurso de reposición es previo y voluntario, y su desestimación (expresa o presunta) habilita el plazo para reclamar.
- Elegir correctamente la vía evita perder el derecho a recurrir después ante los tribunales ordinarios.
Acertar en esta elección inicial resulta determinante, porque un error de vía puede cerrar opciones de defensa que ya no se recuperan en fases posteriores.
Plazos: cálculo del plazo de interposición y consecuencias de no respetarlo
El cómputo del plazo general de un mes comienza el día siguiente a la notificación del acto impugnado, tal y como detalla la Agencia Tributaria en su procedimiento de reclamación económico-administrativa. Cuando se ha presentado antes un recurso de reposición, el plazo para reclamar empieza a contar desde la notificación de su resolución expresa o desde que se entiende desestimado por gastos vinculados a transmisiones patrimoniales.
- Identifique la fecha exacta de notificación del acto o de la resolución del recurso de reposición.
- Cuente un mes natural desde el día siguiente, cuidando los días inhábiles según el calendario oficial.
- Presente el escrito antes de que finalice el plazo, nunca el mismo día del vencimiento si existe margen para anticiparlo.
Dejar pasar el plazo convierte el acto en firme y consentido, de modo que ya no cabe discutirlo ni por esta vía ni, después, ante los tribunales. Por eso resulta prudente fijar recordatorios desde el mismo momento de la notificación.
Órganos competentes y límites por cuantía (TEAR/TEAC)
La competencia para resolver se reparte entre los tribunales regionales (TEAR, o TEAL en Ceuta y Melilla) y el TEAC, según detalla el TEAC en su explicación de competencias. Ambos actúan con independencia funcional respecto de los órganos de gestión y recaudación que dictaron el acto impugnado.
- El TEAR o TEAL resuelve en primera instancia las reclamaciones de su ámbito territorial.
- El TEAC conoce en única instancia los asuntos que superan los umbrales de cuantía y resuelve los recursos de alzada contra resoluciones de los tribunales regionales.
- Los límites de competencia son de 150.000 € con carácter general y de 1.800.000 € cuando la reclamación versa sobre bases o valoraciones.
Cuando la cuantía se sitúa por debajo de esos umbrales, la resolución del TEAR agota la vía económico-administrativa en única instancia y solo cabe recurrir después ante lo contencioso-administrativo; por encima, se abre la posibilidad de alzada ante el TEAC antes de llegar a los tribunales.
Cómo presentar la reclamación: pasos, contenido del escrito y formularios en la sede electrónica
El escrito de interposición se dirige al órgano que dictó el acto impugnado, nunca directamente al tribunal, que es quien lo traslada junto con el expediente. La sede electrónica de la AEAT pone a disposición el formulario telemático para presentar reclamaciones y recursos de forma ordenada.
El escrito debe incluir, como mínimo:
- Identificación del reclamante y del acto concreto que se impugna, con fecha y referencia.
- Alegaciones y fundamentos jurídicos en los que se basa la discrepancia.
- Las pruebas documentales disponibles en ese momento.
- Petición concreta: anulación total o parcial del acto, o la pretensión que corresponda.
Consejo profesional: incluir las alegaciones completas ya en el escrito de interposición, en lugar de esperar a la puesta de manifiesto, puede facilitar que el propio órgano gestor anule el acto antes de remitir el expediente al tribunal, acortando notablemente la tramitación.
Tras la interposición, el órgano gestor dispone de un plazo para remitir el expediente al tribunal competente. Si no se aportaron todas las pruebas inicialmente, la fase de puesta de manifiesto del expediente permite examinarlo y presentar alegaciones y pruebas adicionales antes de la resolución.
Efectos sobre la ejecución: suspensión y garantías (RD 520/2005)
Interponer la reclamación no suspende automáticamente la ejecución del acto impugnado. Según el Real Decreto 520/2005, para paralizar la recaudación es necesario solicitar expresamente la suspensión y, en la mayoría de los casos, aportar una garantía como depósito en efectivo o aval bancario.
Un error habitual es asumir que la suspensión obtenida en la vía administrativa se mantiene de forma automática al acudir después a la vía contenciosa. Es necesario solicitar la suspensión judicial de manera expresa y conservar la vigencia de la garantía aportada.
Agencia Tributaria, sobre los requisitos para mantener la suspensión de la ejecución
Quien prevea recurrir después ante lo contencioso-administrativo debe anticipar este trámite y no dar por hecha la continuidad de la suspensión entre una vía y otra.
Plazos de resolución y recursos posteriores: tiempos orientativos y vías siguientes
Los plazos de resolución varían según el procedimiento: la Agencia Tributaria señala seis meses para el procedimiento abreviado y un año para los asuntos tramitados en única o primera instancia. Superado ese plazo sin resolución expresa, se entiende desestimada por silencio, lo que permite continuar hacia la siguiente vía sin esperar indefinidamente.
- Contra la resolución del TEAR o TEAL cabe recurso de alzada ante el TEAC cuando la cuantía lo permite.
- Agotada la vía económico-administrativa, queda abierta la vía contencioso-administrativa ante los tribunales de justicia.
- El recurso extraordinario de revisión procede solo en supuestos tasados, como la aparición de documentos esenciales desconocidos al resolver o errores de hecho evidentes, y tiene plazos propios distintos del recurso ordinario.
Conocer estos plazos orientativos ayuda a planificar la estrategia procesal completa, desde la reclamación inicial hasta una eventual revisión judicial.
Posibilidad y condiciones para desistir o retirar el recurso económico-administrativo
El reclamante puede desistir de la reclamación en cualquier momento anterior a la resolución, sin necesidad de justificar un motivo especial. El desistimiento se formaliza mediante escrito dirigido al tribunal que esté conociendo del asunto y produce el efecto de poner fin al procedimiento sin entrar a resolver sobre el fondo.
Desistir no equivale a renunciar al derecho discutido, sino a abandonar esa vía concreta de impugnación. Si el plazo para reclamar o para acudir a otra instancia sigue abierto, cabe optar por otra vía siempre que no haya transcurrido el plazo correspondiente; una vez vencidos los plazos, el acto deviene firme igual que si nunca se hubiera reclamado.
En procedimientos con varios interesados, el desistimiento de uno no afecta necesariamente a los demás, que pueden continuar la reclamación si mantienen interés legítimo en la resolución. Resulta prudente valorar el desistimiento solo cuando exista una alternativa clara, como un acuerdo con la Administración o la decisión de encauzar la discrepancia por otra vía, puesto que una vez notificado el desistimiento no cabe reactivar esa misma reclamación.
Costes asociados al recurso económico-administrativo (tasas o gastos procesales)
La presentación de la reclamación económico-administrativa no conlleva tasa alguna: es una vía gratuita, a diferencia de lo que ocurre en algunos procedimientos judiciales. Esta ausencia de coste directo facilita que contribuyentes y empresas puedan impugnar actos tributarios sin una barrera económica de entrada.
Los gastos reales suelen proceder de otros conceptos. Cuando se solicita la suspensión de la ejecución, aportar un aval bancario o un seguro de caución implica un coste financiero que varía según la entidad y el importe garantizado. Si se opta por asistencia profesional (abogado, asesor fiscal o graduado social) para preparar el escrito y las alegaciones, los honorarios dependen del despacho y de la complejidad del asunto, sin que exista una tarifa oficial única.
A diferencia de la vía contencioso-administrativa, donde puede haber condena en costas para la parte que pierde, en la vía económico-administrativa no existe ese riesgo: cada parte asume sus propios gastos de defensa, con independencia del resultado. Esa diferencia hace que, en términos de coste, la reclamación económico-administrativa sea una opción comparativamente menos gravosa antes de dar el paso hacia los tribunales.
Estrategias y recomendaciones para la presentación efectiva del recurso
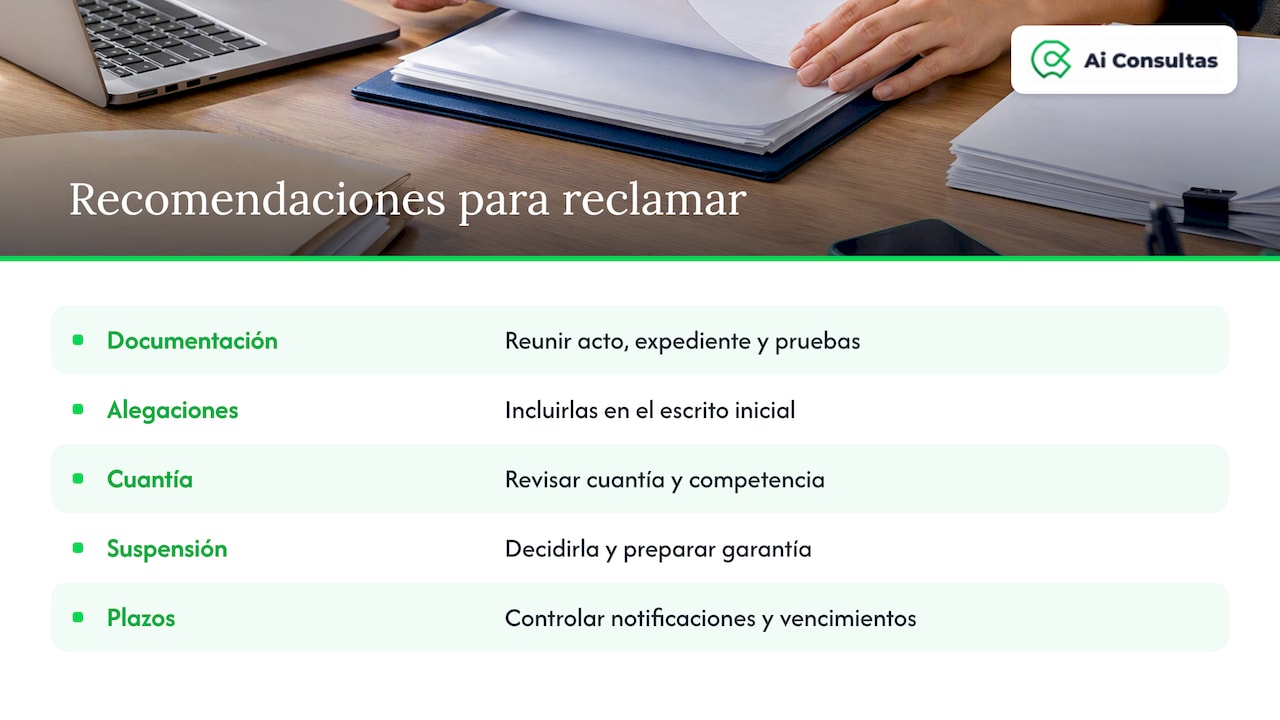
Presentar una reclamación sólida empieza por reunir toda la documentación relevante antes de redactar el escrito: notificación del acto, expediente administrativo previo si existe, y cualquier prueba que respalde la discrepancia. Incluir las alegaciones de fondo ya en el escrito de interposición, en lugar de reservarlas para fases posteriores, agiliza la tramitación y abre la puerta a que el propio órgano gestor rectifique el acto.
Conviene también revisar con cuidado la cuantía del asunto, porque determina si la competencia corresponde al TEAR en única instancia o si existe margen para la alzada ante el TEAC. Decidir desde el principio si se solicitará la suspensión de la ejecución, y preparar la garantía correspondiente con antelación, evita demoras que pueden derivar en el inicio de la vía de apremio mientras se tramita la reclamación.
Llevar un control riguroso de los plazos (fecha de notificación, vencimiento del mes para reclamar, plazo de remisión del expediente) resulta tan importante como el contenido jurídico del escrito. Un despacho que gestiona varias reclamaciones simultáneas se beneficia de sistematizar este seguimiento, por ejemplo apoyándose en herramientas que avisen de notificaciones y vencimientos antes de que se produzcan.
Diferencias entre el recurso económico-administrativo y otras vías de reclamación administrativa o judicial
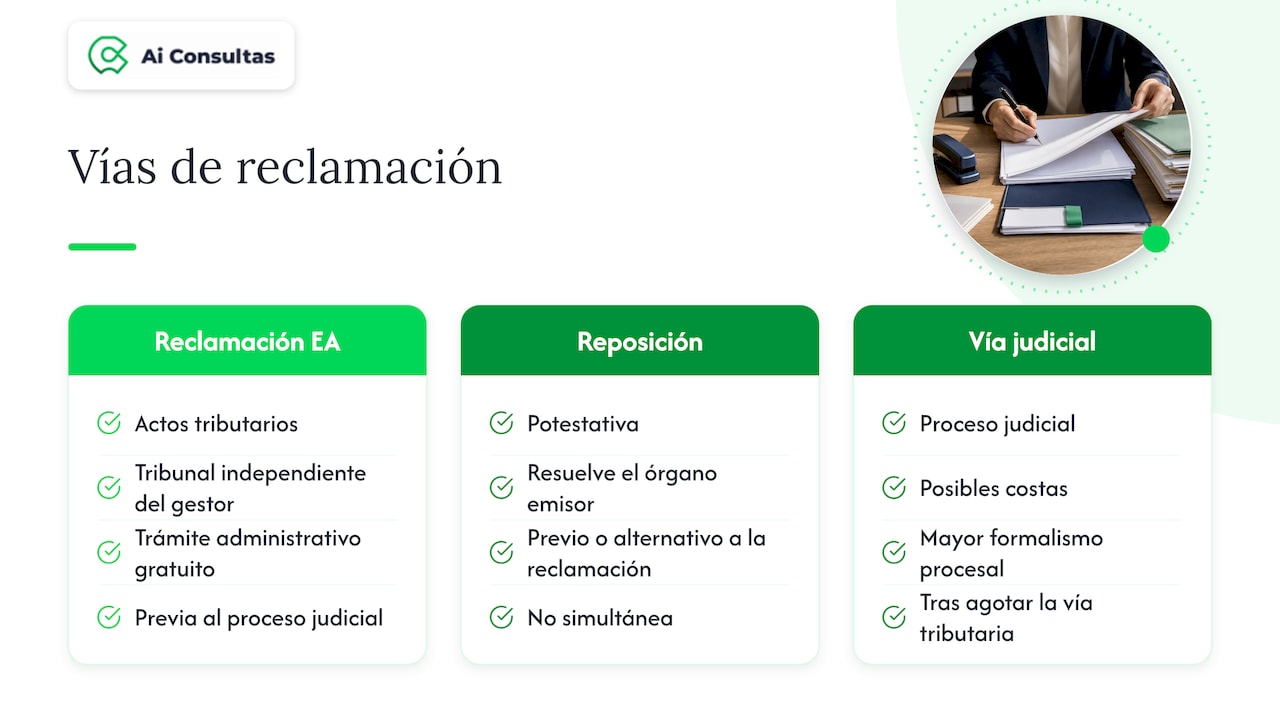
La reclamación económico-administrativa se distingue del recurso de reposición en que este último es potestativo, se resuelve por el mismo órgano que dictó el acto y es previo o alternativo a la reclamación, nunca simultáneo. Frente a los recursos administrativos generales (alzada o reposición ordinarios de la Ley 39/2015), la vía económico-administrativa es la específica y exclusiva para actos de naturaleza tributaria, resuelta por tribunales con independencia funcional respecto de los órganos de gestión.
Respecto a la vía contencioso-administrativa, la diferencia es de orden y de naturaleza: la reclamación económico-administrativa es un trámite administrativo, gratuito, que debe agotarse antes de acudir a los tribunales de justicia, mientras que el recurso contencioso-administrativo ya es un proceso judicial, con posible condena en costas y mayor formalismo procesal. No cabe acudir directamente a lo contencioso sin haber agotado antes la vía económico-administrativa cuando el acto es de naturaleza tributaria.
Esta arquitectura de vías busca filtrar y resolver la mayor parte de las controversias tributarias en sede administrativa especializada, reservando la vía judicial para los casos que realmente lo requieren.
Perspectiva editorial: errores habituales y buenas prácticas
El error más costoso que observamos no es jurídico sino operativo: dejar pasar el plazo de un mes por no llevar un control sistemático de las notificaciones, o presentar un escrito genérico sin alegaciones de fondo que podría haber resuelto el propio órgano gestor sin llegar al tribunal.
La buena práctica más rentable es tratar la puesta de manifiesto del expediente como una segunda oportunidad probatoria, no como un trámite burocrático: ahí se puede completar lo que faltó en el escrito inicial. Organizar el expediente por fechas y conceptos desde el primer día, en lugar de reconstruirlo bajo presión cerca del vencimiento, marca la diferencia entre una reclamación bien fundamentada y una defensa apresurada.
Cómo Ai Consultas facilita la preparación y gestión de reclamaciones económico-administrativas
Preparar un escrito de interposición sólido exige cruzar normativa, plazos y antecedentes del expediente en poco tiempo, y ahí es donde concentramos nuestro trabajo: responder consultas fiscales basadas solo en fuentes oficiales, generar documentos y vigilar notificaciones AEAT desde un mismo entorno.
Para despachos y asesorías que gestionan varias reclamaciones a la vez, ofrecemos funciones pensadas para este tipo de trámite:
- Nuestro generador de documentos con IA ayuda a redactar escritos de interposición y alegaciones fundamentadas en normativa vigente.
- El módulo de notificaciones AEAT detecta y avisa de plazos antes de que venzan, reduciendo el riesgo de perder el mes de interposición.
- Nuestra arquitectura multiagente estructura respuestas fiscales y legales a partir de fuentes oficiales, lo que reduce el riesgo de errores en escritos complejos.
Quien gestiona reclamaciones de forma recurrente en su despacho puede conocer el Plan Total Asistente Jurídico, por 90 € al mes, que reúne estas funciones en un solo entorno de trabajo.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuánto tarda en resolverse una reclamación económico-administrativa?
El plazo de resolución es de seis meses para el procedimiento abreviado y de un año para los asuntos tramitados en única o primera instancia. Superado ese plazo sin resolución expresa, se entiende desestimada por silencio y el interesado puede continuar hacia la siguiente vía.
¿Cuáles son los tipos de recursos administrativos en España?
En materia tributaria, los dos cauces principales son el recurso de reposición, potestativo y resuelto por el propio órgano que dictó el acto, y la reclamación económico-administrativa ante los tribunales especializados. Fuera del ámbito tributario existen además los recursos de alzada y de reposición ordinarios regulados en la Ley 39/2015, de régimen jurídico de las administraciones.
¿Quién resuelve las reclamaciones económico-administrativas?
Las resuelven los Tribunales Económico-Administrativos Regionales o Locales (TEAR/TEAL) en primera o única instancia, según la cuantía, y el Tribunal Económico-Administrativo Central (TEAC) en alzada o en única instancia para los asuntos de mayor cuantía. Estos tribunales actúan con independencia funcional respecto de los órganos de gestión y recaudación.
¿Cómo presentar una reclamación económico-administrativa en AEAT?
El escrito se dirige al órgano que dictó el acto impugnado, que lo traslada después al tribunal competente junto con el expediente. Puede presentarse mediante el formulario telemático de la sede electrónica de la AEAT, incluyendo identificación, acto impugnado, alegaciones y pruebas disponibles.
Fuentes
- Agencia Tributaria: Reclamación económico-administrativa contra actos de Gestión Tributaria
- TEAC: Competencias de los Tribunales económico-administrativos
- Real Decreto 520/2005, Reglamento general de desarrollo de la Ley General Tributaria
- Sede AEAT: formulario de presentación de reclamaciones