Los avisos automáticos de la AEAT son un servicio informativo, por SMS, correo o notificación push, que anuncia la existencia de una notificación pendiente pero no la sustituye. Su despacho o su empresa deben comprobar siempre la Sede Electrónica o la Dirección Electrónica Habilitada Única (DEHú) y respetar los plazos legales, porque el aviso, por sí solo, no tiene ningún efecto jurídico.
En resumen:
- Los avisos informativos de la AEAT no tienen valor jurídico y solo sirven como alerta previa, por lo que no interrumpen plazos ni acreditan conocimiento del acto.
- La suscripción requiere identificación con certificado, DNIe o Cl@ve y genera un justificante con Código Seguro de Verificación que debe archivarse como prueba fiable.
- La única vía con validez legal para consultar notificaciones es a través de la Sede Electrónica o DEHú, donde se deben verificar los plazos de 10 días naturales para acceder.
- Las notificaciones obligatorias para ciertos contribuyentes no pueden rechazarse y su incumplimiento puede acarrear sanciones o procedimientos administrativos.
- Es recomendable automatizar y registrar la revisión de avisos mediante herramientas especializadas que garanticen trazabilidad y seguridad jurídica.
Tabla de contenidos
- Cómo suscribirse, modificar o darse de baja de las alertas AEAT
- Qué canales existen para recibir y consultar los avisos
- Por qué un aviso informativo no equivale a una notificación legal
- Quién está obligado a recibir notificaciones electrónicas y qué plazos rigen
- Cómo integrar la gestión de avisos en el flujo de trabajo de un despacho
- Errores frecuentes y controles que evitan sanciones
- Por qué la trazabilidad jurídica importa más que la automatización en sí
- Automatice el seguimiento de notificaciones AEAT con trazabilidad completa
- Enlaces oficiales para verificar trámites y normativa
- Fuentes
- Preguntas frecuentes
Cómo suscribirse, modificar o darse de baja de las alertas AEAT
La suscripción a los avisos informativos de la AEAT exige identificarse antes de tocar cualquier dato censal, pudiendo usar métodos como el DNIe para la firma electrónica según la guía legal para firma electrónica de huéspedes. La Sede Electrónica acepta certificado electrónico, DNIe, Cl@ve o, en determinados trámites, un número de referencia. Sin uno de estos métodos no hay acceso al apartado de suscripción, así que conviene comprobar que el certificado esté vigente antes de empezar.
El proceso, tanto en la Sede como en la APP-AEAT, sigue una secuencia bastante estable:
- Acceder con certificado, DNIe o Cl@ve al apartado de notificaciones electrónicas.
- Localizar la opción de suscripción a avisos informativos o, en la aplicación móvil, la gestión de avisos personales.
- Introducir el teléfono o el correo donde quiere recibir los avisos.
- Seleccionar los procedimientos o categorías que le interesan (Renta, recaudación, aplazamientos, entre otros).
- Confirmar el alta y descargar el justificante generado.
Quien prefiera no operar en línea puede tramitar el alta con los modelos censales 030 o 036, presentándolos en una oficina de la Agencia Tributaria. Es la vía habitual para autónomos que dan de alta por primera vez su actividad y quieren activar los avisos en el mismo trámite.
Tras cualquier alta o modificación, el sistema genera un PDF con Código Seguro de Verificación (CSV) que certifica la fecha y el contenido de la operación, según detalla el servicio Mis alertas de la Sede. Ese documento es la única prueba fiable de que la suscripción existe.
Consejo profesional: guarde siempre el justificante con CSV en el expediente del cliente, no solo una captura de pantalla del móvil. Ante una inspección, el PDF verificable es mucho más fiable que un pantallazo.
Qué canales existen para recibir y consultar los avisos
La AEAT distribuye los avisos por varias vías, y cada una tiene un propósito distinto. El SMS y el correo electrónico funcionan como aviso puntual de cortesía; la notificación push dentro de la APP-AEAT ofrece más contexto y enlaza directamente al trámite. La consulta en Sede o en DEHú es la única vía con valor jurídico pleno.
- SMS y correo: avisan de trámites frecuentes como la campaña de la Renta, devoluciones o requerimientos de recaudación.
- Notificación push en la APP-AEAT: por defecto, quienes añaden un contribuyente a su cartera quedan suscritos a avisos personales de ese perfil.
- Mis notificaciones en Sede: buscador con filtros por número de certificado, fechas y estado de lectura.
- DEHú: punto de acceso único para notificaciones de múltiples organismos, incluidos Tributos y los Tribunales Económico-Administrativos.
No es raro recibir dos o tres avisos sobre el mismo procedimiento, uno por SMS y otro por correo, porque los canales operan de forma independiente entre sí. Conviene verificar siempre el remitente y entrar directamente a Sede o DEHú, nunca a través de un enlace del propio mensaje.
Por qué un aviso informativo no equivale a una notificación legal
La Ley 39/2015 de Procedimiento Administrativo Común regula la notificación electrónica como el acto que produce efectos jurídicos, distinto del aviso, que la propia AEAT define como un servicio meramente voluntario y sin ese valor. Un SMS que anuncia una notificación pendiente no interrumpe plazos, no acredita conocimiento del acto y no exime de ninguna obligación.
El plazo que importa es de 10 días naturales: transcurrido ese periodo desde la puesta a disposición en DEHú o Sede sin que el contribuyente acceda, la notificación se considera practicada por igual, con independencia de si el aviso llegó o no.
Imagine una sociedad que recibe un requerimiento de la Agencia Tributaria. Si nadie entra a DEHú dentro de esos 10 días, el plazo para responder empieza a correr igualmente, aunque el móvil nunca haya recibido el SMS. Por eso ningún despacho debería documentar el cumplimiento apoyándose en la recepción de un aviso: lo que hay que archivar es el pantallazo de acceso a Sede o DEHú, con fecha y hora.
Quién está obligado a recibir notificaciones electrónicas y qué plazos rigen
El Real Decreto 1363/2010 fija qué sujetos deben recibir notificaciones electrónicas de forma obligatoria, sin posibilidad de renunciar al sistema:
- Sociedades anónimas y de responsabilidad limitada.
- Entidades sin personalidad jurídica cuando la normativa lo prevea.
- Representantes aduaneros y grandes empresas.
- Contribuyentes inscritos en el Registro de Devolución Mensual del IVA, entre otros colectivos designados.
Para estos sujetos, el alta en el sistema es automática: no existe opción de baja voluntaria, y desconocer la obligación no exime de sus efectos. El plazo de 10 días naturales empieza a contar desde que el documento queda disponible en DEHú, no desde que alguien lo abre. Pasado ese plazo, la Agencia da por practicada la notificación, con todas sus consecuencias: liquidez de recursos, cómputo de plazos para recurrir o inicio de procedimientos de apremio. Un despacho que gestiona varias sociedades obligadas no puede permitirse revisar DEHú de forma esporádica; necesita una rutina de comprobación diaria o, cuando el volumen lo justifica, una herramienta que centralice esa vigilancia.
Cómo integrar la gestión de avisos en el flujo de trabajo de un despacho
Un despacho que lleva decenas de expedientes no puede depender de que cada gestor recuerde entrar a Sede cada mañana. El flujo que funciona en la práctica combina automatización interna con verificación oficial obligatoria:
- Alta centralizada: suscribir avisos informativos para todos los clientes que lo permitan, y comprobar el alta automática en los obligados por el Real Decreto 1363/2010.
- Verificación diaria de canales: asignar a una persona la revisión de Mis notificaciones y DEHú, no solo del correo del despacho.
- Registro de accesos: guardar capturas o justificantes con CSV de cada comprobación, con fecha y responsable.
- Archivo documental: vincular cada justificante al expediente del cliente correspondiente.
- Escalado de incidencias: definir quién decide y actúa cuando aparece una notificación con plazo corto.
La gestión de terceros pasa casi siempre por el apoderamiento 060, que permite dar de alta, consultar y revocar representaciones ante la AEAT sin depender de la firma presencial del cliente en cada trámite. Mantener ese registro de apoderamientos auditado evita el problema más habitual en despachos grandes: seguir con acceso a notificaciones de un cliente que ya se ha marchado, o carecer de él para uno nuevo.
La propia AEAT ha impulsado el uso de técnicas de análisis y aprendizaje automático para reforzar la asistencia al contribuyente, lo que demuestra que la digitalización del cumplimiento tributario no es una moda pasajera. Un despacho puede aplicar la misma lógica hacia dentro: usar herramientas de IA para monitorizar internamente las alertas fiscales y priorizar expedientes, siempre sin sustituir la consulta directa en Sede o DEHú, que sigue siendo la única fuente con valor legal.
Consejo profesional: establezca un umbral de alerta interna cuando falten 3 días naturales para agotar el plazo de 10, no cuando ya solo queden horas. Ese margen es el que evita errores en la respuesta.
Errores frecuentes y controles que evitan sanciones
El error que más expedientes complica es sencillo: dar por cumplida una obligación porque llegó un SMS. La responsabilidad de acceder y actuar dentro de plazo recae siempre en el contribuyente o en su representante, nunca en la Agencia Tributaria ni en el operador telefónico.
- No auditar apoderamientos con regularidad, lo que deja accesos activos de clientes que ya no lo son.
- No archivar justificantes con CSV, apoyándose solo en capturas de pantalla sin verificación.
- No formar al personal nuevo en la diferencia entre aviso y notificación.
- No hacer simulacros periódicos de respuesta ante notificaciones con plazo corto.
Una política interna mínima debería fijar quién revisa DEHú cada día, con qué frecuencia se auditan los apoderamientos (mensual es razonable) y dónde se archivan los justificantes. Cuestiones simples, pero que marcan la diferencia entre un despacho que responde a tiempo y otro que descubre el problema cuando ya ha vencido el plazo.
Por qué la trazabilidad jurídica importa más que la automatización en sí
Automatizar avisos sin trazabilidad solo traslada el riesgo, no lo elimina. En Ai Consultas trabajamos con arquitectura multiagente y fuentes oficiales precisamente porque un despacho necesita saber, en cualquier momento, qué se comprobó, cuándo y con qué resultado, no solo recibir una alerta más.
— Ai Consultas
Automatice el seguimiento de notificaciones AEAT con trazabilidad completa
Un despacho que gestiona notificaciones AEAT con hojas de cálculo y avisos sueltos por correo pierde tiempo y, tarde o temprano, un plazo. El módulo de Notificaciones AEAT de Ai Consultas centraliza esa vigilancia, deja registro de cada comprobación y se integra con la gestión de apoderamientos, sin sustituir nunca la consulta oficial en Sede o DEHú.
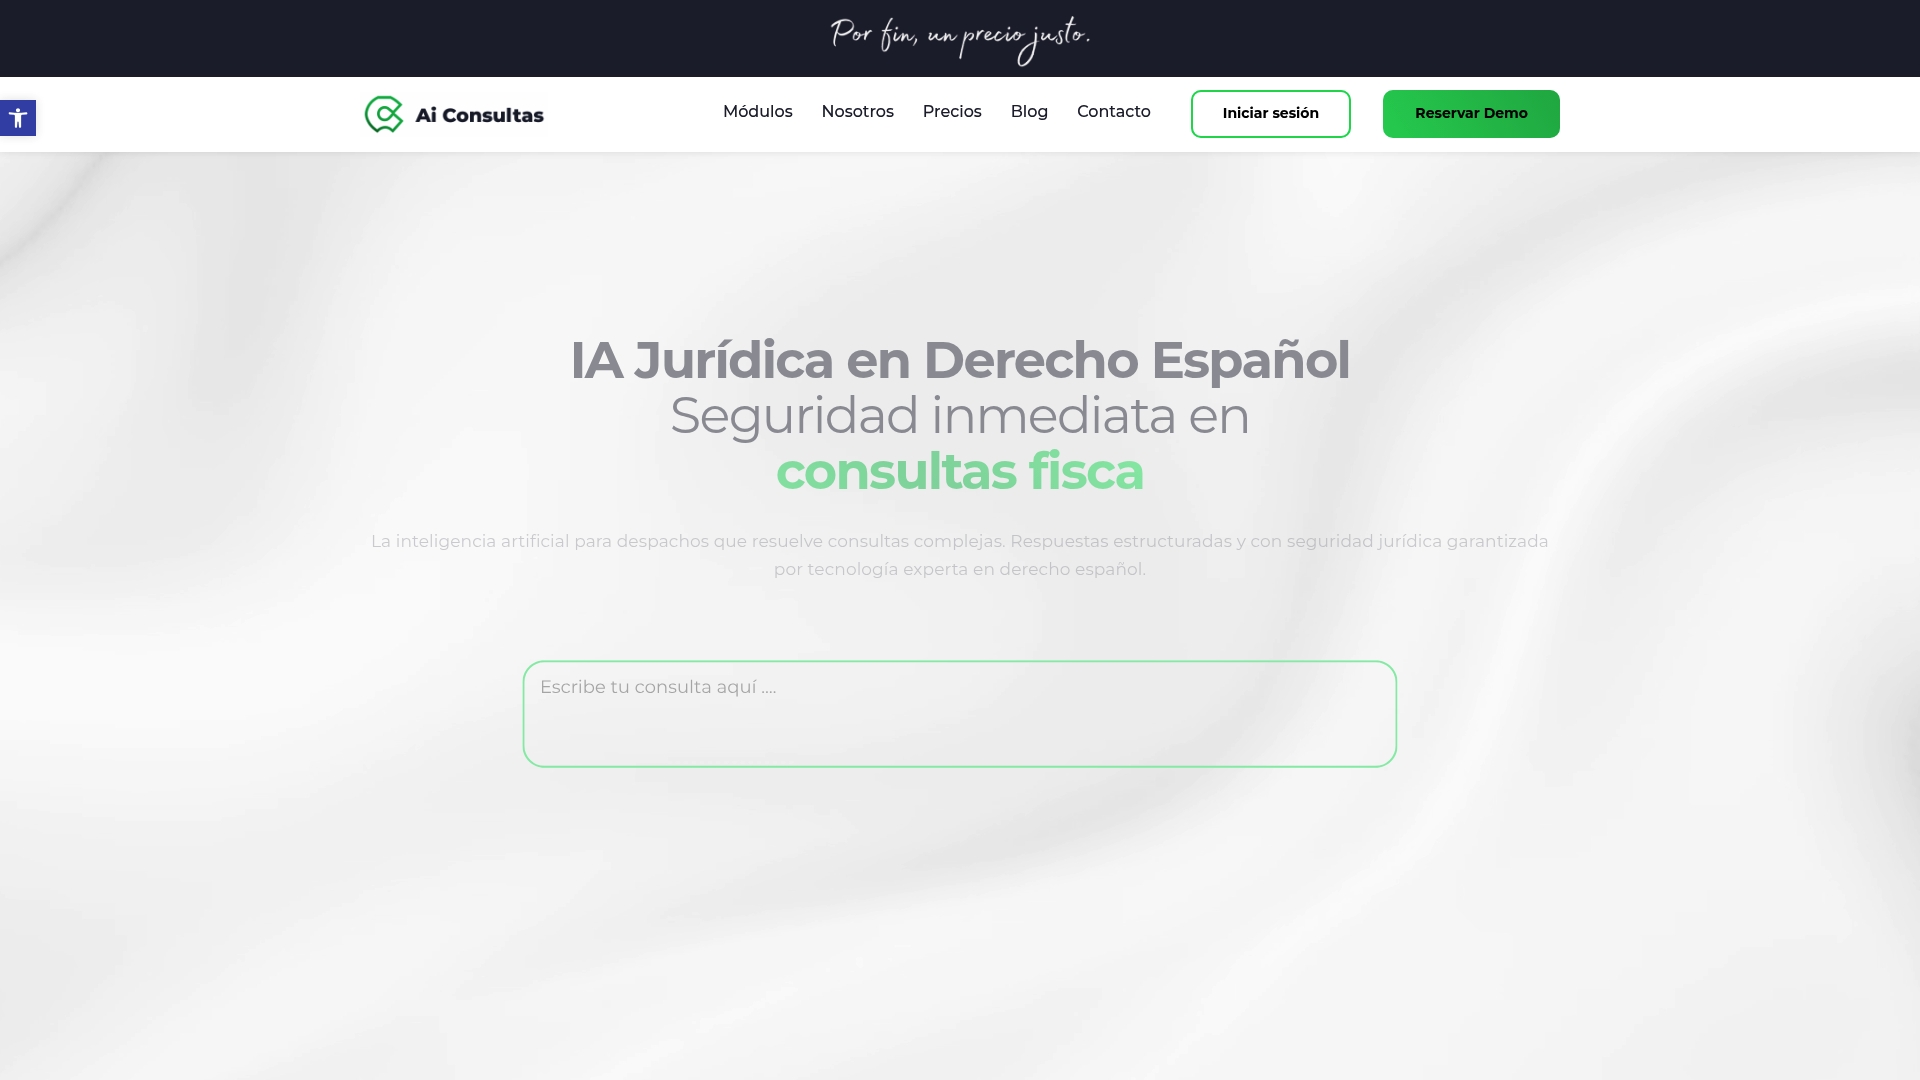
Ai Consultas garantiza seguridad jurídica porque trabaja exclusivamente con fuentes oficiales españolas, y su arquitectura multiagente estructura respuestas relevantes para cada expediente fiscal, laboral o legal, reduciendo el riesgo de error humano en la fase de seguimiento. El módulo de notificaciones AEAT tiene un coste de 24,90 € al mes o 249 € al año, y quienes necesitan cobertura fiscal más amplia pueden combinarlo con IA Fiscal o con el Plan Total Asistente Jurídico, de 90 € al mes. Solicite acceso y compruebe cómo queda registrado cada aviso, cada apoderamiento y cada plazo antes de que se agote.
Enlaces oficiales para verificar trámites y normativa

Para cualquier duda sobre suscripción o normativa, la fuente definitiva sigue siendo la propia AEAT: la guía de suscripción a avisos informativos, el buscador de consulta de notificaciones y comunicaciones, el servicio Mis alertas y el folleto sobre notificaciones electrónicas obligatorias (NEO).
Preguntas frecuentes
¿Cómo notifica la AEAT sus actos administrativos?
La AEAT notifica formalmente a través de la Sede Electrónica y de la Dirección Electrónica Habilitada Única (DEHú), donde el contribuyente accede con certificado, DNIe o Cl@ve. El SMS o correo previo es solo un aviso de cortesía, no la notificación en sí.
¿Qué notificaciones está enviando ahora la Agencia Tributaria?
La AEAT distribuye avisos ligados a campañas activas como la Renta, comprobaciones de recaudación, aplazamientos y requerimientos de información, según recuerda periódicamente en sus notas informativas. El contenido exacto varía cada campaña, por lo que conviene revisar Mis notificaciones con regularidad en lugar de fiarse solo del asunto del mensaje.
¿Qué son los avisos de la AEAT y sustituyen a una notificación?
Son un servicio informativo voluntario por SMS, correo o notificación push que anuncia que hay algo pendiente en Sede o DEHú. No sustituyen a la notificación legal ni tienen efectos jurídicos por sí mismos.
¿Cuándo avisa Hacienda y cuánto tiempo hay para responder?
Hacienda avisa en el momento en que pone a disposición un documento en DEHú o Sede, si el contribuyente está suscrito a avisos. El plazo legal para acceder y que la notificación no se considere practicada por vencimiento es de 10 días naturales.
¿Puede una herramienta de IA sustituir la consulta oficial de notificaciones?
No. Una herramienta como el módulo de Notificaciones AEAT de Ai Consultas ayuda a monitorizar internamente y a generar trazabilidad, pero la verificación con valor legal sigue exigiendo el acceso directo a Sede o DEHú con certificado, DNIe o Cl@ve.