Compruebe que la suma de los modelos 111 coincide, por clave y por perceptor, con lo declarado en el modelo 190; apóyese en la función «Validar» del formulario de la AEAT y en la importación de ficheros BOE para localizar errores técnicos. Si detecta una diferencia, corríjala mediante una declaración complementaria o sustitutiva, según proceda, antes de que llegue un requerimiento.
En resumen:
- Compare cada trimestre las retenciones del modelo 111 con los totales del 190 por clave y subclave; después, revise las diferencias perceptor por perceptor.
- Para el ejercicio 2025, actualice el catálogo: la clave C incorpora las subclaves 08 y 09, y el diseño añade campos sobre excesos en la entrega de acciones de empresas emergentes.
- Cada importación del fichero BOE admite hasta 40.000 registros; valide los datos y conserve el justificante PDF junto al fichero enviado.
- Utilice una complementaria para añadir percepciones omitidas y una sustitutiva para reemplazar una declaración errónea; si la renta pertenece a otro año, corrija ese ejercicio.
Tabla de contenidos
- Qué es el modelo 190 y qué datos exige la AEAT
- Cómo se relaciona el modelo 111 con el 190
- Claves y subclaves: novedades normativas que afectan a la conciliación
- Checklist operativo: exportar, importar, validar y presentar
- Cómo corregir discrepancias: complementaria o sustitutiva
- Una conciliación continua vale más que una corrección urgente
- Cómo podemos ayudarle a validar y automatizar el modelo 190
- Preguntas frecuentes
- Fuentes
Qué es el modelo 190 y qué datos exige la AEAT
El modelo 190 es el resumen anual de retenciones e ingresos a cuenta del IRPF que cada pagador presenta por ejercicio. Recoge rendimientos del trabajo, de actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta. La AEAT publica el calendario oficial en su página de plazos de presentación. Para el ejercicio 2025 el periodo fue del 1 de enero al 2 de febrero de 2026, y conviene confirmarlo cada año.
La presentación se realiza en la Sede electrónica, donde se consigna un registro por cada perceptor. Estos son los datos que más dudas generan en la validación:
- NIF y nombre del perceptor, que deben coincidir con los datos censales.
- Clave y subclave de la percepción, que clasifican el tipo de renta.
- Importes dinerarios y en especie, con sus retenciones o ingresos a cuenta.
- Datos adicionales, que solo se cumplimentan cuando la percepción lo exige.
Cada declarante presenta una única declaración por ejercicio, según las instrucciones oficiales del modelo.
Cómo se relaciona el modelo 111 con el 190
El modelo 111 recoge las retenciones periódicas durante el año, mientras que el 190 las agrega por ejercicio y por clave y subclave. La normativa del modelo 111 regula su presentación telemática, y de ella parte cualquier conciliación: lo ingresado trimestre a trimestre debe reaparecer, perceptor a perceptor, en el resumen anual.
Para cuadrar ambos modelos, le recomendamos seguir este orden:
- Sume las retenciones de los periodos del 111 y sepárelas por tipo de renta.
- Agrupe los registros del 190 por clave y subclave y compare los totales.
- Revise perceptor a perceptor las diferencias que queden, empezando por las de mayor importe.
- Documente cada ajuste para poder justificarlo si la AEAT lo solicita.
Entre las causas habituales de desajuste están las percepciones exentas mal clasificadas, las subclaves obsoletas, los registros duplicados y los periodos mal imputados. Sobre las rentas exentas, la AEAT explica en su clasificación de rentas exentas que, aunque estén exentas, deben figurar en la subclave correspondiente para mantener la coherencia.
Consejo profesional: concilie al cierre de cada trimestre y no solo en enero; una diferencia detectada con antelación puede ser más sencilla de corregir que una descubierta al final del ejercicio.
Claves y subclaves: novedades normativas que afectan a la conciliación
Las claves y subclaves clasifican cada percepción y determinan cómo se interpreta el registro. Un error aquí no suele ser un fallo de importes, sino de mapeo, y por eso es una de las principales fuentes de discrepancias. La AEAT recuerda en las novedades de la campaña que estos códigos cambian con frecuencia y que no actualizarlos provoca discrepancias técnicas.
La Orden HAC/1432/2024, publicada en el BOE, modifica la Orden EHA/3127/2009 y es aplicable por primera vez al modelo 190 del ejercicio 2025. Sus cambios más relevantes son:
- Desglose de subclaves en la clave C, con la creación de las subclaves 08 y 09.
- Nuevos campos, entre ellos el relativo a excesos en la entrega de acciones de empresas emergentes.
- Revisión del diseño de registro, que afecta a los ficheros generados desde programas contables.
La consecuencia práctica es clara: antes de exportar o importar, actualice las plantillas y revise cómo su sistema asigna cada percepción a su subclave. Un catálogo desfasado puede causar errores de formato o una clasificación incorrecta de los datos.
Checklist operativo: exportar, importar, validar y presentar
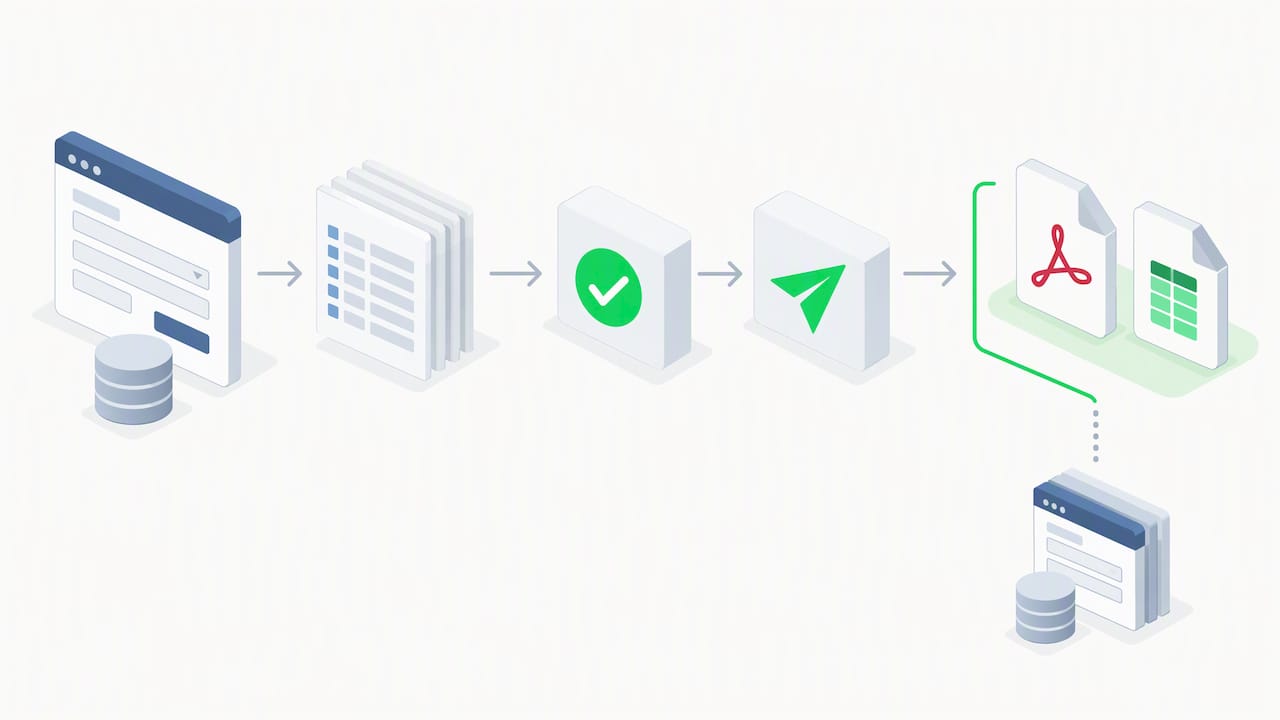
El procedimiento que proponemos sirve tanto para despachos como para departamentos internos. La ayuda técnica de la AEAT confirma que el formulario web admite importar ficheros BOE, guardar sesiones y validar antes de enviar.
- Prepare los datos. Revise NIF, nombres e importes por perceptor y mapee claves y subclaves con el diseño vigente.
- Genere el fichero BOE. Use el diseño de registro del modelo 190 y respete el límite de 40.000 registros por importación.
- Importe el fichero. Cárguelo en la Sede electrónica, dentro del formulario del modelo.
- Pulse «Validar». El sistema señala errores y avisos registro a registro.
- Corrija y vuelva a validar. Repita hasta que no queden errores bloqueantes.
- Inicie «Firmar y Enviar». Al terminar se genera un PDF justificante con código seguro de verificación.
Si necesita comprobar los apoderamientos de sus clientes, nuestra guía sobre apoderamientos ante la AEAT explica cómo revisarlos.
Consejo profesional: guarde la sesión del formulario antes de cada importación grande y conserve el PDF justificante junto con el fichero BOE enviado; ambos son la prueba de lo presentado.
Cómo corregir discrepancias: complementaria o sustitutiva
Cuando la conciliación revela un error ya presentado, la vía depende de su naturaleza. Las instrucciones del modelo 190 indican que, en ambos casos, debe consignarse el número justificante de 13 dígitos de la declaración anterior cuando proceda.
- Complementaria: sirve para añadir percepciones omitidas del mismo ejercicio sin tocar lo ya declarado.
- Sustitutiva: anula por completo la declaración anterior y la reemplaza cuando sus datos son erróneos.
- Ejercicio correcto: una percepción de otro año no se traslada al resumen del ejercicio en curso; la AEAT exige presentar la complementaria del ejercicio al que pertenece.
Como criterio práctico, si faltan registros se presenta una complementaria, y si lo declarado está mal en su conjunto, una sustitutiva. La Orden EHA/3127/2009 regula ambos procedimientos, y conviene guardar la trazabilidad de cada corrección. Si la discrepancia acabara en un requerimiento, nuestra guía sobre el recurso de reposición ante la AEAT resume plazos y requisitos.
Una conciliación continua vale más que una corrección urgente
Conciliar de forma regular puede ayudar a detectar discrepancias y a mejorar la calidad de los datos antes de presentar la declaración. Integrar validaciones automáticas y plantillas actualizadas minimiza los riesgos técnicos, y conviene repasar las órdenes ministeriales y la información de la AEAT antes de cada campaña anual, porque el diseño del modelo cambia con más frecuencia de la que se supone.
— Ai Consultas
Cómo podemos ayudarle a validar y automatizar el modelo 190
En nuestro módulo de IA Fiscal puede gestionar notificaciones de la AEAT. Así su equipo puede gestionar las notificaciones de la AEAT. Conozca el resto de módulos en nuestros planes y precios.
Preguntas frecuentes
¿Cuándo se envía el modelo 190?
Se presenta una vez al año, en enero y hasta principios de febrero. Para el ejercicio 2025 el plazo fue del 1 de enero al 2 de febrero de 2026, según la AEAT. Compruebe las fechas de cada ejercicio.
¿Quién presenta el modelo 190?
Lo presentan los pagadores de rendimientos del trabajo, de actividades económicas, premios y determinadas ganancias patrimoniales sujetos a retención o ingreso a cuenta. Cada declarante presenta una única declaración por ejercicio.
¿Cómo se presenta el modelo 190?
Se presenta por vía telemática en la Sede electrónica de la AEAT, mediante el formulario web o importando un fichero en formato BOE. Antes del envío conviene usar la función «Validar».
¿Qué hago si falta una percepción ya presentada?
Presente una declaración complementaria del ejercicio al que pertenece la percepción. No debe incluirse en el resumen anual del año en curso.