Las notificaciones 060 fueron durante años el buzón electrónico en el que las empresas recibían comunicaciones de la Administración, pero ese servicio ha sido centralizado y sustituido desde abril de 2022 por la Dirección Electrónica Habilitada única (DEHú). Para una empresa, la consecuencia práctica es doble: las notificaciones de la AEAT y de otros organismos se consultan en DEHú o en la sede electrónica de la Agencia Tributaria, y el cómputo de los plazos corre aunque nadie abra el buzón. Este artículo explica quién está obligado, cómo se accede, cuándo se considera practicada una notificación, cómo delegar la gestión en un representante y cómo un despacho puede centralizar el seguimiento de varios clientes.
En resumen
- El servicio 060 como tal ya no es el canal de referencia: DEHú concentra las notificaciones electrónicas de las Administraciones Públicas, y la AEAT mantiene además el apartado «Mis notificaciones» en su sede.
- Las sociedades anónimas y de responsabilidad limitada, entre otras entidades, están obligadas a recibir notificaciones electrónicas de la AEAT.
- Una notificación se entiende practicada al acceder a su contenido o, si no se accede, cuando transcurren 10 días naturales desde su puesta a disposición.
- Delegar la consulta exige un apoderamiento expreso inscrito y aceptado por el apoderado; sin él, el despacho no ve el buzón del cliente.
- Centralizar significa tener un único flujo de revisión, con avisos y reparto de tareas, en lugar de entradas sueltas cliente por cliente.
Tabla de contenidos
- Qué eran las notificaciones 060 y por qué hoy se habla de DEHú
- Qué empresas están obligadas a recibir notificaciones electrónicas
- Cómo se accede a las notificaciones de una empresa
- Cuándo se considera practicada una notificación
- Delegar la gestión: apoderamiento y representación
- Centralizar el seguimiento cuando hay muchos clientes
- Qué hacer si DEHú no carga o no aparece la notificación esperada
- Nuestro punto de vista
- Cómo lo resuelve nuestro módulo de Notificaciones AEAT
- Preguntas frecuentes
- Fuentes
Qué eran las notificaciones 060 y por qué hoy se habla de DEHú
El servicio de notificaciones 060 permitía a ciudadanos y empresarios reunir en un solo punto las comunicaciones que antes llegaban en papel. Con el tiempo, la Administración General del Estado unificó el sistema: según el Ministerio de la Presidencia, la plataforma que utilizan las Administraciones Públicas para depositar notificaciones de forma telemática es hoy DEHú. Por eso muchas guías que siguen posicionando la expresión «notificaciones 060» describen en realidad el mismo mecanismo con otro nombre.
La distinción importa por una razón operativa. Cuando un cliente o un responsable administrativo afirma que «le llegan notificaciones por el 060», conviene verificar en qué buzón se ha depositado realmente el documento, porque el aviso por correo o por SMS es solo una cortesía: lo relevante jurídicamente es la puesta a disposición en la plataforma o en la sede electrónica del organismo.
En la práctica, una empresa puede encontrarse con tres puntos de acceso:
- DEHú, la dirección electrónica habilitada única, donde confluyen las notificaciones de distintos organismos.
- El apartado «Mis notificaciones» de la sede electrónica de la AEAT, para las comunicaciones tributarias.
- La sede electrónica de otros organismos emisores, en los casos en que la notificación se deposite allí.
El Punto de Acceso General confirma que las notificaciones pueden consultarse directamente en DEHú o, en algunos casos, en la sede del organismo emisor, de modo que un protocolo interno que revise solo uno de ellos deja huecos.
Qué empresas están obligadas a recibir notificaciones electrónicas
La obligatoriedad no depende de que la empresa se haya dado de alta voluntariamente en un servicio. Parte de la ley y, en el ámbito tributario, del reglamento específico de la AEAT.
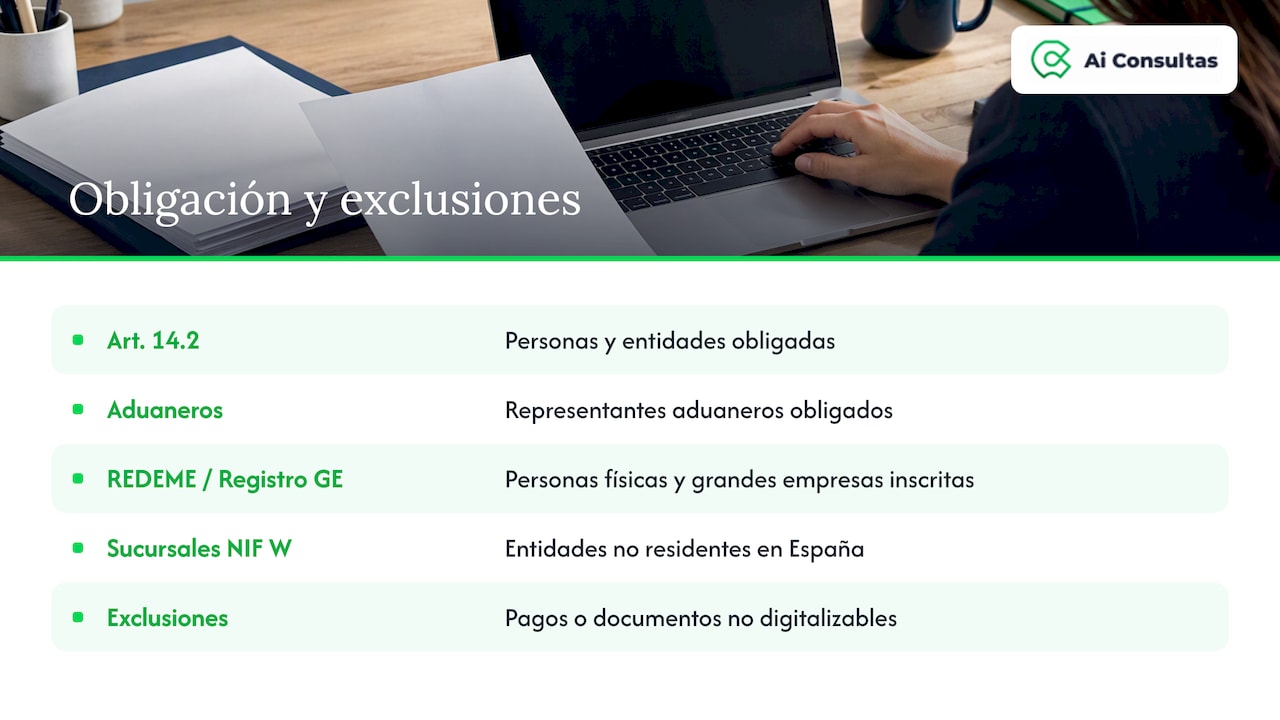
Según la Agencia Tributaria, están obligadas las personas y entidades del artículo 14.2 de la Ley 39/2015, los representantes aduaneros y las personas físicas inscritas en REDEME o en el Registro de Grandes Empresas, entre otros. La misma página recoge que las sociedades anónimas y las sociedades de responsabilidad limitada están incluidas.
El Real Decreto 1363/2010 regula estos supuestos en el ámbito de la AEAT y alcanza también a las sucursales de entidades no residentes en territorio español, es decir, las que tienen NIF con letra W. Ese mismo texto fija exclusiones: no se practican por medios electrónicos, por ejemplo, las notificaciones que incluyan medios de pago o documentos que no puedan digitalizarse.
Para las personas físicas la regla es distinta. La Ley 39/2015 permite que se establezca reglamentariamente la obligación de relacionarse electrónicamente para ciertos procedimientos concretos, de modo que un autónomo debe comprobar en cada caso si está en uno de esos supuestos y no presumir que queda fuera.
Cómo verificarlo en un cliente concreto
Antes de asumir que un cliente está o no obligado, el despacho puede seguir una comprobación breve:
- Forma jurídica del cliente (S.A., S.L., entidad del artículo 14.2 de la Ley 39/2015).
- Inscripción en registros como el de Grandes Empresas o REDEME.
- Existencia de una inclusión de oficio comunicada por la AEAT.
- Procedimientos concretos en los que se haya impuesto la vía electrónica a una persona física.
Documentar esta comprobación en el expediente evita discusiones posteriores sobre si una notificación se practicó válidamente.
Cómo se accede a las notificaciones de una empresa
La empresa puede consultar sus notificaciones accediendo a DEHú o al apartado «Mis notificaciones» de la sede de la Agencia Tributaria, siempre con certificado digital, DNI electrónico o Cl@ve. Ningún acceso es posible sin identificación electrónica.
Para una sociedad, lo habitual es que el acceso se realice con el certificado electrónico de persona jurídica o con el de su representante. Esto genera un problema de gobierno interno que los despachos conocen bien: el certificado vive en el equipo de una persona, caduca y, si esa persona se ausenta, nadie revisa el buzón.
Qué ofrece cada buzón al revisarlo
La ayuda de la propia DEHú describe un buscador de notificaciones con criterios como la fecha de puesta a disposición o la de expiración, y apartados diferenciados para notificaciones pendientes, realizadas y comunicaciones. La rutina de revisión debería ordenar siempre por fecha de expiración, no por antigüedad, porque es la que marca el riesgo.
Cuándo se considera practicada una notificación
Es el punto con más consecuencias. La Agencia Tributaria establece que la notificación se considera realizada a efectos del procedimiento cuando se accede a su contenido o, si no se accede, al transcurrir 10 días naturales desde su puesta a disposición. Sus preguntas frecuentes confirman ese plazo de 10 días naturales para las notificaciones depositadas en DEHú o en la sede.
De ahí se derivan tres reglas de gestión interna:
- No abrir una notificación también tiene efectos. Pasados los 10 días naturales, el plazo del trámite que se notifica empieza a correr igualmente.
- Abrirla antes acelera el cómputo. Si el despacho accede el día 2, el plazo para recurrir, alegar o pagar se cuenta desde ese acceso. Conviene abrir con un expediente preparado, no por curiosidad.
- El aviso por correo no sustituye la revisión. Su ausencia no anula la puesta a disposición.
Un ejemplo ilustra el riesgo. Una liquidación provisional se deposita un viernes y el aviso llega a un correo corporativo que nadie lee. Si transcurren los 10 días naturales sin acceso, la notificación se tiene por practicada y el plazo para reaccionar, por ejemplo mediante un recurso de reposición, ya está en marcha sin que el cliente lo sepa.
Delegar la gestión: apoderamiento y representación
Quien desea que un despacho consulte las notificaciones debe formalizar una representación. Según la AEAT, el interesado otorga e inscribe un apoderamiento expreso, y el apoderado debe aceptarlo para que surta efecto. La aceptación puede realizarse por vía electrónica o mediante comparecencia.
El marco general lo da el artículo 5 de la Ley 39/2015, que reconoce la representación ante las Administraciones Públicas y admite los apoderamientos apud acta electrónicos. Además, el Registro Electrónico de Apoderamientos permite inscribir las representaciones que unas personas otorgan a otras.
En el día a día, esto se traduce en una lista de comprobaciones por cliente:
- ¿Existe apoderamiento vigente que cubra la consulta de notificaciones, y no solo la presentación de declaraciones?
- ¿Lo ha aceptado el despacho, o quedó pendiente en la sede?
- ¿Quién es el apoderado concreto, y qué ocurre si esa persona deja el despacho?
- ¿Está previsto un procedimiento de revocación cuando termina el encargo?
Quien necesite el procedimiento detallado puede consultar nuestra guía sobre alta, consulta y revocación de apoderamientos o el paso a paso del apoderamiento en DEHú.
Una precisión de método: delegar no equivale a perder el control. El cliente sigue siendo el destinatario, y el despacho debe informarle de cada notificación relevante y de la decisión adoptada, dejando constancia escrita en el expediente.
Centralizar el seguimiento cuando hay muchos clientes
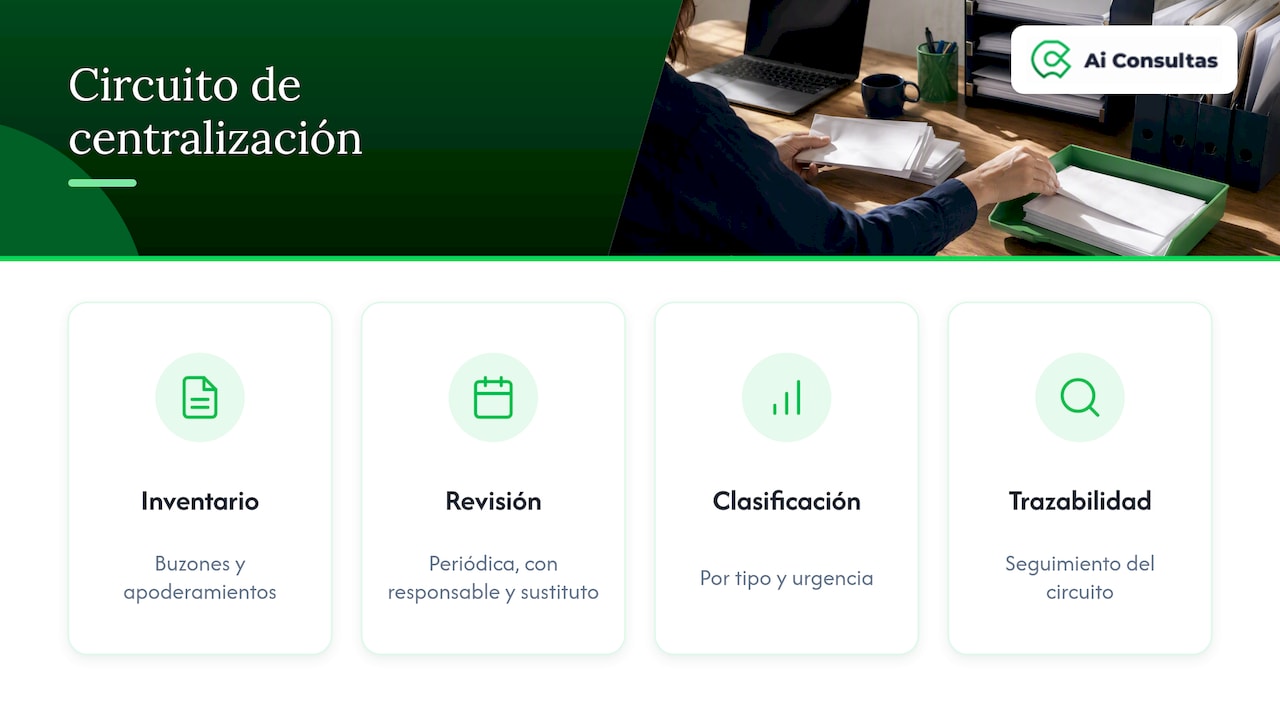
Un despacho con cincuenta o cien clientes societarios se enfrenta a un problema que no es jurídico sino organizativo: entradas distintas, certificados distintos y plazos que no esperan. Centralizar las notificaciones electrónicas consiste en construir un circuito único con cuatro piezas.
1. Inventario de buzones y apoderamientos
Una tabla viva con el cliente, el tipo de acceso, el estado del apoderamiento, el responsable y la fecha de caducidad del certificado utilizado. Sin ese inventario, cualquier automatización arrastra los huecos.
2. Revisión periódica con responsable y sustituto
La frecuencia de revisión debe ser inferior al plazo crítico de 10 días naturales; en la práctica, diaria en días hábiles. Cada cliente tiene un responsable y un sustituto designados.
3. Clasificación por tipo y urgencia
No es lo mismo un requerimiento con plazo de contestación, una liquidación con plazo de pago o una simple comunicación informativa. La clasificación inicial define quién actúa y con qué prioridad.
4. Trazabilidad
Cada notificación debe quedar enlazada al expediente: fecha de puesta a disposición, fecha de acceso, plazo resultante y actuación. Esa trazabilidad es la defensa del despacho si un cliente discute una actuación.
Para profundizar en el funcionamiento operativo de este circuito, disponemos de una guía operativa de notificaciones DEHú para despachos y de otra sobre cómo automatizar las notificaciones AEAT. Si el interés está en los avisos, la guía de alertas AEAT automáticas detalla cómo evitar que un plazo pase inadvertido.
Qué hacer si DEHú no carga o no aparece la notificación esperada
Las incidencias de acceso existen y la prensa tecnológica las ha recogido: se han descrito fallos de inicio de sesión incluso con Cl@ve, con avisos por correo que no se corresponden con lo que muestra la plataforma. Ante una situación así, el despacho puede aplicar un orden de actuación prudente:
- Probar el otro canal. Si DEHú falla, acceder a «Mis notificaciones» en la sede de la AEAT, y viceversa, con el mismo medio de identificación.
- Cambiar de medio de identificación. Alternar entre certificado digital, DNI electrónico y Cl@ve descarta que el fallo sea del método.
- Reintentar en otra franja horaria y navegador, y conservar capturas con fecha y hora del error.
- Documentar la incidencia en el expediente, con las capturas y los intentos realizados.
- Contactar con el organismo emisor o con el servicio de ayuda de la plataforma si la notificación anunciada no aparece en ninguno de los canales.
La documentación de la incidencia no sustituye a la norma sobre el plazo de 10 días naturales, pero constituye la base de una eventual alegación sobre la imposibilidad de acceso. La valoración de sus efectos en cada caso corresponde al profesional que lleve el expediente, apoyándose en la normativa vigente y en la respuesta del organismo.
Nuestro punto de vista
La conversación sobre las notificaciones 060 suele centrarse en cómo darse de alta, cuando el problema real de un despacho aparece después: la suma de buzones, apoderamientos y plazos de decenas de clientes. Una notificación mal gestionada no suele fallar por desconocimiento de la norma, sino por un aviso que no llegó a la persona adecuada.
Por eso defendemos tres principios. Primero, que la fuente de verdad sea siempre la oficial: la plataforma o la sede del organismo, no un aviso intermedio. Segundo, que cada plazo tenga un responsable con nombre y un sustituto. Tercero, que la tecnología asista, pero no decida: una herramienta puede clasificar, avisar y resumir, y el profesional sigue valorando la actuación. Esa es la lógica con la que hemos diseñado nuestra plataforma, que trabaja solo con fuentes oficiales españolas y con una arquitectura multiagente pensada para estructurar respuestas precisas en cada contexto.
— Ai Consultas
Cómo lo resuelve nuestro módulo de Notificaciones AEAT
Para los despachos que prefieren no montar este circuito a mano, ofrecemos el módulo de Notificaciones AEAT, orientado a automatizar la gestión de las notificaciones de la Agencia Tributaria. Su precio publicado es de 24,90 € al mes o 249 € al año, y puede consultarse junto al resto de módulos en la página de planes y precios. Quien necesite además resolver consultas fiscales, laborales y jurídicas puede valorar el Plan Total Asistente Jurídico, de 62,50 € al mes.
Preguntas frecuentes
¿Siguen existiendo las notificaciones 060?
Como servicio diferenciado, no: el Ministerio de la Presidencia indica que fue centralizado y sustituido por DEHú desde abril de 2022. La expresión sigue usándose de forma coloquial para referirse a las notificaciones electrónicas de la Administración. Lo relevante es comprobar el buzón real donde se depositan, ya sea DEHú o la sede del organismo.
¿Puede un despacho ver las notificaciones de sus clientes?
Sí, pero solo con una representación válida. Debe existir un apoderamiento expreso, inscrito y aceptado por el apoderado, y debe cubrir la consulta de notificaciones. Sin ese apoderamiento, la notificación sigue siendo accesible únicamente para el destinatario.
¿Qué ocurre si la empresa no abre la notificación?
Se considera practicada al transcurrir 10 días naturales desde su puesta a disposición, según la Agencia Tributaria. A partir de ese momento corre el plazo del trámite correspondiente. Por eso conviene revisar los buzones con una frecuencia menor a ese plazo.
¿Cómo se accede a DEHú?
Se necesita un medio de identificación electrónico: certificado digital, DNI electrónico o Cl@ve. Una vez dentro, un buscador permite localizar las notificaciones por fecha de puesta a disposición, de expiración u otros criterios. También se puede acceder a las tributarias desde «Mis notificaciones» en la sede de la AEAT.
¿Todas las notificaciones de la AEAT pueden ser electrónicas?
No. El Real Decreto 1363/2010 recoge exclusiones, como las notificaciones que incluyan medios de pago o documentos que no puedan digitalizarse. Estas pueden practicarse por otras vías, de modo que conviene no dar por supuesto que todo llegará al buzón electrónico.
Fuentes
- Ministerio de la Presidencia: Notificaciones telemáticas
- Agencia Tributaria: Notificaciones electrónicas obligatorias (NEO)
- Agencia Tributaria: Preguntas frecuentes sobre notificaciones
- BOE: Real Decreto 1363/2010
- BOE: Ley 39/2015, de 1 de octubre
- Punto de Acceso General: Notificaciones
- Sede Punto de Acceso General: Servicios electrónicos
- Movilzona: problemas de acceso a DEHú