El recurso contencioso-administrativo es el cauce con el que se impugnan ante los tribunales las disposiciones, actos, inactividad y vías de hecho de las Administraciones públicas, y se rige por la Ley 29/1998, de 13 de julio, reguladora de la Jurisdicción Contencioso-administrativa (LJCA). Este manual ordena lo que un despacho necesita tener presente desde que llega la resolución administrativa hasta que se plantea, en su caso, la casación: cómputo de plazos, elección del procedimiento, medidas cautelares, costas y la exigencia de interés casacional objetivo.
TL;DR
- El plazo general para recurrir un acto expreso es de dos meses desde el día siguiente a su notificación o publicación, y de seis meses cuando hay silencio administrativo. Son plazos de caducidad.
- Elegir mal el cauce (ordinario o abreviado) o dejar pasar el plazo de la vía de hecho (10 o 20 días) puede acarrear la inadmisión.
- La suspensión cautelar exige justificar la apariencia de buen derecho y el peligro por la mora procesal, no basta con pedirla.
- La casación solo se admite si el Tribunal Supremo aprecia interés casacional objetivo para la formación de jurisprudencia, que no equivale al perjuicio particular del recurrente.
- Un sistema de control de plazos y de seguimiento de jurisprudencia reduce el riesgo de error material en el despacho.
Tabla de contenidos
- Qué se puede impugnar y ante quién
- Agotar la vía administrativa antes de acudir al juzgado
- Plazos del recurso contencioso-administrativo
- Procedimiento ordinario o abreviado: elegir el cauce
- Medidas cautelares: cómo pedir la suspensión con opciones reales
- Costas: el riesgo económico del recurso
- El recurso de casación y el interés casacional objetivo
- Doctrina administrativa y jurisprudencia: qué pesa más en el recurso
- Nuestro punto de vista: el recurso se gana antes de redactarlo
- Cómo puede ayudar Ai Consultas a su despacho
- Preguntas frecuentes
- Fuentes
Qué se puede impugnar y ante quién
La LJCA se concibió con un propósito más amplio que el de la revisión de actos previos. Como señala la propia exposición de motivos de la ley, el recurso permite hoy combatir cualquier comportamiento ilícito de la Administración, incluida la inactividad y la vía de hecho. En la práctica, el objeto del recurso se agrupa en cuatro categorías:
- Disposiciones de carácter general (reglamentos, ordenanzas, bases de convocatorias).
- Actos expresos que ponen fin a la vía administrativa.
- Actos presuntos, es decir, el silencio administrativo, positivo o negativo.
- Inactividad y vía de hecho, cuando la Administración no cumple una obligación concreta o actúa sin cobertura de un acto previo.
La competencia objetiva depende del órgano que dictó el acto y de la materia: juzgados de lo contencioso-administrativo, Salas de los tribunales superiores de justicia, Audiencia Nacional o Tribunal Supremo. Antes de redactar nada conviene confirmar este extremo, porque determina el procedimiento aplicable y el régimen de recursos posteriores.
Agotar la vía administrativa antes de acudir al juzgado
El recurso contencioso exige, con carácter general, que el acto ponga fin a la vía administrativa. Según la materia, esto implica haber interpuesto antes un recurso de alzada, un recurso potestativo de reposición o una reclamación económico-administrativa. Los despachos fiscales encuentran este escalón a diario:
- En materia tributaria, la reclamación ante los tribunales económico-administrativos tiene su propia lógica de plazos, que explicamos en nuestra guía del recurso económico-administrativo.
- Cuando el cliente opta por el recurso de reposición frente a un acto de la AEAT, se interrumpe la vía contenciosa hasta su resolución. Los requisitos están en recurso de reposición AEAT: plazos, requisitos y procedimiento.
Un error frecuente consiste en interponer el contencioso contra un acto que aún no agota la vía, o, al contrario, dejar transcurrir el plazo del contencioso mientras se espera una resolución de un recurso que no era preceptivo. La primera pregunta de cualquier expediente debería ser: ¿este acto es ya recurrible en vía judicial?
Plazos del recurso contencioso-administrativo
La precisión en los plazos es el punto en el que más recursos se pierden. El artículo 46 de la LJCA fija el régimen general, que resumimos en la tabla.
| Supuesto | Plazo | Desde cuándo se cuenta |
|---|---|---|
| Acto expreso que pone fin a la vía administrativa | 2 meses | Día siguiente a la notificación o publicación |
| Disposición de carácter general | 2 meses | Día siguiente a su publicación |
| Acto presunto (silencio) | 6 meses | Según el régimen del silencio, desde que se produce el acto presunto |
| Vía de hecho sin requerimiento previo | 20 días | Inicio de la actuación |
| Vía de hecho con requerimiento previo | 10 días | Vencimiento del plazo para contestar al requerimiento |
Los plazos de vía de hecho y el efecto del requerimiento previo se regulan en el artículo 30 y siguientes de la LJCA. Se trata de plazos de caducidad: no admiten interrupción por actuaciones ajenas al propio proceso, y su vencimiento determina la inadmisión del recurso.
El cómputo: meses, días hábiles y agosto
Los plazos por meses se computan de fecha a fecha. Dos reglas prácticas evitan sorpresas:
- Agosto es inhábil para la presentación de escritos de interposición, salvo en el procedimiento para la protección de los derechos fundamentales, conforme al artículo 128.2 de la LJCA. Conviene comprobar la doctrina más reciente del Tribunal Supremo sobre el alcance de esta previsión antes de apurar un plazo que atraviese el verano.
- El periodo del 24 de diciembre al 6 de enero no debe darse por inhábil sin más: la declaración de inhabilidad de la LOPJ opera sobre las actuaciones judiciales, y su efecto sobre el plazo de interposición ha sido objeto de pronunciamientos del Tribunal Supremo. Ante la duda, lo prudente es presentar dentro del plazo naturalmente más corto.
En el despacho, la regla de oro es calcular el dies ad quem en el momento de recibir la notificación, anotar la fecha en dos sistemas distintos y presentar con margen. Si el volumen de notificaciones es alto, un módulo de gestión automatizada de notificaciones puede evitar que un aviso se quede sin tratar.
Procedimiento ordinario o abreviado: elegir el cauce
La LJCA prevé el procedimiento ordinario, que arranca con el escrito de interposición y continúa con la reclamación del expediente administrativo, la demanda, la contestación, la prueba y las conclusiones o la vista, y el procedimiento abreviado, que se inicia directamente con la demanda y se resuelve en una vista oral. Su ámbito depende de la materia y de la cuantía, y debe consultarse en el texto consolidado de la ley.
La elección no es una cuestión estética. Un error en el cauce puede suponer la inadmisión inmediata o, como mínimo, el requerimiento de subsanación con el riesgo de que el plazo ya haya expirado. Recomendamos esta secuencia de comprobación:
- Identificar el órgano que dictó el acto y el órgano judicial competente.
- Determinar la materia (tributaria, personal, extranjería, urbanismo, etc.).
- Calcular la cuantía, si el cauce depende de ella, y dejar constancia del criterio empleado.
- Verificar si existe una regla específica de procedimiento para esa materia.
- Anotar el plazo y el cauce en el expediente antes de empezar a redactar.
Medidas cautelares: cómo pedir la suspensión con opciones reales
La práctica cautelar ha tenido un desarrollo jurisprudencial que va más allá de lo previsto originalmente en la LJCA: hoy cabe adoptar no solo la suspensión del acto, sino cualquier medida necesaria para asegurar la efectividad de la sentencia, incluso de carácter positivo, siempre a partir de una ponderación circunstanciada de los intereses en conflicto.
El error más habitual es solicitar la suspensión sin argumentar. Como recoge el auto del Juzgado de lo Contencioso-Administrativo de Santander de 13 de enero de 2022, el juez evalúa la apariencia de buen derecho (fumus boni iuris) y el peligro por la mora procesal (periculum in mora), y sin una valoración específica del daño real que produciría la ejecución del acto antes de la sentencia, la medida suele denegarse.
Una solicitud bien construida debería contener:
- Descripción del perjuicio concreto: cifras, contratos en riesgo, plantilla afectada, no fórmulas genéricas.
- Documentación acreditativa del daño (balances, requerimientos de pago, informes).
- Argumentación de la apariencia de buen derecho, con referencia a la norma y a la jurisprudencia aplicable.
- Ponderación del interés general: por qué la suspensión no lo perjudica de forma relevante.
- Ofrecimiento de garantías cuando proceda.
En asuntos tributarios, la suspensión suele tramitarse con la Administración en la fase previa, y la solicitud en sede judicial requiere coordinar ambas peticiones. La jurisprudencia cautelar del Tribunal Supremo ofrece criterios útiles, por lo que conviene localizar autos recientes de la sala competente.
Costas: el riesgo económico del recurso
El artículo 139 de la LJCA rige la condena en costas en primera o única instancia. El criterio es el del vencimiento: las costas se imponen a la parte que ve rechazadas todas sus pretensiones, salvo que el caso presente serias dudas de hecho o de derecho. Si la estimación o desestimación es parcial, cada parte abona las suyas y las comunes se reparten por mitad, salvo temeridad o mala fe.
Los tribunales suelen moderar la cuantía. La sentencia de la Audiencia Nacional de 25 de septiembre de 2025 es un ejemplo de resolución que limita las costas a un máximo de 1.000 € por todos los conceptos. Este dato es ilustrativo de un caso concreto, no una tarifa, y el despacho debe advertir al cliente de que el importe lo fija cada órgano.
Antes de interponer, conviene dejar por escrito al cliente tres extremos: la probabilidad razonable de éxito, la posibilidad de que existan dudas serias que excluyan las costas y el orden de magnitud de las que podrían imponerse.
El recurso de casación y el interés casacional objetivo
Tras la reforma de 2015, la casación contencioso-administrativa ya no es una tercera instancia. Se ha transformado en un instrumento de función nomofiláctica: los magistrados del Tribunal Supremo priorizan asuntos que permitan fijar criterios claros que orienten a otros órganos judiciales y a las propias Administraciones.
Qué exige el artículo 88 de la LJCA
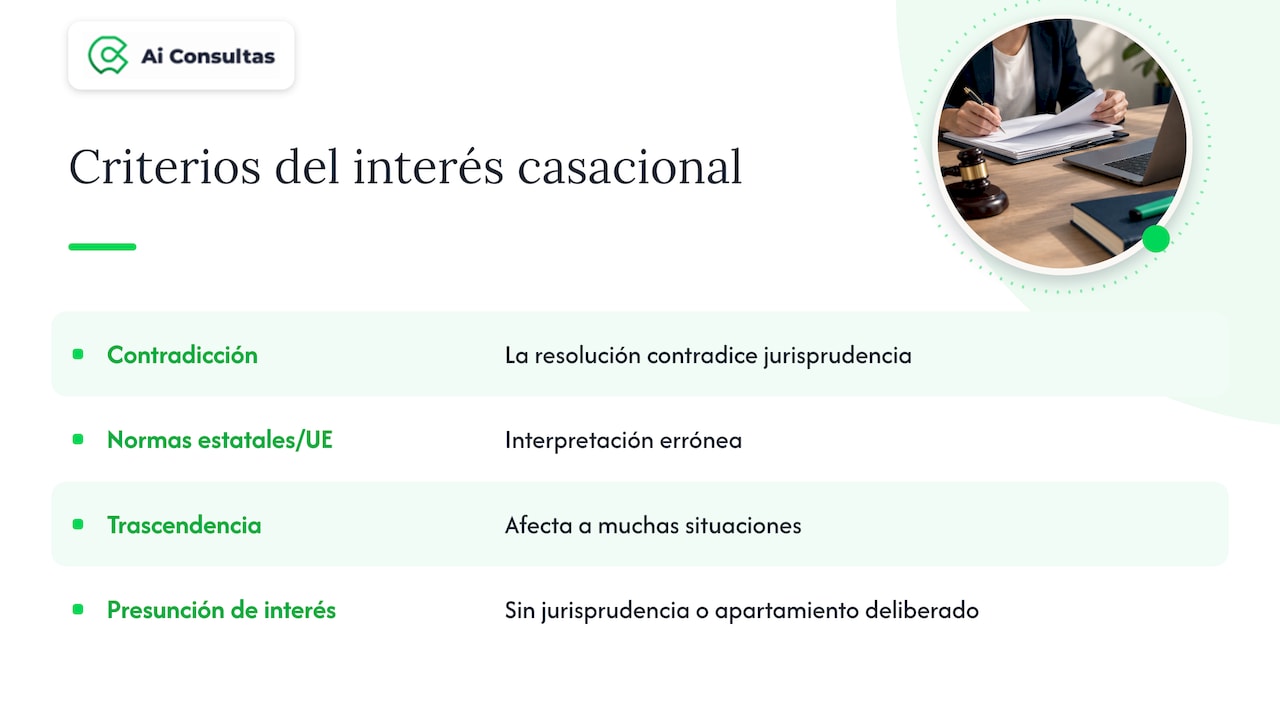
Según el artículo 88 de la LJCA, el recurso puede admitirse cuando, invocada una concreta infracción del ordenamiento jurídico o de la jurisprudencia, la Sala aprecia interés casacional objetivo para la formación de jurisprudencia. Entre los supuestos que enumera figuran que la resolución contradiga la jurisprudencia, interprete erróneamente normas estatales o del Derecho de la Unión Europea, o tenga una trascendencia que supere el caso concreto por afectar a un gran número de situaciones. Se presume el interés cuando no existe jurisprudencia sobre la norma aplicada o cuando la resolución se aparta deliberadamente de la jurisprudencia asentada.
El fallo más común: confundir interés subjetivo y objetivo
Según el análisis publicado en el Anuario de Derecho del BOE, los recurrentes fracasan con frecuencia al confundir el agravio particular con la necesidad de formar jurisprudencia para casos futuros. Una inadmisión por falta de interés casacional no implica que el recurso sea infundado: significa que no cumple la función que el Tribunal Supremo debe atender.
Para que el escrito de preparación supere el filtro, recomendamos:
- Identificar la infracción concreta, procesal o sustantiva, y la norma o doctrina vulnerada.
- Justificar expresamente cuál de los supuestos del artículo 88 concurre.
- Razonar por qué la cuestión trasciende al asunto: número de afectados, ausencia de doctrina, criterios contradictorios entre tribunales superiores.
- Citar autos de admisión recientes sobre cuestiones análogas, que revelan qué considera relevante la Sección de admisión.
- Respetar el plazo de preparación del artículo 89, que es de treinta días hábiles contados desde el día siguiente a la notificación de la resolución.
Doctrina administrativa y jurisprudencia: qué pesa más en el recurso
Una duda recurrente es cuánto valor tiene la doctrina administrativa frente a la jurisprudencia. Las consultas vinculantes de la Dirección General de Tributos o las resoluciones de los tribunales económico-administrativos vinculan a la Administración en los términos que fija la normativa, pero no a los jueces. Ante un tribunal, el argumento decisivo es la norma y, sobre ella, la jurisprudencia del Tribunal Supremo, que complementa el ordenamiento jurídico al interpretarlo.
Esto tiene consecuencias prácticas:
- La doctrina administrativa sirve para acreditar la confianza legítima o la incoherencia de la Administración, y para anticipar su criterio.
- La jurisprudencia es la que sustenta la apariencia de buen derecho y el interés casacional.
- Un criterio administrativo contrario a una sentencia reciente del Supremo es, en sí mismo, un argumento de recurso.
Para ello, el despacho necesita localizar con rapidez resoluciones actuales y descartar las superadas. Hemos desarrollado esta metodología en nuestra guía de seguimiento de jurisprudencia española y, para materia tributaria, en resoluciones TEAC e IA.
Nuestro punto de vista: el recurso se gana antes de redactarlo
Desde Ai Consultas observamos que los recursos contenciosos rara vez se pierden por falta de conocimiento jurídico. Se pierden por una fecha mal calculada, por un cauce mal elegido, por una solicitud cautelar sin prueba del daño o por un escrito de preparación que presenta un agravio particular como si fuese un problema de interés general. Son errores de método, no de fondo.
Por eso trabajamos con una premisa: una herramienta de IA para profesionales del derecho solo es útil si responde con seguridad jurídica. Nuestra plataforma se apoya exclusivamente en fuentes oficiales españolas y en una arquitectura multiagente que estructura la respuesta según el contexto de cada consulta, en lugar de ofrecer un texto genérico. Esto no sustituye al criterio del abogado, que debe verificar cada cita y asumir la estrategia, pero reduce el tiempo dedicado a localizar normativa, plazos y resoluciones aplicables, y deja ese tiempo para el análisis. Sobre los límites y la supervisión necesaria hemos escrito en IA jurídica en despachos: control humano y responsabilidad.
— Ai Consultas
Cómo puede ayudar Ai Consultas a su despacho
Si su despacho gestiona recursos frente a la Administración, en especial en materia tributaria, puede combinar módulos según su carga de trabajo:
- Notificaciones AEAT: 24,90 € al mes o 249 € al año, para automatizar la gestión de notificaciones y no perder ningún plazo.
- Documentos: 19,90 € al mes o 199 € al año, para generar, resumir y anonimizar documentos legales.
- Plan Total Asistente Jurídico: 90 € al mes, con consultas jurídicas, fiscales y laborales.
El detalle de cada plan figura en planes y precios y en la página del Plan Total Asistente Jurídico. Para materia tributaria, puede ver también IA Fiscal.
Preguntas frecuentes
¿Cuál es el plazo para interponer un recurso contencioso-administrativo?
Es de dos meses desde el día siguiente a la notificación o publicación si el acto es expreso, y de seis meses cuando se recurre un acto presunto por silencio. En la vía de hecho el plazo es de 10 o 20 días, según se haya formulado o no requerimiento previo. Son plazos de caducidad, por lo que conviene calcularlos desde el primer día.
¿Qué ocurre si se elige mal el procedimiento, ordinario o abreviado?
Puede conducir a la inadmisión o a un requerimiento de subsanación, con el riesgo de que el plazo ya haya vencido. Por ello recomendamos verificar materia, órgano y cuantía antes de redactar el primer escrito.
¿Qué es el interés casacional objetivo?
Es el requisito que debe apreciar el Tribunal Supremo para admitir un recurso de casación, previsto en el artículo 88 de la LJCA. Exige que la cuestión tenga relevancia para formar jurisprudencia, no solo que el recurrente haya sufrido un perjuicio. Su ausencia no significa que el recurso carezca de fundamento.
¿Se pueden imponer costas en el recurso contencioso?
Sí. En primera o única instancia rige el criterio del vencimiento, con excepciones cuando existen serias dudas de hecho o de derecho. Los tribunales pueden moderar el importe y en algunos casos lo limitan a una cifra máxima.
Fuentes
- Ley 29/1998, reguladora de la Jurisdicción Contencioso-administrativa (BOE, texto consolidado)
- Ley 29/1998 en PDF consolidado, con exposición de motivos (BOE)
- Artículo 46 de la LJCA (Gobierto Contratación)
- Artículo 88 de la LJCA (Gobierto Contratación)
- Auto del Juzgado de lo Contencioso-Administrativo de Santander, 13 de enero de 2022 (Poder Judicial)
- Auto del Tribunal Supremo de 25 de abril de 2022 sobre medidas cautelares (Poder Judicial)
- Sentencia de la Audiencia Nacional de 25 de septiembre de 2025 (Poder Judicial)
- El interés objetivo en la nueva casación contencioso-administrativa (BOE, Anuario de Derecho)
- Jurisdicción contencioso-administrativa (Poder Judicial)