Un NIF incorrecto. Una base imponible que no corresponde. Un tipo de IVA mal aplicado. Un descuento que se acuerda después de emitir la factura.
Detectar un error en una factura ya emitida es una situación bastante habitual. La primera reacción puede ser abrir el documento original, corregir el dato y enviar al cliente una nueva versión.
Pero fiscalmente no siempre funciona así.
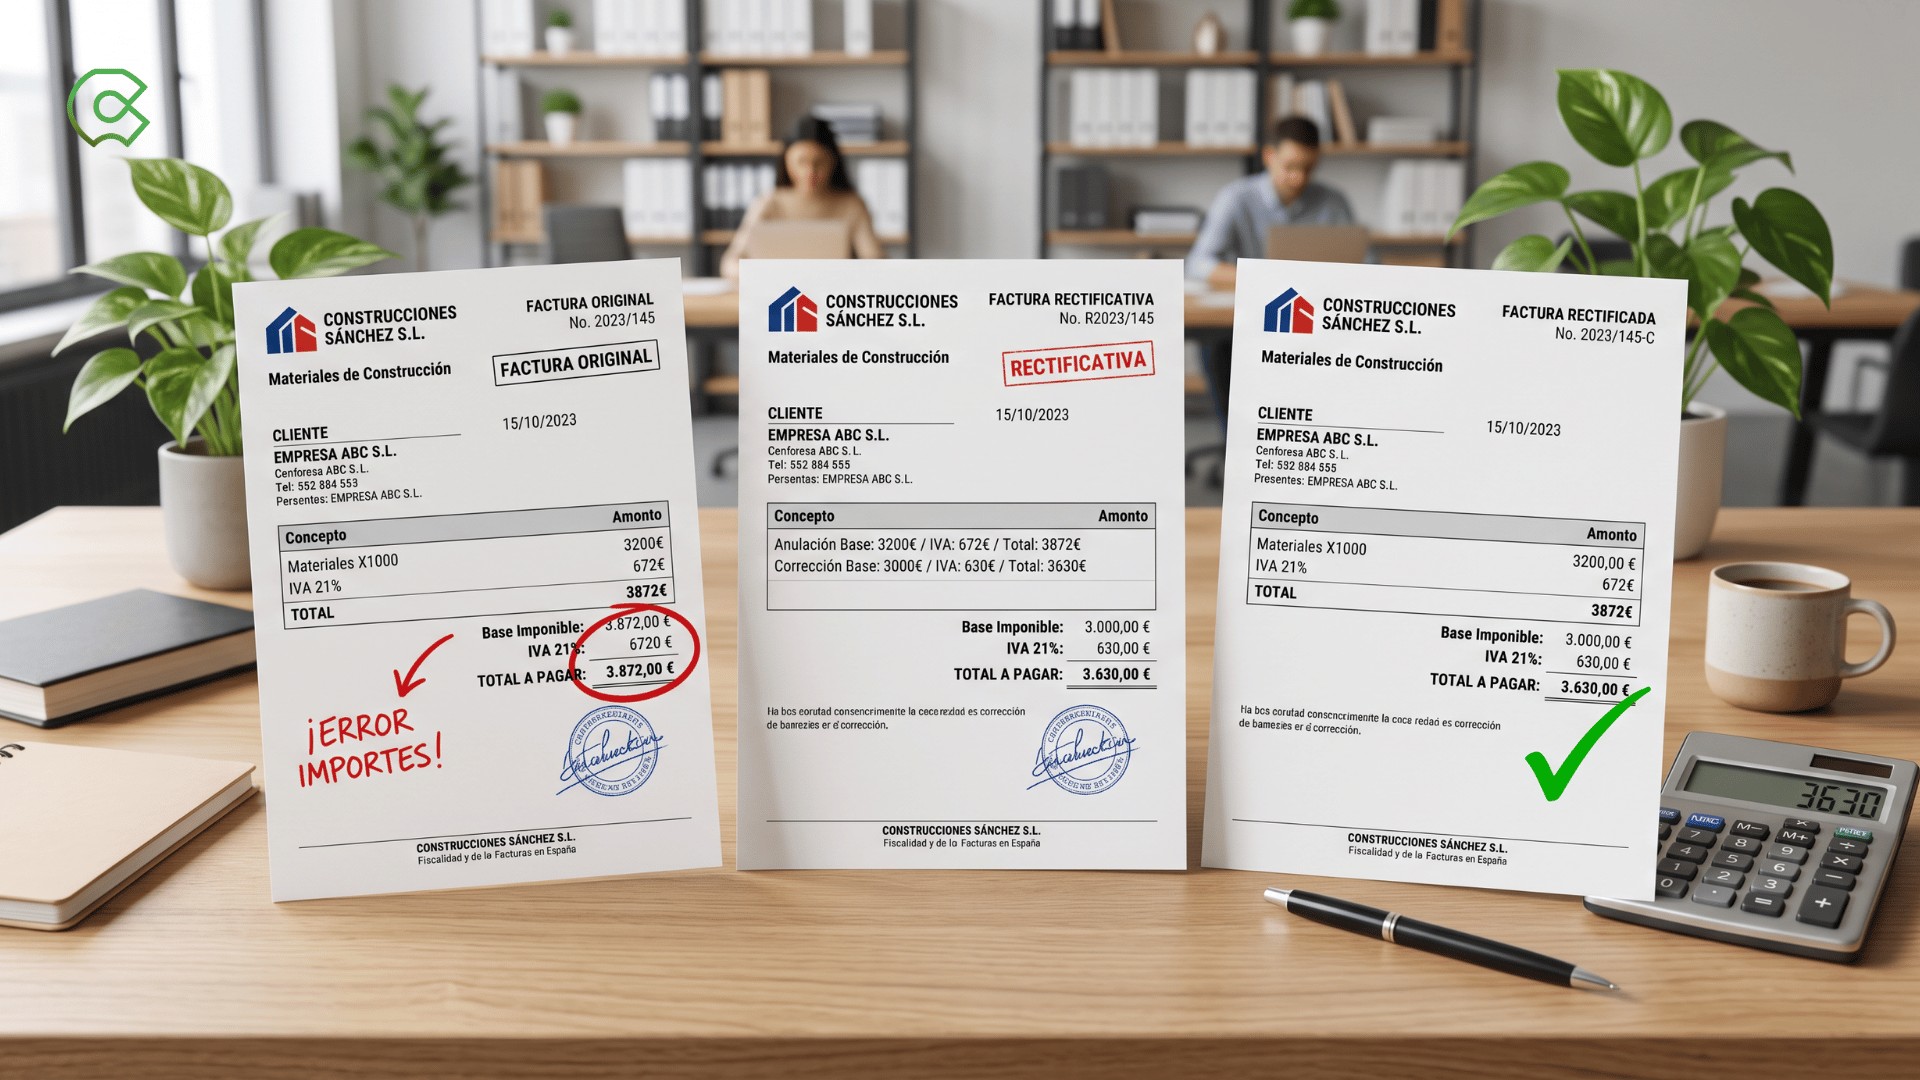
Cuando una factura ya ha sido expedida y se produce alguno de los supuestos establecidos por la normativa, la corrección debe documentarse mediante una factura rectificativa.
El artículo 15 del Reglamento por el que se regulan las obligaciones de facturación establece cuándo debe utilizarse este mecanismo y cómo debe realizarse la rectificación.
¿Cuándo es obligatorio emitir una factura rectificativa?
Existen varios supuestos.
El primero aparece cuando la factura original no cumple alguno de los requisitos obligatorios establecidos para las facturas completas o simplificadas.
También debe emitirse una factura rectificativa cuando las cuotas impositivas repercutidas se hayan determinado incorrectamente.
Y existe un tercer grupo de situaciones: aquellas en las que se producen circunstancias que, conforme al artículo 80 de la Ley del IVA, permiten o exigen modificar la base imponible.
Dentro de este último grupo pueden aparecer situaciones muy diferentes, como descuentos posteriores, devolución de mercancías, resolución de operaciones, alteraciones del precio o determinados créditos impagados.
Por eso, antes de rectificar una factura, conviene identificar qué ha ocurrido realmente.
No todos los errores tienen las mismas consecuencias fiscales.
¿Se puede simplemente borrar la factura incorrecta?
Esta es una de las dudas más importantes.
Si la factura ya ha sido expedida y concurre una causa que obliga a rectificarla, la solución prevista por la normativa es emitir una nueva factura rectificativa.
El artículo 15.4 del Reglamento de facturación establece que la rectificación se realiza mediante la emisión de una nueva factura en la que deben constar los datos identificativos de la factura rectificada.
Por tanto, no se trata simplemente de sustituir silenciosamente el archivo anterior por otro con el mismo número y los datos modificados.
Debe quedar documentada la rectificación.
Esto permite conservar la trazabilidad de lo ocurrido: cuál fue la factura inicial, qué se ha corregido y cuál es el documento que formaliza el cambio.
¿Qué datos debe contener una factura rectificativa?
La factura rectificativa debe cumplir los requisitos generales que correspondan según se trate de una factura completa o simplificada.
Además, debe indicar su condición de factura rectificativa, identificar la factura o facturas que está corrigiendo y reflejar la rectificación realizada. La AEAT señala también que debe describirse la causa que motiva la rectificación.
La base imponible y la cuota pueden reflejarse de dos formas.
Una opción es indicar directamente el importe de la rectificación, ya sea positivo o negativo.
La otra consiste en reflejar cómo quedan los importes después de la corrección, indicando también en este caso cuál es el importe rectificado.
Lo importante es que el documento permita entender con claridad qué se está modificando.
¿Hay que identificar siempre la factura original?
Como regla general, sí.
La nueva factura debe identificar el documento que rectifica.
Además, es posible corregir varias facturas mediante una única factura rectificativa, siempre que se identifiquen todas las facturas afectadas.
Sin embargo, existen excepciones.
Cuando la modificación deriva de descuentos o bonificaciones por volumen de operaciones, por ejemplo, no siempre es necesario identificar individualmente todas las facturas. En esos supuestos puede ser suficiente determinar el periodo al que corresponde la rectificación.
También existen reglas específicas para determinados casos de devolución de mercancías, envases o embalajes.
Por eso conviene evitar una plantilla idéntica para cualquier rectificación.
¿Cuánto tiempo hay para corregir una factura?
La normativa establece una regla doble.
La factura rectificativa debe expedirse tan pronto como el obligado tenga constancia de las circunstancias que obligan a realizar la rectificación.
Pero, además, existe un límite general: no deben haber transcurrido cuatro años desde el momento en que se devengó el impuesto o, cuando corresponda, desde que se produjeron las circunstancias que permiten modificar la base imponible conforme al artículo 80 de la Ley del IVA.
Esto no significa que exista libertad para esperar cuatro años.
La regla principal sigue siendo emitir la rectificativa tan pronto como se conoce la causa.
Los cuatro años funcionan como límite máximo general en los términos establecidos por la normativa.
Un ejemplo sencillo: IVA calculado incorrectamente
Imaginemos que una empresa emite una factura y posteriormente detecta que ha calculado incorrectamente la cuota de IVA.
No debería limitarse a modificar el PDF original y volver a enviarlo.
La determinación incorrecta de las cuotas repercutidas es uno de los supuestos que obliga expresamente a expedir una factura rectificativa.
La empresa deberá generar el nuevo documento identificando la factura afectada y reflejando correctamente la rectificación.
Después habrá que analizar también cómo debe trasladarse esa modificación a las correspondientes obligaciones fiscales.
¿Y si el error está en los datos del cliente?
Aquí hay que analizar qué dato es incorrecto y si afecta a alguno de los requisitos obligatorios de la factura.
El Reglamento exige que las facturas completas contengan determinada información, como el número y serie, fecha, identificación del expedidor y destinatario cuando corresponda, descripción de las operaciones, base imponible, tipo impositivo y cuota, entre otros datos.
Si el error implica que la factura incumple alguno de esos requisitos obligatorios, el artículo 15 establece la obligación de expedir una factura rectificativa.
Por eso no conviene responder automáticamente que un “error de datos” es irrelevante.
Hay que comprobar cuál es el dato afectado.
¿Qué ocurre si después de facturar se concede un descuento?
Los descuentos y bonificaciones posteriores pueden dar lugar a una modificación de la base imponible.
La AEAT los incluye expresamente entre los supuestos que pueden exigir la rectificación del IVA repercutido.
Además, cuando se trata de descuentos o bonificaciones por volumen de operaciones existe una particularidad práctica: no es necesario identificar una por una todas las facturas rectificadas, pudiendo determinarse el periodo al que se refiere la rectificación.
Es un buen ejemplo de por qué la causa de la corrección importa tanto como el importe.
¿Una factura impagada se corrige igual?
No.
Aquí aparece una de las advertencias más importantes del artículo.
Que un cliente no pague una factura no significa que pueda eliminarse sin más la factura original o restar automáticamente su IVA en la siguiente declaración.
La Ley del IVA permite modificar la base imponible en determinados supuestos de créditos incobrables, pero exige cumplir condiciones y plazos específicos.
La AEAT explica que, para recuperar el IVA de un cliente que no ha pagado, debe seguirse el procedimiento previsto legalmente, que incluye la expedición y remisión de una factura rectificativa y el cumplimiento de otros requisitos.
Por tanto, el impago merece un análisis separado.
No debería aplicarse simplemente el procedimiento utilizado para corregir un NIF o una cuota mal calculada.
¿Cuándo debe enviarse la factura rectificativa?
El Manual práctico de IVA 2026 de la AEAT indica que las facturas rectificativas deben remitirse antes del día 16 del mes siguiente a aquel en que se hubieran expedido.
Esto es diferente del plazo para expedir la rectificación.
Una cosa es cuándo surge la obligación de crear el documento y otra el plazo para remitírselo al destinatario.
Para una asesoría que gestiona facturación de varios clientes, distinguir ambas fechas ayuda a evitar que una corrección correctamente preparada quede pendiente de envío.
¿Hay que conservar también la factura incorrecta?
La normativa de facturación obliga a empresarios y profesionales a conservar las facturas y justificantes relacionados con sus obligaciones tributarias.
La AEAT recuerda que, con carácter general, las facturas deben conservarse durante el plazo de prescripción tributaria de cuatro años, sin perjuicio de determinados supuestos en los que pueden existir periodos diferentes o superiores.
Además, la propia lógica de la factura rectificativa exige mantener la trazabilidad entre el documento original y el que posteriormente lo corrige.
La rectificación no consiste en hacer desaparecer la historia documental de la operación.
Tres errores habituales al corregir una factura
El primero es editar directamente la factura original como si nunca hubiera existido la versión incorrecta.
El segundo es emitir una nueva factura ordinaria sin identificar correctamente que está rectificando otra anterior.
Y el tercero es tratar cualquier incidencia de la misma manera.
Un error en el tipo de IVA, una devolución de mercancías y un impago pueden terminar requiriendo documentos rectificativos, pero la normativa aplicable y las consecuencias no son necesariamente iguales.
Preguntas frecuentes
¿Toda factura con un error necesita una rectificativa?
Debe emitirse cuando el error suponga el incumplimiento de requisitos obligatorios, cuando las cuotas repercutidas se hayan calculado incorrectamente o cuando concurra alguna de las circunstancias legales que permiten modificar la base imponible. Hay que valorar el error concreto.
¿Puedo hacer una sola rectificativa para varias facturas?
Sí, siempre que se identifiquen las facturas rectificadas, salvo determinados supuestos en los que la normativa permite indicar únicamente el periodo correspondiente.
¿Una factura rectificativa puede ser negativa?
La normativa permite expresar directamente el importe de la rectificación con independencia de su signo. También puede mostrarse el resultado final tras la rectificación, indicando en ese caso el importe rectificado.
¿Tengo cuatro años para corregir cualquier factura cuando quiera?
No debería interpretarse así. La regla establece que debe rectificarse tan pronto como se conozca la circunstancia que obliga a hacerlo, con el límite general de cuatro años previsto en el artículo 15.3.
¿Si mi cliente no paga puedo emitir inmediatamente una rectificativa y recuperar el IVA?
No necesariamente. Los créditos incobrables están sometidos a requisitos y plazos específicos del artículo 80 de la Ley del IVA.
Corregir no significa borrar
La idea más importante es sencilla.
Una factura emitida forma parte de la documentación fiscal de una operación. Si posteriormente aparece una circunstancia que obliga a corregirla, la normativa establece cómo debe quedar documentada esa corrección.
Por eso, ante una factura incorrecta, la pregunta no debería ser únicamente “¿cómo cambio este dato?”.
Conviene comprobar primero qué tipo de error existe, si obliga a emitir una factura rectificativa, qué información debe contener, cuándo debe expedirse y qué consecuencias produce sobre el IVA declarado.
Para una asesoría, además, distinguir correctamente entre un simple error de facturación, una modificación posterior de la operación y un crédito impagado evita aplicar un mismo procedimiento a situaciones que fiscalmente no son iguales.
Y cuando hablamos de facturación, que la corrección quede correctamente documentada es casi tan importante como que el número final sea correcto.
Fuentes y enlaces
AEAT – Facturas rectificativas: cuándo son obligatorias, plazo y requisitos
Agencia Tributaria: Facturas rectificativas
AEAT – Manual práctico de IVA 2026: Facturas de rectificación
BOE – Real Decreto 1619/2012, Reglamento de facturación, texto consolidado
Reglamento por el que se regulan las obligaciones de facturación
AEAT – ¿En qué casos debo rectificar mi IVA repercutido?
Supuestos de rectificación del IVA repercutido
AEAT – ¿Cómo puedo recuperar el IVA impagado por mis clientes?
Procedimiento para modificar la base imponible por impago
AEAT – Obligación de conservar las facturas
Conservación de facturas y justificantes